• การซื้อขาย
  • ตลาด
  • คัดลอก
  • การแข่งขัน
  • 24x7
  • ปฏิทิน
  • Q&A
  • แชท
ตัวกรอง
สินทรัพย์
ล่าสุด
ราคาขาย
ราคาซื้อ
สูงสุด
ต่ำสุด
เปลี่ยน
% เปลี่ยน
สเปรด
แหล่งที่มา
SPX
S&P 500 Index
7692.08
7692.08
7692.08
7732.21
7690.94
-51.90
-0.67%
--
--
DJI
Dow Jones Industrial Average
52163.74
52163.74
52163.74
52405.88
52086.13
-311.36
-0.59%
--
--
IXIC
NASDAQ Composite Index
26092.23
26092.23
26092.23
26286.46
26053.16
-457.61
-1.72%
--
--
USDX
ดัชนีดอลลาร์สหรัฐ
101.842
101.842
101.922
102.270
101.755
-0.116
-0.11%
--
--
EURUSD
ยูโร/ดอลลาร์สหรัฐ
1.11623
1.11623
1.11633
1.11733
1.11042
+0.00101
+ 0.09%
--
--
GBPUSD
ปอนด์สเตอร์ลิง/ดอลลาร์สหรัฐ
1.33618
1.33618
1.33630
1.33796
1.32955
+0.00376
+ 0.28%
--
--
XAUUSD
Gold / US Dollar
4008.04
4008.04
4008.45
4068.79
4005.19
-59.20
-1.46%
--
--
WTI
Light Sweet Crude Oil
101.411
101.411
101.441
101.530
99.081
+0.206
+ 0.20%
--
--

บัญชีชุมชน

บัญชีสัญญาณ (อัน)
--
บัญชีกำไร (อัน)
--
บัญชีขาดทุน (อัน)
--
ดูเพิ่มเติม

มาเป็นผู้ให้สัญญาณ

ขายสัญญาณและรับรายได้

ดูเพิ่มเติม

คู่มือการคัดลอกการซื้อขาย

เริ่มต้นง่ายๆ

ดูเพิ่มเติม

สัญญาณ VIP

ทั้งหมด

ผลตอบแทนที่ดีที่สุด
  • ผลตอบแทนที่ดีที่สุด
  • กำไร/ขาดทุนที่ดีที่สุด
  • MDD ที่ดีที่สุด
1 สัปดาห์ที่ผ่านมา
  • 1 สัปดาห์ที่ผ่านมา
  • 1 เดือนที่ผ่านมา
  • 1 ปีที่ผ่านมา

ทั้งหมด

  • ทั้งหมด
  • แนะนำ
  • หุ้น
  • สกุลเงินดิจิทัล
  • ธนาคารกลาง
  • อัปเดตทรัมป์
  • ข่าวเด่น
ดูข่าวเด่นเท่านั้น
แชร์

ทรัมป์เตือนว่าหากพรรคเดโมแครตชนะการเลือกตั้งกลางเทอม จะทำให้เกิดภาวะเศรษฐกิจตกต่ำคล้ายกับปี 1929

แชร์

ทรัมป์คาดการณ์ว่าราคาน้ำมันดิบและน้ำมันเบนซินจะลดลงอย่างมาก

แชร์

ประธานาธิบดีเซเลนสกีของยูเครนกล่าวว่า: ยูเครนได้รับข้อมูลข่าวกรองว่ารัสเซียวางแผนที่จะโจมตีด้วยขีปนาวุธรอบใหม่ และจำเป็นต้องมีมาตรการรับมือ

แชร์

ราคาน้ำมันดิบในตลาดซื้อขายล่วงหน้าเซี่ยงไฮ้ปิดลดลง 1.96% ในช่วงการซื้อขายกลางคืน ที่ 721.50 หยวนต่อบาร์เรล ราคาทองคำในตลาดซื้อขายล่วงหน้าเซี่ยงไฮ้ปิดลดลง 1.02% และราคาเงินในตลาดซื้อขายล่วงหน้าเซี่ยงไฮ้ปิดลดลง 4.10%

แชร์

ประธานาธิบดีทรัมป์ของสหรัฐฯ เสนอให้เปลี่ยนชื่อช่องแคบฮอร์มุซเป็นช่องแคบทรัมป์

แชร์

ทรัมป์: สหรัฐอเมริกากำลังร่วมมือกับเวเนซุเอลาในการสกัดน้ำมันหลายล้านบาร์เรลเพื่อส่งให้สหรัฐอเมริกา

แชร์

ประธานาธิบดีทรัมป์ของสหรัฐฯ ย้ำความตั้งใจที่จะเปลี่ยนชื่ออ่าวเม็กซิโกเป็นอ่าวสหรัฐอเมริกา

แชร์

ประธานาธิบดีทรัมป์แห่งสหรัฐอเมริกา: แคนาดาแสดงท่าทีเป็นมิตรกับสหรัฐอเมริกาในช่วงที่ผ่านมา

แชร์

มาชาโด ผู้นำฝ่ายค้านของเวเนซุเอลา: ผู้ที่ให้ความช่วยเหลือในกระบวนการเปลี่ยนผ่านจะต้องได้รับการรับประกัน

แชร์

มาชาโด ผู้นำฝ่ายค้านของเวเนซุเอลา กล่าวว่า รัฐบาลชุดต่อไปต้องจัดตั้งคณะกรรมการตรวจสอบข้อเท็จจริง และต้องมีกระบวนการทางตุลาการในช่วงเปลี่ยนผ่านด้วย

แชร์

มาชาโด ผู้นำฝ่ายค้านของเวเนซุเอลา กล่าวว่า สหรัฐอเมริกาจะมีบทบาทในเวเนซุเอลาในระยะยาว

แชร์

สำนักงานปฏิบัติการค้าทางทะเลแห่งสหราชอาณาจักร (MTO) รายงานว่า เจ้าหน้าที่รักษาความปลอดภัยของบริษัทได้แจ้งให้ MTO ทราบว่า เรือบรรทุกน้ำมันของบริษัทถูกกระสุนปืนใหญ่ที่ไม่ทราบชนิดโจมตี ขณะกำลังแล่นผ่านช่องแคบฮอร์มุซ

แชร์

ฟิทช์ เรตติ้งส์: อัตราเงินเฟ้อสูงกว่าการเติบโตของค่าจ้าง ส่งผลให้ความสามารถในการฟื้นตัวของผู้บริโภคในยูโรโซนถูกทดสอบ

แชร์

ราคาสัญญาซื้อขายล่วงหน้าดีบุก LME ปิดลดลง 1,020 ดอลลาร์สหรัฐ

แชร์

สัญญาซื้อขายล่วงหน้าทองแดง LME ปิดลดลง 121 ดอลลาร์ ที่ 14,356 ดอลลาร์ต่อตัน สัญญาซื้อขายล่วงหน้าอะลูมิเนียม LME ปิดเพิ่มขึ้น 6 ดอลลาร์ ที่ 3,078 ดอลลาร์ต่อตัน สัญญาซื้อขายล่วงหน้าสังกะสี LME ปิดเพิ่มขึ้น 20 ดอลลาร์ ที่ 3,883 ดอลลาร์ต่อตัน สัญญาซื้อขายล่วงหน้าตะกั่ว LME ปิดเพิ่มขึ้น 16 ดอลลาร์ ที่ 1,915 ดอลลาร์ต่อตัน สัญญาซื้อขายล่วงหน้านิกเกล LME ปิดลดลง 69 ดอลลาร์ ที่ 15,536 ดอลลาร์ต่อตัน สัญญาซื้อขายล่วงหน้าดีบุก LME ปิดลดลง 1,020 ดอลลาร์ ที่ 49,697 ดอลลาร์ต่อตัน สัญญาซื้อขายล่วงหน้าโคบอลต์ LME ปิดราคาคงที่ที่ 33,510 ดอลลาร์ต่อตัน

แชร์

ราคาทองคำล่วงหน้าในนิวยอร์กลดลงต่ำกว่า 4,020 ดอลลาร์ต่อออนซ์ ลดลง 0.78% ในวันนี้

แชร์

ราคาทองคำสปอตลดลงต่ำกว่า 4,010 ดอลลาร์ต่อออนซ์ ลดลง 1.41% ในวันนี้

แชร์

ทรัมป์: สหรัฐอเมริกาจำเป็นต้องโจมตีอิหร่านเพื่อป้องกันไม่ให้อิหร่านครอบครองอาวุธนิวเคลียร์

แชร์

ประธานาธิบดีทรัมป์ของสหรัฐฯ ย้ำอีกครั้งว่าความขัดแย้งกับอิหร่านจะยุติลงในไม่ช้า

แชร์

มาชาโด ผู้นำฝ่ายค้านของเวเนซุเอลา กล่าวว่า การเปลี่ยนผ่านอย่างเป็นระเบียบในเวเนซุเอลาเป็นผลประโยชน์ของสหรัฐอเมริกาและซีกโลกตะวันตกทั้งหมด

เวลา
ค่าจริง
คาดการณ์
ครั้งก่อน
ผลกระทบ
แอฟริกาใต้ PPI YoY (ก.ย.)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน การคาดการณ์เงินเฟ้อของผู้บริโภค (ต.ค.)

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน การคาดการณ์ราคาขาย (ต.ค.)

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน ดัชนีบรรยากาศอุตสาหกรรม (ต.ค.)

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน ดัชนีความเชื่อมั่นผู้บริโภคขั้นสุดท้าย (ต.ค.)

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน ดัชนีความเชื่อมั่นเศรษฐกิจ (ต.ค.)

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน ดัชนีความมั่งคั่งอุตสาหกรรมบริการ (ต.ค.)

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
อิตาลี อัตราผลตอบแทนเฉลี่ยการประมูล BTP 5-ปี

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
อิตาลี อัตราผลตอบแทนเฉลี่ยการประมูลหนี้ BTP 10-ปี

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา ค่าเฉลี่ยจำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรก4 สัปดาห์ (SA)

ค:--

ค: --

ค: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา จำนวนผู้ขอรับสวัสดิการว่างงานต่อรายสัปดาห์ (SA)

ค:--

ค: --

ค: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา ค่าใช้จ่ายการบริโภคส่วนบุคคลที่จริง MoM (ก.ย.)

ค:--

ค: --

ค: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
สหรัฐอเมริกา ดัชนีราคา PCE MoM (ก.ย.)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา รายได้ส่วนบุคคล MoM (ก.ย.)

ค:--

ค: --

ค: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
สหรัฐอเมริกา ดัชนีราคา PCE YoY (SA) (ก.ย.)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา ดัชนีราคาเบื้องต้น PCE QoQ (SA) (ไตรมาส 3)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา ดัชนีราคาPCEหลักMoM (ก.ย.)

ค:--

ค: --

ค: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา GDP Deflator Prelim QoQ (SA) (ไตรมาส 3)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา ค่าใช้จ่ายการบริโภคส่วนบุคคลที่จริงเบื้องต้น QoQ (ไตรมาส 3)

ค:--

ค: --

ค: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
สหรัฐอเมริกา ดัชนีราคาการใช้จ่ายด้านการบริโภคพื้นฐานส่วนบุคคลเบื้องต้นต่อปี QoQ (SA) (ไตรมาส 3)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา รายจ่ายส่วนบุคคล MoM(SA) (ก.ย.)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา GDP แท้จริงเบื้องต้นประจำปี QoQ (SA) (ไตรมาส 3)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกรายสัปดาห์ (SA)

ค:--

ค: --

ค: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
สหรัฐอเมริกา ดัชนีราคาPCEหลักYoY (ก.ย.)

ค:--

ค: --

ค: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน อัตราดอกเบี้ยเงินฝาก ECB

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน อัตราการรีไฟแนนซ์หลักของ ECB

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
ยูโรโซน อัตราสินเชื่อส่วนเพิ่ม ECB

ค:--

ค: --

ค: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
แถลงการณ์นโยบายการเงิน
งานแถลงข่าว ECB
สหรัฐอเมริกา การเปลี่ยนแปลงสต็อกก๊าซธรรมชาติประจำสัปดาห์ของ EIA

ค:--

ค: --

ค: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
สหรัฐอเมริกา ดัชนีราคาธนาคารกลางรัฐดัลลาส สหรัฐอเมริกา PCE YoY (ก.ย.)

--

ค: --

ค: --

บราซิล ค่าแรงงานสุทธิ CAGED (ก.ย.)

--

ค: --

ค: --

สหรัฐอเมริกา การถือครองธนารักษ์สหรัฐฯของธนาคารกลางต่างประเทศรายสัปดาห์

--

ค: --

ค: --

เกาหลีใต้ ดัชนียอดค้าปลีก MoM (ก.ย.)

--

ค: --

ค: --

เกาหลีใต้ ผลผลิตอุตสาหกรรมบริการ MoM (ก.ย.)

--

ค: --

ค: --

เกาหลีใต้ การผลิตภาคอุตสาหกรรม MoM(SA) (ก.ย.)

--

ค: --

ค: --

ญี่ปุ่น CPI โตเกียว MoM (ต.ค.)

--

ค: --

ค: --

ญี่ปุ่น อัตราผู้หางาน (ก.ย.)

--

ค: --

ค: --

ญี่ปุ่น CPI โตเกียว YoY (ต.ค.)

--

ค: --

ค: --

ญี่ปุ่น CPI หลักโตเกียว YoY (ต.ค.)

--

ค: --

ค: --

ญี่ปุ่น อัตราการว่างงาน (ก.ย.)

--

ค: --

ค: --

ญี่ปุ่น CPI โตเกียว MoM(ไม่รวมอาหารและพลังงาน) (ต.ค.)

--

ค: --

ค: --

ญี่ปุ่น ดัชนียอดค้าปลีก MoM (SA) (ก.ย.)

--

ค: --

ค: --
ญี่ปุ่น ดัชนียอดค้าปลีก YoY (ก.ย.)

--

ค: --

ค: --
ญี่ปุ่น การผลิตภาคอุตสาหกรรมเบื้องต้น MoM (ก.ย.)

--

ค: --

ค: --

ญี่ปุ่น ผลผลิตภาคอุตสาหกรรมเบื้องต้น YoY (ก.ย.)

--

ค: --

ค: --

ญี่ปุ่น สินค้าคงคลังอุตสาหกรรม MoM (ก.ย.)

--

ค: --

ค: --

ญี่ปุ่น ดัชนียอดค้าปลีก (ก.ย.)

--

ค: --

ค: --

ออสเตรเลีย PPI YoY (ไตรมาส 3)

--

ค: --

ค: --

ออสเตรเลีย PPI ดัชนีราคาผู้ผลิต QoQ (ไตรมาส 3)

--

ค: --

ค: --

ญี่ปุ่น ดอกเบี้ยอ้างอิง

--

ค: --

ค: --

แถลงการณ์นโยบายการเงิน
ญี่ปุ่น ใบสั่งก่อสร้าง YoY (ก.ย.)

--

ค: --

ค: --

ญี่ปุ่น จำนวนที่อยู่อาศัยเริ่มสร้าง YoY (ก.ย.)

--

ค: --

ค: --

ฝรั่งเศส GDP Prelim YoY (SA) (ไตรมาส 3)

--

ค: --

ค: --

งานแถลงข่าว BOJ
ตุรกี ดัชนีความเชื่อมั่นเศรษฐกิจ (ต.ค.)

--

ค: --

ค: --

สหราชอาณาจักร ดัชนีราคาบ้าน Nationwide MoM (ต.ค.)

--

ค: --

ค: --

สหราชอาณาจักร ดัชนีราคาบ้าน Nationwide YoY (ต.ค.)

--

ค: --

ค: --

ฝรั่งเศส PPI MoM (ก.ย.)

--

ค: --

ค: --

เยอรมนี อัตราการว่างงาน (SA) (ต.ค.)

--

ค: --

ค: --

Q&A กับผู้เชี่ยวชาญ
    • ทั้งหมด
    • ห้องสนทนา
    • กลุ่ม
    • เพื่อน
    EuroTrader flag
    SHIZEN
    @EuroTraderSo howany percentage do you think the trade could add to such a set up
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    EuroTrader flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    SHIZEN flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @EuroTraderokay maybe I'll work on this too
    SHIZEN flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @EuroTraderi didn't know this is another part o should work on before
    SHIZEN flag
    EuroTrader
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    @EuroTraderyes I've heard of this many times, thank you sir
    EuroTrader flag
    SHIZEN
    @EuroTraderokay maybe I'll work on this too
    @SHIZENyeah please do and if you need any guidance, I'm always here to help
    EuroTrader flag
    SHIZEN
    @EuroTraderi didn't know this is another part o should work on before
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    SHIZEN flag
    EuroTrader
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    @EuroTraderokay air
    SHIZEN flag
    EuroTrader
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    @EuroTraderDo you have other markets for me?
    EuroTrader flag
    SHIZEN
    @EuroTraderDo you have other markets for me?
    @SHIZENIt depends if you are trading them mate, I'm watching gold, BTC and EURUSD
    EuroTrader flag
    SHIZEN
    @EuroTraderDo you have other markets for me?
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    SHIZEN flag
    EuroTrader
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    @EuroTraderyes that's true
    SHIZEN flag
    EuroTrader
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    @EuroTraderwgat can you say about your overall bias on gold?
    EuroTrader flag
    SHIZEN
    @EuroTraderwgat can you say about your overall bias on gold?
    @SHIZENWell mate from what I'm seeing on the chart, I can say that we are still bullish on gold
    EuroTrader flag
    SHIZEN
    @EuroTraderwgat can you say about your overall bias on gold?
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    SHIZEN flag
    EuroTrader
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    @EuroTraderokay can you share it with me
    SHIZEN flag
    EuroTrader
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    @EuroTraderi want to really see what it looks like from the higher timeframe
    EuroTrader flag
    SHIZEN
    @EuroTraderi want to really see what it looks like from the higher timeframe
    @SHIZENAlright mate, hold on let me get you my chart on gold
    EuroTrader flag
    EuroTrader flag
    EuroTrader
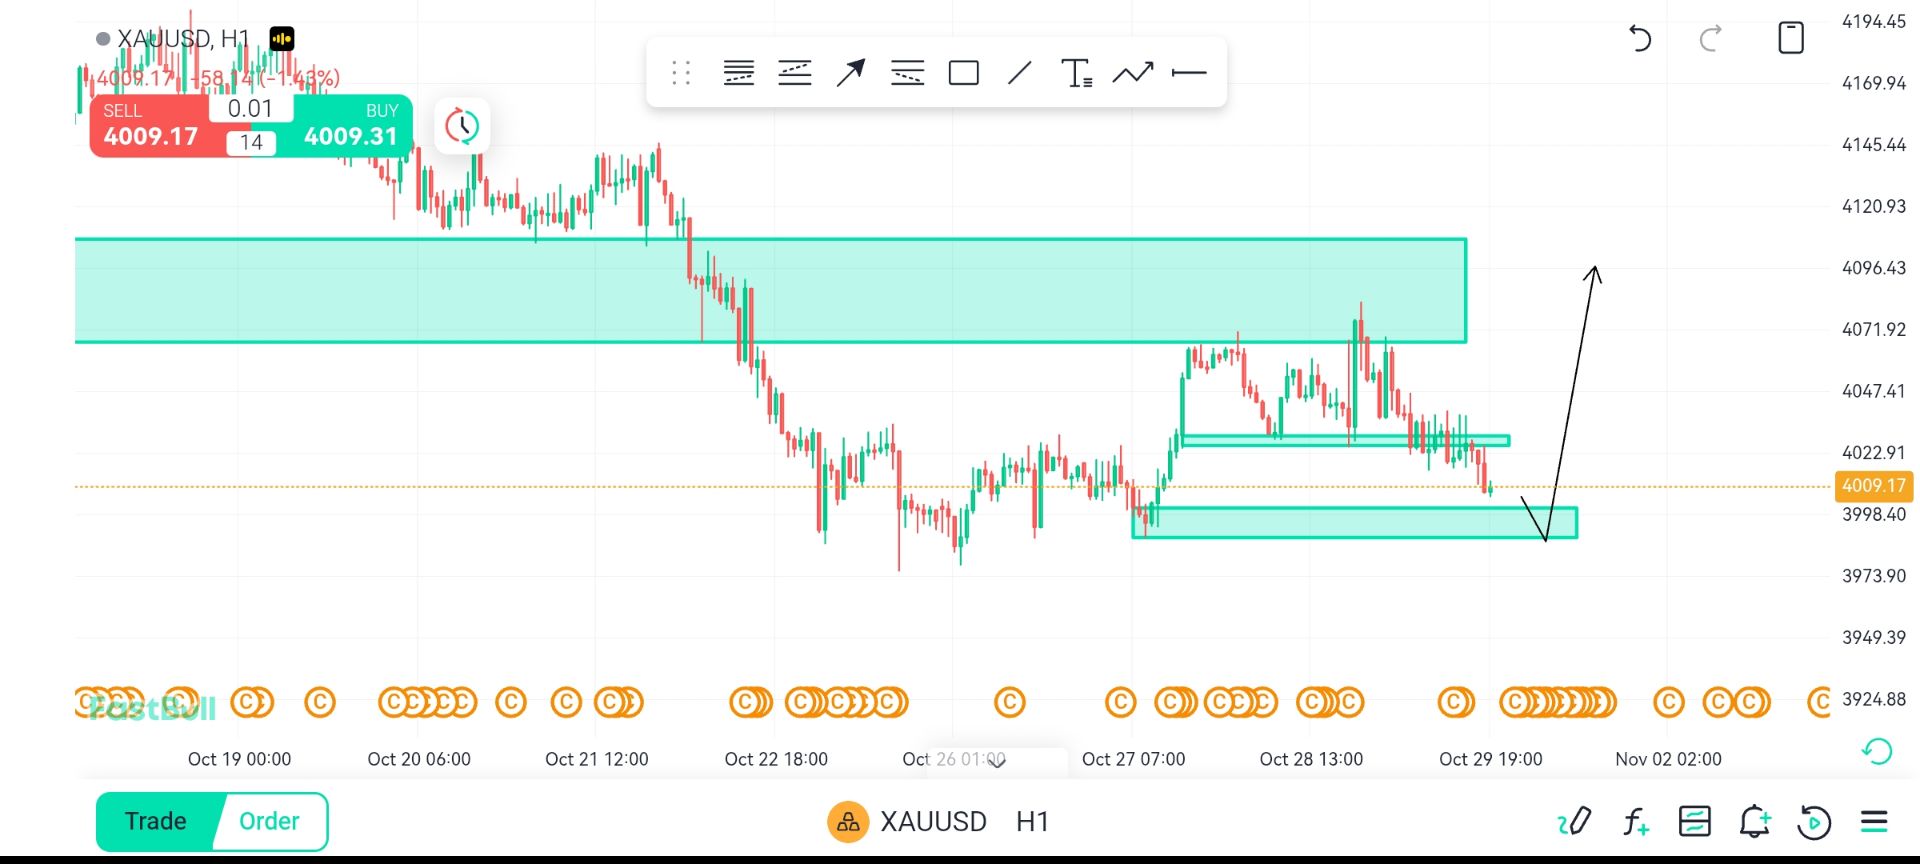
    @SHIZENHere looking at this, you can agree with me that gold is still struggling to push above
    พิมพ์ที่นี่...
    เพิ่มชื่อสินทรัพย์หรือรหัส

      ไม่มีข้อมูลที่ตรงกัน

      ทั้งหมด
      แนะนำ
      หุ้น
      สกุลเงินดิจิทัล
      ธนาคารกลาง
      อัปเดตทรัมป์
      ข่าวเด่น
      • ทั้งหมด
      • สงครามรัสเซีย–ยูเครน
      • โฟกัสตะวันออกกลาง
      • ทั้งหมด
      • สงครามรัสเซีย–ยูเครน
      • โฟกัสตะวันออกกลาง

      ค้นหา
      ผลิตภัณฑ์

      กราฟ ฟรีตลอดไป

      แชท Q&A กับผู้เชี่ยวชาญ
      ตัวกรอง ปฏิทินเศรษฐกิจ ข้อมูล เครื่องมือ
      สมาชิก ฟีเจอร์
      ศูนย์ข้อมูล แนวโน้มของตลาด ข้อมูลสถาบัน อัตราดอกเบี้ยของธนาคารกลาง เศรษฐกิจมหภาค

      แนวโน้มของตลาด

      ความเชื่อมั่น สมุดคำสั่งซื้อขาย ความสัมพันธ์ในตลาดฟอเร็กซ์

      ตัวชี้วัดยอดนิยม

      กราฟ ฟรีตลอดไป
      ตลาด

      ข่าวสาร

      24x7 การวิเคราะห์ แหล่งเรียนรู้

      ทัศนคติล่าสุด

      อัปเดตล่าสุด

      สัญญาณ

      คัดลอก อันดับ สัญญาณล่าสุด มาเป็นผู้ให้สัญญาณ การจัดอันดับ AI
      การแข่งขัน
      Brokers

      ภาพรวม โบรกเกอร์ เรตติ้ง อันดับ หน่วยงานควบคุม ข่าวสาร การเรียกร้อง
      รายชื่อโบรกเกอร์ การเปรียบเทียบโบรกเกอร์ฟอเร็กซ์ การเปรียบเทียบสเปรดสด โบรกเกอร์โกง
      Q&A ร้องเรียน วิดีโอแจ้งเตือนการหลอกลวง เคล็ดลับการตรวจจับการหลอกลวง
      เพิ่มเติม

      สำหรับธุรกิจ
      กิจกรรม
      รับสมัครงาน เกี่ยวกับเรา การลงโฆษณา ศูนย์ช่วยเหลือ

      ไวท์เลเบล

      Broker API

      Data API

      ปลั๊กอินเว็บไซต์

      โครงการพันธมิตร

      รางวัล การประเมินสถาบัน IB Seminar กิจกรรม Salon นิทรรศการ
      เวียดนาม ประเทศไทย สิงคโปร์ ดูไบ
      Fans Party เซสชั่นการแบ่งปันการลงทุน
      การประชุมสุดยอด FastBull นิทรรศการ BrokersView
      การค้นหาเมื่อเร็วๆนี้
        คำศัพท์ที่ยอดนิยม
          ตลาด
          การวิเคราะห์
          ผู้ใช้
          24x7
          ปฏิทินเศรษฐกิจ
          แหล่งเรียนรู้
          ข้อมูล
          • ชื่อ
          • ค่าล่าสุด
          • ครั้งก่อน

          ดูผลการค้นหาทั้งหมด

          ไม่มีข้อมูล

          สแกน ดาวน์โหลด

          Faster Charts, Chat Faster!

          ดาวน์โหลด
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          เปิดบัญชี
          ค้นหา
          ผลิตภัณฑ์
          กราฟ ฟรีตลอดไป
          ตลาด
          ข่าวสาร
          สัญญาณ

          คัดลอก อันดับ สัญญาณล่าสุด มาเป็นผู้ให้สัญญาณ การจัดอันดับ AI
          การแข่งขัน
          Brokers

          ภาพรวม โบรกเกอร์ เรตติ้ง อันดับ หน่วยงานควบคุม ข่าวสาร การเรียกร้อง
          รายชื่อโบรกเกอร์ การเปรียบเทียบโบรกเกอร์ฟอเร็กซ์ การเปรียบเทียบสเปรดสด โบรกเกอร์โกง
          Q&A ร้องเรียน วิดีโอแจ้งเตือนการหลอกลวง เคล็ดลับการตรวจจับการหลอกลวง
          เพิ่มเติม

          สำหรับธุรกิจ
          กิจกรรม
          รับสมัครงาน เกี่ยวกับเรา การลงโฆษณา ศูนย์ช่วยเหลือ

          ไวท์เลเบล

          Broker API

          Data API

          ปลั๊กอินเว็บไซต์

          โครงการพันธมิตร

          รางวัล การประเมินสถาบัน IB Seminar กิจกรรม Salon นิทรรศการ
          เวียดนาม ประเทศไทย สิงคโปร์ ดูไบ
          Fans Party เซสชั่นการแบ่งปันการลงทุน
          การประชุมสุดยอด FastBull นิทรรศการ BrokersView

          เราควรเก็บภาษีการโอนความมั่งคั่งอันยิ่งใหญ่อย่างไร?

          เศรษฐกิจ

          สรุป:

          การถ่ายโอนทรัพยากรส่วนตัวระหว่างรุ่นต่อรุ่นนั้นมีมานานเท่ากับสังคมเลยทีเดียว

          การแนะนำ

          การโอนทรัพยากรระหว่างรุ่นสู่รุ่นโดยเอกชนมีมาช้านานพอๆ กับสังคมเลยทีเดียว การโต้เถียงเกี่ยวกับการโอนดังกล่าวก็เกิดขึ้นอยู่ทั่วไป โดยพบเห็นได้บ่อยในเรื่องราวในพระคัมภีร์และพล็อตเรื่องของเชกสเปียร์ ในยุคปัจจุบัน การโอนความมั่งคั่งก่อให้เกิดปัญหาที่ลึกซึ้งพอๆ กับธรรมชาติของความสัมพันธ์ในครอบครัว และก่อให้เกิดปัญหาสาธารณะอย่างความสามารถในการสร้างผลลัพธ์ที่ยุติธรรมของระบบเศรษฐกิจ ขนาดและการกระจายของการโอนระหว่างรุ่นได้ก่อให้เกิดความกังวลเกี่ยวกับการสร้างราชวงศ์ของครอบครัว ทำให้เกิดแนวโน้มของความไม่เท่าเทียมกัน และจำกัดโอกาสและการเคลื่อนไหวทางเศรษฐกิจ ในขณะเดียวกันก็มีความกังวลว่าการเก็บภาษีการโอนจะลดประสิทธิภาพและการสะสมทุน และละเมิดหลักการความเสมอภาคในแนวนอน
          ปัญหาเหล่านี้มีแนวโน้มที่จะมีความสำคัญมากขึ้นในอีกหลายทศวรรษข้างหน้า เนื่องจากสหรัฐฯ เผชิญกับการถ่ายโอนความมั่งคั่งระหว่างรุ่นที่ใหญ่ที่สุดในประวัติศาสตร์ การเก็บภาษีจากกระแสเหล่านี้อย่างรอบคอบอาจช่วยเพิ่มรายได้และปรับปรุงระบบภาษีได้ แต่ภาษีสำหรับการถ่ายโอนถูกยกเลิกไปในช่วงไม่กี่ปีที่ผ่านมา
          ในเอกสารสรุปนโยบายฉบับนี้ (ซึ่งอิงตาม  โครงการวิจัย ที่ครอบคลุมมากขึ้น ) เราพัฒนาวิธีการใหม่ซึ่งจับคู่ระหว่างมรดกและมรดก เราใช้ผลลัพธ์เพื่อตรวจสอบผลกระทบต่อรายได้และการกระจายของสามทางเลือกสำหรับภาษีการโอนทรัพย์สิน ได้แก่ การปฏิรูปภาษีมรดก การเก็บภาษีจากกำไรจากการขายทรัพย์สินเมื่อเสียชีวิต และการแปลงภาษีมรดกเป็นภาษีมรดก (จ่ายโดยผู้รับ) เราสรุปได้ว่าภาษีมรดกสามารถสร้างรายได้เพิ่มขึ้นและก้าวหน้ากว่าภาษีมรดกที่มีอยู่ นอกจากนี้ การเก็บภาษีมรดกและกำไรจากการขายทรัพย์สินที่ยังไม่เกิดขึ้นจริงเมื่อเสียชีวิตจะช่วยปิดช่องโหว่ที่ใหญ่ที่สุดสองจุดในการจัดเก็บภาษีเงินได้

          การถ่ายโอนความมั่งคั่งครั้งยิ่งใหญ่

          การรายงาน ข่าวเกี่ยวกับ “การโอนทรัพย์สินครั้งใหญ่” ที่กำลังจะเกิดขึ้นได้กลาย มาเป็น ประเด็นที่  สาธารณชน  ให้ความสนใจไปแล้ว จากข้อมูลการสำรวจการเงินของผู้บริโภค ครัวเรือนที่มีอายุ 55 ปีขึ้นไปถือครองทรัพย์สินที่ยกให้เป็นมรดกได้ทั้งหมด 71% ในปี 2021 ซึ่งเพิ่มขึ้นจาก 54% ในปี 1997 รูปที่ 1 แสดงเส้นทางความมั่งคั่งตามกลุ่มอายุ ครัวเรือนที่มีหัวหน้าครัวเรือนที่มีอายุ 55-64 ปี 65-74 ปี และ 75 ปีขึ้นไปมีความมั่งคั่งเติบโตอย่างมากเมื่อเทียบกับ GDP ครัวเรือนที่มีหัวหน้าครัวเรือนที่มีอายุต่ำกว่า 40 ปีหรือ 40-54 ปีมีความมั่งคั่งเท่ากันหรือต่ำกว่าในปี 2021 เมื่อเทียบกับ GDP เมื่อเทียบกับปี 1997 การเพิ่มขึ้นส่วนใหญ่เกิดขึ้นกับครัวเรือนที่มีอายุ 55 ปีขึ้นไปที่มีฐานะร่ำรวยที่สุดเพียง 10% เท่านั้น
          เราควรเก็บภาษีการโอนความมั่งคั่งครั้งใหญ่ด้วยวิธีใด?_1
          หากประสบการณ์ของคนรุ่นก่อนเป็นแนวทาง ส่วนแบ่งความมั่งคั่งที่สำคัญของครัวเรือนที่มีอายุ 55 ปีขึ้นไปจะถูกเก็บไว้จนตาย โดยเฉพาะอย่างยิ่งในครัวเรือนที่มีฐานะร่ำรวยที่สุด ความมั่งคั่งเหล่านี้จะถูกทิ้งไว้ให้กับคนรุ่นต่อๆ ไปในลักษณะที่รักษาราชวงศ์ของครอบครัวเอาไว้ และทำให้การกระจายทรัพยากรระหว่างรุ่นของผู้รับมรดกไม่เท่าเทียมกันมากขึ้น ในปี 2021 ผู้มีรายได้สูงสุด 10% ได้รับมรดกรวม 55% ในขณะที่ผู้มีรายได้ต่ำสุด 2 คนได้รับน้อยกว่า 10%

          ความจำเป็นในการปฏิรูปภาษีการโอน

          แม้ว่าการกระจายความมั่งคั่งจากมรดกจะไม่เท่าเทียมกันอย่างมาก แต่ระบบภาษีการโอนความมั่งคั่ง ซึ่งประกอบด้วยภาษีมรดก ของขวัญ และภาษีข้ามรุ่น ก็แทบจะถูกทำลายล้างในช่วง 50 ปีที่ผ่านมา รวมถึงการลดหย่อนภาษีมรดกที่บังคับใช้ในปี 2017 สัดส่วนของผู้เสียชีวิตที่มรดกต้องเสียภาษีมรดกลดลงจาก 6.5% ในปี 1972 เหลือ 2.1% ในปี 1997 ภายในปี 2021 มีเพียง 1 ใน 1,300 คนที่เสียชีวิตที่ต้องเสียภาษีมรดกของรัฐบาลกลาง ซึ่งน้อยกว่า 0.1% รายได้จากภาษีมรดกลดลงอย่างสมดุล ทั้งในแง่ของสัดส่วนของรายได้ทั้งหมดและสัดส่วนของ GDP
          สหรัฐอเมริกาถือเป็นประเทศนอกรีตในกลุ่ม OECD ซึ่งมีประเทศจำนวนมากที่เก็บภาษีมรดกมากกว่าภาษีมรดก จาก 36 ประเทศในกลุ่ม OECD มีเพียง 4 ประเทศ (เดนมาร์ก เกาหลีใต้ สหรัฐอเมริกา และสหราชอาณาจักร) เท่านั้นที่เก็บภาษีมรดก นอกจากนี้ยังมีการเก็บภาษีมรดกอีก 20 รายการ ซึ่งขึ้นอยู่กับความสัมพันธ์ระหว่างผู้เสียชีวิตและขนาดของมรดกที่ได้รับ (OECD 2021) มีความแตกต่างอย่างมีนัยสำคัญในระดับความมั่งคั่งที่ได้รับการยกเว้นภาษีการโอน แต่แม้แต่ระดับการยกเว้นสูงสุดซึ่งอยู่ที่ 1.1 ล้านดอลลาร์ในอิตาลีในปี 2007-2018 ก็ยังต่ำกว่าการยกเว้นภาษีมรดกในสหรัฐอเมริกาอย่างมาก ภาษีการโอนทรัพย์สินคิดเป็นสัดส่วนเพียงเล็กน้อยของรายได้ภาษีรวมในทุกประเทศ
          การปฏิรูประบบภาษีการโอนความมั่งคั่งอาจช่วยลดความไม่เท่าเทียมกันทางเศรษฐกิจและเพิ่มรายได้ของรัฐบาลกลาง ในช่วงไม่กี่ปีที่ผ่านมา พบว่าการกระจายมาตรการทางเศรษฐกิจต่างๆ เพิ่มมากขึ้นอย่างมาก รวมถึงรายได้ ความมั่งคั่ง และอายุขัย ทำให้เกิดความกังวลตั้งแต่ความเท่าเทียมกันของโอกาสไปจนถึงอนาคตของประชาธิปไตย1 (Bricker et al. 2016; Saez and Zucman 2018; Smith, Zidar, and Zwick 2022; Case and Deaton 2023) การโอนความมั่งคั่งมีส่วนทำให้เกิดความไม่เท่าเทียมกันมากขึ้น เนื่องจากการโอนโดยรวมมีจำนวนมาก มอบให้โดยครัวเรือนที่ร่ำรวยที่สุด และเป็นผู้รับโดยทายาทที่ร่ำรวยอยู่แล้ว (Feiveson and Sabelhaus 2018) นอกจากนี้ การคาดการณ์งบประมาณมาตรฐานบ่งชี้ว่าหนี้ของรัฐบาลกลางจะเพิ่มขึ้นอย่างต่อเนื่องและหลีกเลี่ยงไม่ได้ในอีก 30 ปีข้างหน้า ส่งผลให้อัตราการเติบโตทางเศรษฐกิจลดลง (CBO 2024, Auerbach and Gale 2024) แม้ว่าจะต้องมีการปรับเปลี่ยนบางอย่างในด้านการใช้จ่าย แต่การเพิ่มรายได้ของรัฐบาลกลางสามารถและควรเป็นส่วนหนึ่งของวิธีแก้ไขเช่นกัน เมื่อพิจารณาจากความไม่เท่าเทียมกันที่สูง ภาระภาษีที่เพิ่มขึ้นของครัวเรือนที่ร่ำรวยจึงสมควรได้รับการพิจารณาเป็นพิเศษ โดยเฉพาะอย่างยิ่งเนื่องจากการเก็บภาษีจากรายได้จากทุน  ลดลง  ในช่วงหลายทศวรรษที่ผ่านมา

          ภาษีมรดกและมรดก

          การเปรียบเทียบภาษีมรดกและภาษีมรดกถือเป็นส่วนสำคัญของการวิเคราะห์นโยบายเศรษฐกิจมาช้านาน (Batchelder 2007) ความแตกต่างระหว่างภาษีทั้งสองประเภทส่วนหนึ่งก็คือ ดูเหมือนว่าจะมีการแสดงความโกรธแค้นทางศีลธรรมน้อยกว่าต่อการเก็บภาษีของขวัญจำนวนมากที่บุคคลได้รับเมื่อเทียบกับการเก็บภาษีความมั่งคั่งที่สะสมไว้ของผู้บริจาค การสำรวจที่ได้รับการออกแบบอย่างรอบคอบและเป็นตัวแทนระดับชาติโดยนักเศรษฐศาสตร์ Stefanie Stantcheva (2021) จากมหาวิทยาลัยฮาร์วาร์ด รายงานว่าผู้ตอบแบบสอบถาม 61% เชื่อว่าการเก็บภาษีมรดกของผู้เสียชีวิตที่หารายได้เองเป็นเรื่องไม่ยุติธรรม ในขณะเดียวกัน ผู้ตอบแบบสอบถามเพียง 32% เท่านั้นที่คิดว่าเป็นเรื่องยุติธรรมที่บุตรหลานของพ่อแม่ที่ร่ำรวยจะ "เข้าถึงสิ่งอำนวยความสะดวกที่ดีกว่า"
          ภาษีมรดกและภาษีทรัพย์สินอาจแตกต่างกันได้เนื่องจากผลกระทบต่อพฤติกรรมที่สำคัญ ตัวอย่างเช่น หากเป้าหมายของการเก็บภาษีการโอนทรัพย์สินคือการลดความไม่เท่าเทียมกัน ภาษีมรดกจะมีประสิทธิภาพมากกว่าภาษีทรัพย์สิน เนื่องจากภาษีนี้มุ่งเป้าไปที่การโอนทรัพย์สินจำนวนมากของบุคคลแทนที่จะเป็นทรัพย์สินจำนวนมาก ซึ่งอาจแบ่งให้กับสมาชิกในครอบครัวหลายคนภายใต้ภาษีมรดก (Becker 2005, Fahri และ Werning 2010, Piketty และ Saez 2013)
          สุดท้าย ความแตกต่างที่สำคัญระหว่างภาษีมรดกและภาษีมรดกก็คือ ภาษีมรดกจะครอบคลุมการละเว้นที่สำคัญที่สุดประการหนึ่งในภาษีเงินได้ นั่นคือ รายได้ที่ได้รับจากการให้หรือยกมรดก การเก็บภาษีรายได้ทั้งหมดแทนที่จะอนุญาตให้มีการปฏิบัติที่แตกต่างกันกับทรัพยากรในครัวเรือนในรูปแบบต่างๆ ถือเป็นสิ่งที่พึงปรารถนาของนโยบายภาษีที่ดี ซึ่งไม่สามารถทำได้หากไม่เก็บภาษีมรดกเป็นรายได้
          แม้จะมีการกล่าวอ้างซ้ำแล้วซ้ำเล่าว่าเป็นตรงกันข้าม แต่ก็มีหลักฐานเพียงน้อยนิดว่าภาษีการโอนความมั่งคั่งจะลดการสะสมหรือประสิทธิภาพของทุน และแน่นอนว่าภาษีสามารถจัดโครงสร้างได้ในลักษณะที่คำนึงถึงการพิจารณาพิเศษที่เกิดขึ้นจากธุรกิจขนาดเล็กหรือฟาร์มครอบครัว

          การเก็บภาษีจากกำไรจากการขายทุนเมื่อเสียชีวิต

          การเก็บภาษีกำไรจากทุนที่ยังไม่ได้รับรู้เมื่อเจ้าของทรัพย์สินเสียชีวิตนั้นบางครั้งเรียกว่าการถือว่าการเสียชีวิตเป็นเหตุการณ์การรับรู้โดยสร้างสรรค์ กำไรที่ยังไม่ได้รับรู้เมื่อเสียชีวิตนั้นเกี่ยวข้องอย่างใกล้ชิดกับการเก็บภาษีจากมรดกและมรดก ประมาณ 27% ของความมั่งคั่งทั้งหมดและ 41% ของความมั่งคั่งที่ถือครองโดย 1% อันดับแรกอยู่ในรูปแบบของกำไรจากทุนที่ยังไม่ได้รับรู้ (Bricker et al. 2020) ตามกฎหมายปัจจุบัน จะไม่มีการจ่ายภาษีเงินได้จากกำไรที่ยังไม่ได้รับรู้ซึ่งเกิดขึ้นตลอดอายุขัยของเจ้าของทรัพย์สินหากเจ้าของทรัพย์สินถือครองทรัพย์สินนั้นจนเสียชีวิต ข้อกำหนดนี้ซึ่งเรียกกันว่า “ช่องโหว่ของนางฟ้าแห่งความตาย” ไม่เพียงแต่ทำให้สูญเสียรายได้หลายพันล้านดอลลาร์เท่านั้น แต่ยังบิดเบือนพฤติกรรมอีกด้วย โดยบุคคลต่างๆ มีแรงจูงใจที่จะถือครองสินทรัพย์ทุนตลอดอายุขัยเพื่อหลีกเลี่ยงการเก็บภาษีเมื่อทุนนั้นอาจได้รับการจัดสรรอย่างมีประสิทธิภาพมากกว่าในที่อื่น (Kinsley 1987)
          This loophole can be addressed in two ways. First, under carryover basis at death, heirs would receive the asset with the original basis and, when they sold the asset, that they would be taxed on the full capital gain rather than (under current rules) just the appreciation that occurs after they receive the bequest. This approach was created in 1976 but then repealed in 1980 before it ever went into effect. The tax code currently uses this approach for assets transferred inter vivos but not for bequests. CBO (2022) estimates that implementing carryover basis at death starting in 2023 would raise an additional $2 billion in revenue in the first year and $156.4 billion over the subsequent 10 years. Several other countries—including Australia, Austria, Mexico and Norway—use carryover basis.
          Alternatively, unrealized gains could be taxed at death. The best example of this in practice is Canada, which has no estate or inheritance tax but treats death as a realization event (Canada Revenue Agency 2024, OECD 2021). To address liquidity issues, Canada exempts capital gains on principal residences and provides a lifetime deduction of 1 million Canadian dollars for qualified farm and fishing property. Relative to carrying over the basis, taxing gains at death simplifies recordkeeping because individuals do not have to keep track of the original purchase price of inherited assets once the tax is paid. This advantage has not been enough to persuade other countries to adopt a tax on unrealized gains at death, however.
          Recent work shows the revenue potential for taxing unrealized gains at death. Poterba and Weisbenner (2001) and Avery, Grodzicki, and Moore (2015) estimate that a tax on unrealized gains at death without any exemption level could raise more than the current estate tax system but that the tax burden would fall more on low-wealth households than under the estate tax. Avery, Grodzicki, and Moore (2015) and Gordon, Joulfaian, and Poterba (2016) estimate that if the exemption level were set at the 2010 level, when carry-over basis existed for a year, the revenue effects of taxing gains at death would be far lower than under the current estate tax. CBO (2011) comes to the same conclusion, estimating that, relative to a counterfactual where 2010 law was extended, reinstating the estate tax in 2011 raised an additional $550 billion over 10 years.

          Methodology

          The comparisons between an estate and inheritance tax and taxation of unrealized gains at death are of current policy interest. In recent policy proposals by seven think tanks to address the long-term fiscal imbalance, all seven proposed some reform to the taxation of wealth transfers. These reforms ranged from a complete repeal of the estate and gift tax to the reversion of estate tax parameters to 2009 levels. Four of the proposals would repeal the step-up in basis of capital gains at death, and one proposal would replace the estate tax with an inheritance tax
          Our work features both a new methodology to estimate inheritances and bequests and new results. Inheritances are directly observed in the SCF, and we use a method developed in an earlier paper (Feiveson and Sabelhaus 2019) to include both the inheritances that are reported as well as transfers of real property not captured in the SCF inheritance module. In addition, we construct estimates of bequests, based on estimates of household wealth from the SCF, estimates of differential mortality risk (with respect to income) from both the Social Security Administration and from work by Chetty et al. (2016), estimates of estate tax deductions from Statistics of Income data, and estimates of estate tax liability from our own calculators. There is nothing in the model or methodology that requires that (simulated) bequests closely approximate (respondent-reported) inheritances, but the two series are reasonably close in aggregate and have broadly similar size distribution, which we take as validation of the new methodology. We believe the methodology itself is a significant advance over previous work in that it allows comparisons of bequests with inheritances as a source of validation.
          By linking bequests and inheritances we are able to analyze wealth transfer taxes assuming they are borne either by decedents or inheritors, unlike previous work in the literature. Thus, we can calculate the distributional effects assuming that the burden of any of the wealth transfer taxes falls on either decedents or heirs. In this paper, however, we analyze all policy options assuming that heirs bear the burden of the tax (following Batchelder 2007, Entin 2004, and Mankiw 2003). We rank households by Expanded Income (EI), a broad measure of income we have developed elsewhere. EI includes all major forms of cash and non-cash income, including estimates of unrealized capital gains, imputed income from owner-occupied housing, unreported business income, and inheritances received.

          Results

          With this framework, we examine two stand-alone inheritance tax options—with a flat rate of 37% (the highest income tax rate in 2024) or 15% —and a third option, also stand-alone, to tax unrealized gains at death at a rate of 23.8% (the top rate on realized capital gains in 2024). By adjusting the exempt amounts, these options can raise the same amount of revenue as the estate tax under 2021 parameters. The exemptions are $2.81 million and $940,000 for the inheritance tax options and $2.22 million for the tax on unrealized gains. Figure 2 shows the distribution of tax burden by heir’s EI. As panels A and B show, the 37% inheritance tax is the most progressive of the options and is more progressive than the current estate tax, both because of the high rate and because of the large exemption amount that the high rate allows.
          In alternative simulations, we return the estate tax to its 2001 parameters, adjusted for inflation. Remarkably, this version of the estate tax would have raised $145 billion—more than seven times as much revenue in 2021 as the actual estate tax did that year. As panels C and D show, both the estate tax and the 37% inheritance tax (with an exemption of $150,000) are quite progressive under this revenue target. Even when ranking heirs by inheritance-exclusive EI, neither impose an aggregate tax burden of more than 0.5% of EI on the bottom 90%. The 15% inheritance tax and the unrealized gains taxes are not capable of generating the same amount of revenue. We conclude that inheritance taxes can raise more revenue and be more progressive than the existing estate tax and that they have other advantages such as broadening the income tax base.
          เราควรเก็บภาษีการโอนความมั่งคั่งครั้งใหญ่ด้วยวิธีใด?_2

          Conclusion

          ในช่วงหลายทศวรรษข้างหน้า สหรัฐฯ จะประสบกับกระแสการโอนความมั่งคั่งข้ามรุ่นที่ใหญ่ที่สุดในประวัติศาสตร์ยุคใหม่ ทั้งในแง่สัมบูรณ์และสัมพันธ์กัน การเก็บภาษีกระแสเหล่านี้อย่างเหมาะสมและรอบคอบถือเป็นโอกาสในการเพิ่มรายได้ ปรับปรุงความเสมอภาคในแนวตั้งและแนวนอนของระบบภาษี นำมาซึ่งโอกาสที่เท่าเทียมกันมากขึ้น และลดบทบาทของราชวงศ์ในระบบเศรษฐกิจ อย่างไรก็ตาม ระบบภาษีการโอนในปัจจุบันถูกทำลายล้างในช่วงไม่กี่ปีที่ผ่านมา และขาดอุปกรณ์ที่จะช่วยให้สังคมบรรลุเป้าหมายเหล่านี้ แม้จะมีการกล่าวอ้างซ้ำแล้วซ้ำเล่าในทางตรงกันข้าม การสร้างระบบภาษีการโอนที่ใช้งานได้จริงขึ้นมาใหม่ก็ไม่ได้ทำให้การสะสมทุนหรือประสิทธิภาพลดลงอย่างแน่นอน และแน่นอนว่าสามารถจัดโครงสร้างในลักษณะที่คำนึงถึงการพิจารณาพิเศษที่ธุรกิจขนาดเล็กหรือฟาร์มครอบครัวเสนอขึ้น ปัญหาเหล่านี้มีความน่าสนใจในปัจจุบัน เนื่องจากรัฐสภากำลังมองหาวิธีที่จะปิดช่องว่างทางการคลัง การประมาณการของเราแสดงให้เห็นว่าการปฏิรูประบบภาษีการโอนความมั่งคั่งอย่างรอบคอบ ซึ่งรวมถึงการเก็บภาษีกำไรจากทุนที่ยังไม่เกิดขึ้นจริงเมื่อเสียชีวิต และการแปลงภาษีมรดกเป็นภาษีมรดก สามารถเพิ่มรายได้ เพิ่มความก้าวหน้า และปรับปรุงเศรษฐกิจในรูปแบบอื่นๆ ได้เช่นกัน การปฏิรูปเหล่านี้จะช่วยกำหนดมาตรการสำรองที่สำคัญในการจัดเก็บภาษีจากรายได้สะสมที่เลี่ยงการเสียภาษีในปัจจุบัน ผู้กำหนดนโยบายควรคำนึงถึงการประมาณการเหล่านี้เมื่อประเมินทางเลือกด้านภาษีการโอนความมั่งคั่ง รวมถึงการรวมงบประมาณโดยทั่วไป
          หากต้องการติดตามข่าวสารล่าสุดเกี่ยวกับเหตุการณ์ทางเศรษฐกิจทั้งหมดของวันนี้ โปรดไปที่ ปฏิทินเศรษฐกิจ
          คำเตือนความเสี่ยงและข้อจำกัดความรับผิดชอบในการลงทุน
          ตลาดมีความเสี่ยง การลงทุนจำเป็นต้องระมัดระวัง เนื้อหาของบทความนี้มีไว้สำหรับอ้างอิงเท่านั้น และไม่ได้ถือเป็นคำแนะนำในการลงทุนส่วนบุคคล และไม่ได้คำนึงถึงเป้าหมายการลงทุนพิเศษ สถานะทางการเงินหรืออื่นๆของบุคคล ลงทุนตามนั้น ต้องรับผิดชอบความเสี่ยงของคุณเอง
          รายการโปรด
          แชร์
          FastBull
          ลิขสิทธิ์ © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          ผลิตภัณฑ์
          กราฟ

          แชท

          Q&A กับผู้เชี่ยวชาญ
          ตัวกรอง
          ปฏิทินเศรษฐกิจ
          ข้อมูล
          เครื่องมือ
          สมาชิก
          ฟีเจอร์
          ฟังก์ชั่น
          ตลาด
          ธุรกรรมคัดลอก
          สัญญาณล่าสุด
          การแข่งขัน
          24x7
          การวิเคราะห์
          แหล่งเรียนรู้
          บริษัท
          รับสมัครงาน
          เกี่ยวกับเรา
          ติดต่อเรา
          การลงโฆษณา
          ดาวน์โหลด FastBull
          ศูนย์ช่วยเหลือ
          ข้อเสนอแนะ
          ข้อตกลงผู้ใช้
          นโยบายความเป็นส่วนตัว
          นโยบายความเป็นส่วนตัว
          สำหรับธุรกิจ

          ไวท์เลเบล

          Broker API

          Data API

          ปลั๊กอินเว็บไซต์

          เครื่องมือออกแบบโปสเตอร์

          โครงการพันธมิตร

          การเปิดเผยความเสี่ยง

          ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ

          ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ

          หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน

          ไม่ได้ล็อกอิน

          เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม

          เชื่อมต่อโบรกเกอร์
          มาเป็นผู้ให้สัญญาณ
          ศูนย์ช่วยเหลือ
          บริการลูกค้า
          โหมดมืด
          สีขึ้นและลง

          เข้าสู่ระบบ

          ลงทะเบียน

          แถบข้าง
          เลย์เอาท์
          เต็มหน้าจอ
          ตั้งค่าเริ่มต้นเป็นกราฟ
          หน้ากราฟจะเปิดขึ้นตามค่าเริ่มต้นเมื่อคุณเข้า fastbull.com