


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX




Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior












Que el ETF conserve el 80 % de los ingresos no significa una rentabilidad del 80 %. Calcule el saldo realmente prestado, los costes y la contribución al patrimonio, y compruebe qué utilización permite compensar 15 puntos básicos de mayores gastos.
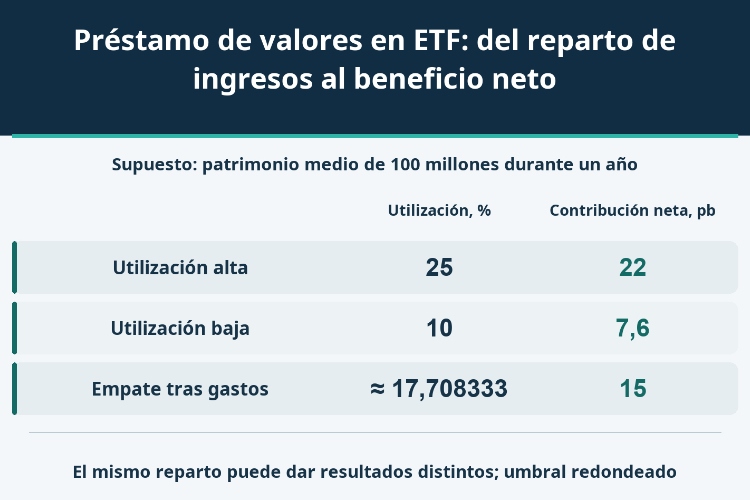
El préstamo de valores puede aportar ingresos a un ETF, pero el porcentaje que conserva el fondo no indica cuánto ganan sus partícipes. Dos fondos con un reparto del 80 % pueden obtener resultados muy distintos. En el ejemplo, pasar de una utilización del 25 % al 10 % reduce el ingreso neto anual de 220.000 a 76.000: una contribución de 22 o 7,6 puntos básicos sobre un patrimonio medio de 100 millones.
La comparación debe seguir el dinero que queda después de los costes y dividirlo por el patrimonio correcto. Antes de concluir que un ETF de mayores gastos sale más barato gracias al préstamo, hay que comprobar el volumen utilizado, la remuneración, los cargos del agente y las condiciones de la garantía. El reparto, por sí solo, no resuelve ninguna de esas preguntas.
El punto de vista es el del inversor cuyo ETF presta títulos de su cartera. El resultado de una posición corta del prestatario, la variación del precio de la participación y los ingresos que recibe el fondo son cuentas diferentes. Una tarifa anual elevada por tomar prestada una acción no es una rentabilidad aplicable a todo el capital invertido en el ETF.
Los documentos deben aclarar si el fondo puede prestar, quién actúa como agente, qué garantías acepta y cómo remunera el servicio. La información pertinente de fondos estadounidenses distingue ingresos brutos, remuneración del agente, otros costes e ingresos netos. Eso no implica que todos los mercados o contratos funcionen igual. La base del reparto puede cambiar cuando existe reinversión de garantías en efectivo.
Conviene construir un puente aritmético entre bruto y neto. Si la cifra ya descuenta la parte del agente, volver a restarla infravalora el ingreso. Si solo se publica el bruto, atribuirlo íntegramente al partícipe antes de identificar costes lo sobrevalora. Un servicio incluido en el reparto no vuelve a ser un coste separado porque aparezca mencionado en otra sección.
Utilizamos una única moneda hipotética, sin referirnos a ningún producto real. El patrimonio neto medio durante un año es de 100 millones, y los títulos disponibles para prestar tienen un valor medio de 80 millones. La utilización se define como saldo medio prestado dividido por títulos disponibles, no por el patrimonio total. Un 25 % significa prestar 20 millones, no 25.
Este primer modelo utiliza garantías distintas del efectivo. La remuneración anual del préstamo es constante, del 1,5 %, durante un año completo. El agente recibe el 20 % de los ingresos brutos y el fondo conserva el 80 %. Además existen 20.000 de costes anuales separados, no incluidos en el reparto. No hay reinversión de efectivo, remuneración devuelta al prestatario, impagos, impuestos ni otros flujos.
Los ingresos brutos son 20 millones × 1,5 % = 300.000. Restando 60.000 del agente y 20.000 adicionales quedan 220.000. Sobre 100 millones de patrimonio medio equivalen al 0,22 %, es decir, 22 puntos básicos. El 80 % tiene como base los ingresos; los 22 puntos básicos tienen como base el patrimonio del fondo.
| Utilización | Saldo medio prestado, millones | Ingresos brutos, miles | Agente, miles | Costes separados, miles | Ingresos netos, miles | Contribución al patrimonio, pb |
|---|---|---|---|---|---|---|
| 25 % | 20 | 300 | 60 | 20 | 220 | 22 |
| 10 % | 8 | 120 | 24 | 20 | 76 | 7,6 |
| 17/96 ≈ 17,708333 % | 85/6 ≈ 14,166667 | 212,5 | 42,5 | 20 | 150 | 15 |
Con utilización del 10 %, el saldo medio prestado baja a ocho millones. El bruto es 120.000, el agente cobra 24.000 y el coste separado sigue siendo 20.000. El neto queda en 76.000, o 7,6 puntos básicos. La utilización cae un 60 %, pero el neto cae más porque una parte del coste permanece fija. El reparto del 80 % no evita ese efecto.
Suponga que el fondo H soporta 25 puntos básicos de gastos anuales y el comparador J diez; J no presta valores. Para aislar el mecanismo, ambos tienen el mismo patrimonio, comportamiento de los activos, impuestos y demás fricciones. Los 25 puntos de H excluyen expresamente los costes específicos del préstamo ya descontados. De lo contrario, se estarían restando dos veces.
Al 25 % de utilización, H compensa 22 de sus 25 puntos y queda un lastre residual de tres, siete menos que J. Al 10 %, su lastre es de 17,4 puntos, 7,4 más que J. Sin cambiar el gasto publicado ni el reparto, la comparación se da la vuelta. No es una clasificación de productos reales: depende de mantener iguales las demás condiciones.
| Caso independiente | Gastos H, pb | Contribución neta del préstamo, pb | Lastre residual H, pb | Lastre J, pb | Ventaja H, pb |
|---|---|---|---|---|---|
| Utilización del 25 % | 25 | 22 | 3 | 10 | 7 |
| Utilización del 10 % | 25 | 7,6 | 17,4 | 10 | −7,4 |
| Utilización de 17/96, aproximadamente 17,708333 % | 25 | 15 | 10 | 10 | 0 |
Sea E el valor disponible, u la utilización, f la remuneración anual, s la parte del fondo y C el coste separado. El ingreso neto es I = E × u × f × s − C. Aquí, en unidades monetarias, I = 960.000u − 20.000. Para compensar los 15 puntos básicos de diferencia hacen falta al menos 150.000 netos: u ≥ 170.000/960.000 = 17/96, aproximadamente 17,708333 %.
La fila del umbral calcula los importes con la fracción exacta, aunque muestre un porcentaje redondeado. En la igualdad solo se empata; por encima, H mejora la comparación limitada a estos conceptos. Para que la actividad de préstamo simplemente no tenga ingreso neto negativo basta otra utilización: 1/48, aproximadamente 2,083333 %. Generar algo de ingreso y cubrir una diferencia de gastos no son la misma prueba.
El primero consiste en aplicar el 1,5 % a los 100 millones de la cartera, en vez de a los valores realmente prestados. El segundo divide 220.000 entre 20 millones, obtiene un 1,1 % y lo presenta como contribución al ETF completo. Ese ratio corresponde al saldo prestado; para comparar el coste que soporta todo el fondo se necesitan sus 100 millones de patrimonio medio.
El tercero mezcla un ingreso anual con el patrimonio del último día. Suscripciones y reembolsos importantes pueden hacer que ese saldo no represente la base que produjo el ingreso. Hay que alinear periodos y promedios. Una atribución precisa de rentabilidad debe considerar también el calendario y los flujos: el cociente anual sobre patrimonio medio no siempre es una descomposición exacta. El ejemplo mantiene las bases constantes para separar esta dificultad.
Los saldos y las tarifas reales también pueden variar juntos. Un gran volumen a tarifa baja y uno pequeño a tarifa alta no se reconstruyen necesariamente multiplicando dos medias independientes. Es preferible sumar por periodos saldo × tarifa × fracción de año. Si el reparto cambia por tramos, debe aplicarse al periodo y al ingreso correspondiente, no sustituirse por el porcentaje de cierre.
Las tablas utilizan garantías no monetarias. Abramos otro caso: se prestan 20 millones de valores y se recibe efectivo por el 102 %, es decir, 20,4 millones. El patrimonio del fondo sigue siendo 100 millones. Una pérdida del 0,5 % al reinvertir esa garantía supone 102.000, o 10,2 puntos básicos del patrimonio. El 102 % es un supuesto, no un nivel legal universal de protección.
Si la pérdida corresponde al fondo y nadie la indemniza, no desaparece porque el prestatario devuelva los valores a tiempo. La garantía lleva asociada una obligación de restitución; no es capital adicional para repartir. Una cobertura frente al incumplimiento del prestatario no necesariamente cubre pérdidas de reinversión del efectivo. El alcance real se comprueba en el contrato.
No se deben restar esos 102.000 a los 220.000 del primer modelo para anunciar un beneficio de 118.000 de un ETF. Los mecanismos de garantía son distintos. La cuenta con efectivo necesita sus propios ingresos de inversión, pagos al prestatario, costes de gestión y pérdidas del mismo periodo. Este escenario solo hace visible la magnitud de un riesgo, no inventa una rentabilidad combinando productos.
Expresar 25 menos 22 como un lastre residual de tres puntos básicos es una atribución condicionada. No cambia la ratio de gastos publicada ni describe toda la rentabilidad del inversor. Diferencias entre precio y valor liquidativo, costes de negociación, impuestos y ejecución de la cartera siguen fuera de esa cuenta limitada.
Si el ingreso de préstamo ya está reflejado en el valor liquidativo y la rentabilidad total, añadirlo otra vez duplica el beneficio. Para situarlo dentro del resultado general, distinga la diferencia de seguimiento del ETF de su error de seguimiento: una compara el rendimiento neto con el índice, mientras el otro mide la variabilidad de las desviaciones. El préstamo es un posible componente, no el cálculo completo.
Los 22 puntos básicos históricos tampoco prometen otros 22 el próximo año. Pueden cambiar valores disponibles, demanda, tarifas, reclamaciones de devolución, reparto y costes. Incluso una mayor participación en los ingresos puede coincidir con menos dinero neto si cae la demanda. Una comparación defendible explica qué condiciones sostienen la ventaja y cuáles la eliminarían.
La conclusión útil no es que un reparto del 80 % haga atractivo el préstamo. Es cuántos puntos básicos conserva el fondo bajo condiciones concretas y cuánto pueden deteriorarse esas condiciones antes de perder la ventaja de costes.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


