


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior









Una volatilidad implícita superior a la histórica no demuestra que vender varianza tenga una esperanza de beneficio positiva. Dos recorridos con el mismo precio final permiten calcular el resultado en dólares y la probabilidad que cambia su signo, antes y después de costes.
Que el precio termine donde empezó no garantiza que vender volatilidad resulte rentable. Y que la volatilidad implícita supere a la histórica tampoco demuestra que exista una prima favorable para el vendedor. Para analizar la prima de riesgo de varianza hay que separar tres cifras que suelen mezclarse: lo observado hasta hoy, lo previsto desde hoy y el resultado monetario que finalmente establece el contrato.
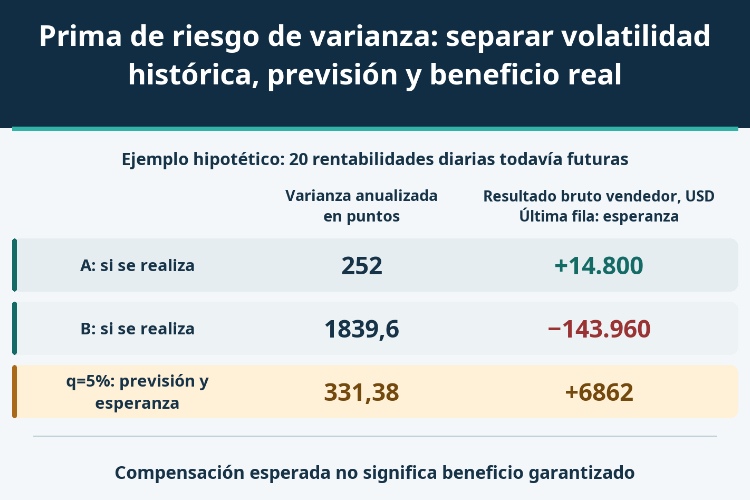
Supongamos que las veinte rentabilidades logarítmicas diarias pasadas son diez parejas de +0,01 y −0,01. La suma de cuadrados es 0,0020. Al anualizar mediante 252÷20 obtenemos una varianza decimal de 0,0252, equivalente a 252 puntos de varianza bajo la convención del ejemplo. Su volatilidad anualizada correspondiente es 15,874508%.
El nivel pactado hoy se fija hipotéticamente en 400 puntos, equivalente a una volatilidad del 20% porque 20²=400. La resta de varianzas da 148 puntos; la de volatilidades, unos 4,125492 puntos porcentuales. No son unidades intercambiables y ninguna constituye por sí sola un importe en efectivo.
Además, el precio mira a un periodo futuro mientras que la medición histórica pertenece a uno cerrado. Solo si se adopta explícitamente la varianza pasada como previsión de la próxima ventana, los 148 puntos serán una estimación de prima dentro de ese modelo. El gráfico no valida automáticamente esa elección. Otra hipótesis sobre movimientos extremos puede cambiar por completo la conclusión.
Utilizamos la convención E^Q[RV futura]−E^P[RV futura], siempre para la varianza realizada RV de la misma ventana futura. Q son ponderaciones de valoración; P son probabilidades físicas o estadísticas para prever. No representan una opinión alcista y otra bajista. La esperanza condicional bajo P no se observa directamente: necesita un modelo estimado con información disponible en ese momento.
Si un contrato ideal tiene valor inicial cero y su nivel pactado K coincide con la esperanza Q de esa misma varianza, K menos previsión de RV corresponde a la prima estimada con este signo. Cotización ejecutable, financiación, garantías, crédito y observación discreta pueden exigir ajustes reales. No suponemos que la volatilidad implícita de una sola opción al dinero, o VIX al cuadrado, sea un K al que se pueda vender.
El instrumento del ejemplo es una exposición hipotética que comienza hoy, observa veinte rentabilidades diarias futuras y liquida una diferencia al final. No se afirma que exista un contrato cotizado de veinte días con estas características. Veintiún precios generan r_i=ln(P_i/P_(i−1)) en decimales. RV en puntos=10.000×(252÷20)×Σr_i². No se resta la media ni se divide entre 19, porque se define una magnitud de liquidación, no un estimador de desviación típica muestral.
Fijamos K=400 y una exposición total de 100 dólares por punto. Con interés cero, sin ajuste crediticio y inicialmente sin costes, el resultado bruto vendedor es 100×(400−RV en puntos); el comprador tiene el signo contrario. Los 100 dólares no son capital invertido ni el multiplicador atribuido a un contrato real. Los 400 puntos tampoco son un retorno del 400% ni una prima cobrada de 400 dólares.
La trayectoria futura A repite diez parejas de +0,01 y −0,01 en rentabilidad logarítmica. B repite nueve y termina con −0,08 y +0,08. Ambas parten de 100, vuelven a 100 el día 18 y terminan en 100 el día 20. Los dos grandes movimientos de B equivalen a variaciones simples aproximadas de −7,688365% y +8,328707%, no a caer un 8% y subir después otro 8%.
| Medida | Supuesto A: oscilaciones pequeñas | Supuesto B: dos grandes rentabilidades logarítmicas finales |
|---|---|---|
| Precio del día 19 | 101,005017 | 92,311635 |
| Precio del día 20 | 100 | 100 |
| Suma de rentabilidades logarítmicas decimales al cuadrado | 0,0020 | 0,0146 |
| Varianza anualizada, puntos | 252 | 1839,6 |
| Volatilidad realizada anualizada | 15,874508% | 42,890558% |
| Resultado bruto del vendedor, USD | +14.800 | −143.960 |
La varianza de B es 10.000×(252÷20)×(18×0,01²+2×0,08²)=1.839,6 puntos. El rebote elimina la pérdida final del precio, pero no las dos contribuciones al cuadrado. El vendedor gana 14.800 dólares brutos en A y pierde 143.960 en B, aunque el retorno de mantener el subyacente sea 0% en ambos casos.
Solo se observan los precios diarios establecidos, no todo el rango intradiario. Otra frecuencia o un precio de fijación distinto alteraría la medición. Estas dos trayectorias representan resultados de varianza; no especifican todos los estados de un proceso negociable del precio de una acción. Por ello no demuestran ausencia de arbitraje dinámico ni proporcionan probabilidades Q calibradas al mercado.
Introduzcamos una distribución de previsión separada para la RV futura: 252 puntos con probabilidad 1−q y 1.839,6 con q. q es una hipótesis explícita de sensibilidad, no una frecuencia real calculada a partir de los veinte días anteriores.
La previsión es 252+1.587,6q; K menos previsión es 148−1.587,6q. Los 1.000 dólares de la tabla son un coste total fijo supuesto para el ejercicio, no una tarifa vigente de un mercado.
| Probabilidad supuesta q de varianza elevada | Varianza anual prevista, puntos | K menos previsión, puntos | Resultado bruto esperado, USD | Coste total supuesto, USD | Resultado neto esperado, USD |
|---|---|---|---|---|---|
| 5% | 331,38 | +68,62 | +6862 | 1000 | +5862 |
| 10% | 410,76 | −10,76 | −1076 | 1000 | −2076 |
Con q=5%, la esperanza bruta es 0,95×14.800+0,05×(−143.960)=6.862 dólares. Con q=10%, pasa a −1.076 dólares. Ni la muestra histórica ni K cambian; lo que cambia es la valoración de la posibilidad de una varianza futura elevada. El simple contraste entre 15,87% y 20% no detecta esa inversión.
Esperar 6.862 dólares no significa que la siguiente operación vaya a pagar ese importe. Incluso en el modelo del 5% puede realizarse la pérdida bruta de 143.960 dólares. Tampoco debe confundirse la raíz de la varianza esperada con la volatilidad esperada: calcular primero la raíz y después la media ponderada no suele dar el mismo resultado que invertir el orden.
La esperanza bruta es positiva si q<148÷1.587,6, aproximadamente un 9,322247%; en la igualdad es cero. Como la exposición es de 100 dólares por punto, los 1.000 dólares de coste equivalen a diez puntos. Tras restarlos, se necesita q<(148−10)÷1.587,6, aproximadamente un 8,692366%, para que la esperanza neta sea positiva.
No es un umbral universal de seguridad. Los resultados elegidos y K determinan el umbral bruto; el coste relativo a la exposición modifica el neto. Aumentar solo una exposición positiva no desplaza el umbral bruto. Si la oscilación extrema es más intensa o el K realmente vendible es menor, la conclusión puede empeorar con el mismo q. Conviene variar tanto la probabilidad como la magnitud del resultado adverso.
Después del coste supuesto, el resultado realizado sería +13.800 dólares en A y −144.960 en B. Un beneficio aislado no valida una previsión; una pérdida aislada tampoco basta para refutar una esperanza positiva a largo plazo. Hay que separar sorpresa puntual y sesgo sistemático. Usar los 100 dólares por punto como si fueran capital desembolsado para calcular una rentabilidad también distorsionaría el análisis.
Una opción individual, un straddle o una cartera con cobertura delta tienen exposición direccional, gamma, costes y efectos de cobertura discreta. No heredan automáticamente la liquidación lineal en varianza de este ejemplo. Los ajustes diarios de margen de futuros, las garantías y las necesidades de liquidez intermedias tampoco equivalen al resultado final neto.
Las veinte observaciones son futuras al inicio. Si la ventana ya ha empezado, deben separarse la varianza acumulada conocida y la parte restante. Para comparar vencimientos diferentes, primero conviene alinear los periodos antes de interpretar la varianza a plazo. Expresar dos cifras en términos anuales no hace coincidir los días y eventos que incluyen.
Un contrato real puede tener reglas específicas para la fijación final, precios ausentes o interrupciones del mercado. No se eliminan días libremente para cambiar el número de observaciones ni se sustituye la RV contractual por un indicador histórico del programa. Y disponer de una cotización media no acredita el precio al que puede venderse la cantidad necesaria.
El argumento comprobable no termina en que la implícita esté por encima de la histórica. Debe explicar qué riesgo del mismo futuro se prevé, a qué precio se asume y cuánto puede perderse cuando se realiza el resultado desfavorable.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


