


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX



Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior









Si los dólares llegan después del pago de las acciones, el mejor tipo de cambio puede no ser la opción más barata. Compare liquidación anticipada y préstamo puente, incluidos el fin de semana y el coste de oportunidad de los euros.
El pago de las acciones vence el lunes y los dólares comprados llegan el martes. La operación de cambio puede estar confirmada y, aun así, no proporcionar liquidez cuando hace falta. Antes de elegir por el tipo EUR/USD, hay que decidir cómo cubrir ese intervalo: adelantar la fecha valor o contratar financiación en dólares hasta recibir las divisas.
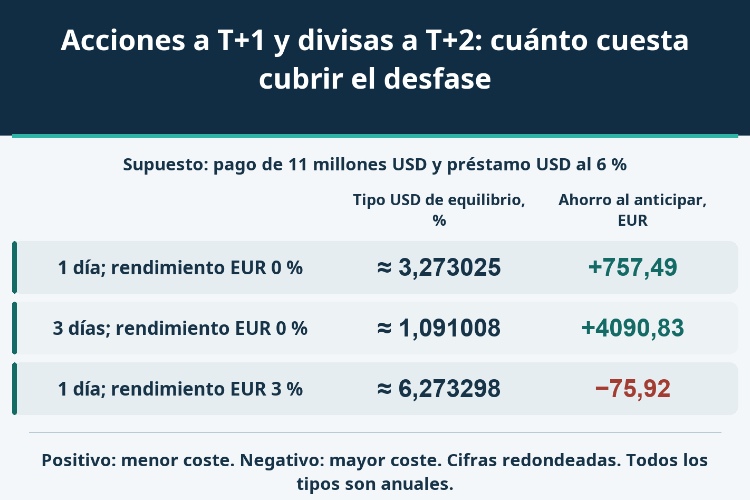
El ejemplo muestra por qué importa reconstruir ambas rutas. Un cambio anticipado menos favorable ahorra 757,49 EUR frente a un préstamo de un día y 4.090,83 EUR si el crédito atraviesa el fin de semana. Pero al reconocer un rendimiento anual del 3 % a los euros retenidos, el primer ahorro desaparece: anticipar cuesta 75,92 EUR más a fecha común. La comparación es entre pagos completos y puntuales, no entre dos cotizaciones aisladas.
El paso de determinadas operaciones estadounidenses a T+1 no acortó automáticamente todos los plazos de divisas. Aquí se analiza una compra de acciones confirmada para T+1 y una conversión EUR/USD cuya fecha valor ordinaria es T+2. No es una regla que se pueda extender a todos los valores ni a todas las monedas.
T representa el día de contratación. Un día hábil adicional no equivale necesariamente a 24 horas, ni T+2 garantiza dinero disponible en 48 horas. Hay que revisar los calendarios de los valores, del dólar y del euro, además de las horas de corte y los husos horarios. Un festivo relevante puede alterar los dos lados de manera distinta.
La pregunta operativa debe ser concreta: qué importe debe estar utilizable, en qué moneda y cuenta, antes de qué hora. Tener una ejecución de divisas no demuestra que el saldo ya esté disponible. Tampoco la falta de financiación aplaza por sí sola el pago de las acciones. La ruta elegida debe respetar la obligación confirmada.
Supongamos un pago P de 11.000.000 USD a T+1 y euros suficientes disponibles ese día. En la fecha de contratación existen dos precios ejecutables para la cuenta y los importes necesarios: S = 1,10000 USD por EUR para T+2 y E = 1,09990 para T+1. El cliente vende euros y compra dólares. E es peor para él, porque cada euro entrega menos dólares; no debe interpretarse como un dólar más barato.
La ruta anticipada entrega P/E euros a T+1 y recibe los dólares para pagar las acciones. La ordinaria utiliza a T+1 un préstamo puente ya comprometido por 11 millones USD, paga la misma compra y lo devuelve con la recepción de divisas a T+2. Se supone un tipo anual USD del 6 %, interés simple y días naturales reales divididos entre 360. Esa convención pertenece al ejemplo, no a todos los contratos de crédito.
La compra de dólares pactada inicialmente para T+2 tiene que cubrir P(1 + rd/360). Si solo se compran 11 millones, faltarán dólares para los intereses. Adquirirlos a T+2 a un precio todavía desconocido añade una exposición que no está incluida en esta comparación de precios fijados desde el principio.
Con un rendimiento alternativo nulo para los euros, el coste ordinario es L = P(1 + rd/360)/S y el anticipado A = P/E = 10.000.909,173561 EUR. No se incluyen impuestos, comisiones separadas ni otros cargos de financiación. Las condiciones de cada conversión ya están en su precio ejecutable; no hay que restar por segunda vez el mismo diferencial.
Consideremos dos semanas hipotéticas independientes, sin festivos relevantes y con todos los cortes operativos satisfechos. Una compra el viernes se liquida el lunes, mientras que el cambio ordinario llega el martes: el préstamo va de lunes a martes, un día natural. Una compra el jueves se paga el viernes y las divisas llegan el lunes: la financiación dura tres días naturales.
Los dos desfases son de un día hábil, pero no generan los mismos intereses. Un día cuesta 11.000.000 × 0,06/360 = 1.833,333333 USD, por lo que se requieren 11.001.833,333333 USD a T+2. Tres días cuestan 5.500 USD y elevan el reembolso a 11.005.500 USD.
| Caso independiente | Días naturales financiados | Intereses, USD | Reembolso a T+2, USD | Vía ordinaria, EUR | Vía anticipada, EUR | Ahorro por anticipar, EUR |
|---|---|---|---|---|---|---|
| Operación viernes: lunes a martes | 1 | 1833,333333 | 11001833,333333 | 10001666,666667 | 10000909,173561 | 757,493105 |
| Operación jueves: viernes a lunes | 3 | 5500,000000 | 11005500,000000 | 10005000,000000 | 10000909,173561 | 4090,826439 |
La tabla mantiene en cero el rendimiento de los euros. Las seis cifras decimales facilitan la comprobación, no establecen la precisión con la que una entidad realizará los pagos. Los ahorros se calculan antes de redondear. Restar componentes ya redondeados puede producir una diferencia distinta en el último decimal.
Usar los mismos S y E en ambas filas es una hipótesis para aislar el calendario. No afirma que el mercado cotice igual el jueves y el viernes ni que exista un arbitraje de fin de semana. Los precios reales de la fecha anticipada pueden incorporar esa financiación y las condiciones de crédito del cliente. Hay que sustituir los supuestos por cotizaciones efectivamente disponibles.
A S, comprar únicamente el principal de las acciones exigiría 10 millones EUR. Anticipar utiliza unos 909,17 EUR adicionales. Esa desventaja debe compararse con el coste en euros de los intereses en dólares; un diferencial de tipos de cambio y un importe en USD no se pueden sumar directamente.
Igualando L y A, sin rendimiento de los euros, se obtiene r* = (S/E − 1) × 360/d. Para un día, el tipo anual decimal exacto es 360/10999, aproximadamente el 3,273025 %. Para tres días es 120/10999, aproximadamente el 1,091008 %. En el umbral hay empate. Solo un tipo de financiación USD estrictamente superior hace más barata la ruta anticipada bajo estos supuestos.
El 6 % del ejemplo supera ambos umbrales, de ahí que una conversión aparentemente peor pueda ganar. El umbral de tres días no predice que el mercado de crédito cobre un tercio del tipo de un día: deriva de mantener las dos cotizaciones del ejercicio. Comisiones mínimas, otra base de intereses o precios nuevos obligan a rehacer el cálculo.
La ruta anticipada consume euros a T+1; la ordinaria los conserva hasta T+2. Si conservarlos permite obtener realmente un rendimiento anual g, los costes deben llevarse a una fecha común. Suponiendo también interés simple real/360 para ese rendimiento, el desembolso anticipado equivale a A₂ = (P/E)(1 + gd/360) en T+2.
Tomemos únicamente el caso de un día. El préstamo sigue al 6 % y las cotizaciones no cambian. Con g = 3 %, el coste anticipado a T+2 asciende a 10.001.742,582659 EUR, mientras que el ordinario permanece en 10.001.666,666667 EUR. La anticipación pasa a costar 75,915992 EUR más.
| Rendimiento alternativo EUR, % anual | Coste ordinario a T+2, EUR | Coste anticipado equivalente a T+2, EUR | Ahorro por anticipar, EUR | Tipo USD de equilibrio, % anual |
|---|---|---|---|---|
| 0 | 10001666,666667 | 10000909,173561 | 757,493105 | ≈ 3,273025 |
| 3 | 10001666,666667 | 10001742,582659 | −75,915992 | ≈ 6,273298 |
El nuevo umbral es r* = [(S/E)(1 + gd/360) − 1] × 360/d. Para g = 3 % y d = 1, vale exactamente 690/10999 como tipo anual decimal, aproximadamente el 6,273298 %. El préstamo al 6 % queda por debajo. No se ha cambiado su tipo pactado ni añadido una comisión de 75,92 EUR: se ha reconocido el valor del uso alternativo del dinero.
Ese rendimiento debe ser accesible durante el intervalo sin impedir el pago posterior, considerando los costes de la alternativa. Una inversión bloqueada o una rentabilidad esperada con riesgo no sustituye automáticamente el rendimiento de caja. Si los euros también se obtienen mediante crédito, hay que incorporar ese contrato en lugar de tratar fondos propios y prestados como equivalentes.
La financiación tiene que poder disponerse por el importe necesario antes del corte de pago. Una línea aprobada no acredita que el dinero ya esté en la cuenta. Los mínimos de intereses, las comisiones de apertura o disposición y los costes de custodia pueden alterar el resultado. Cada cargo debe conservar su moneda y fecha hasta incorporarse a la comparación común.
También hay riesgo de secuencia intradía: los dólares T+1 pueden llegar después del corte para las acciones y los de T+2 después de la hora límite de amortización. Igualar las fechas no elimina necesariamente la necesidad de liquidez temporal. Hace falta conocer quién aporta fondos si una recepción esperada llega tarde.
Esto no es lo mismo que el riesgo de principal en la liquidación de divisas y la protección pago contra pago. Un mecanismo que limita la pérdida del principal no financia por sí mismo las acciones. Un préstamo que cubre el pago tampoco elimina todos los riesgos de la conversión. Coste, liquidez disponible y seguridad de liquidación requieren controles distintos.
Las dos rutas son alternativas, no operaciones que haya que contratar a la vez. Dos precios para fechas valor distintas no constituyen por sí solos un swap de divisas completo. Si se utiliza ese instrumento, deben analizarse sus dos patas confirmadas y sus propios flujos.
La decisión útil es qué ruta disponible entrega los dólares puntualmente al menor coste completo. Ni una fecha más rápida ni un tipo EUR/USD más alto permiten responderlo sin reconstruir los pagos.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


