


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior


















Una operación con un coste de reposición de 200.000 dólares puede exponer 11 millones de principal. El ejemplo distingue esa exposición de las necesidades de liquidez, y explica por qué compensar pagos no equivale a liquidarlos mediante PvP.
Que una operación de divisas solo cueste 200.000 dólares más al sustituirla no significa que esa sea la única cantidad que puede quedar expuesta. Si ya se han entregado definitivamente 11 millones de dólares y todavía no se han recibido los euros acordados, el principal en riesgo es de 11 millones. El pago contra pago, conocido como PvP, aborda esa entrega unilateral. No asegura por sí solo que la operación vaya a completarse ni que el comprador disponga de los euros cuando los necesita.
La institución A compra 10.000.000 EUR y vende 11.000.000 USD a un tipo de 1,10 dólares por euro. Es una operación con entrega de ambas monedas: A debe transferir dólares y recibir euros. No se trata de un contrato que se liquide únicamente por una diferencia monetaria. Aunque la valoración cambie poco, los importes a entregar pueden seguir siendo muy grandes.
Supongamos que una compra sustitutiva de los mismos 10 millones EUR, para la misma fecha valor, puede ejecutarse íntegramente a 1,12 USD por EUR. La nueva compra exige 11.200.000 USD. El precio es una hipótesis de ejecución en el lado comprador de euros, no una cotización actual ni un punto medio que necesariamente esté disponible para ese volumen. La diferencia frente al pago original es 200.000 USD.
Se excluyen comisiones, impuestos, descuento temporal, garantías y recuperaciones. No es una afirmación de que esos elementos carezcan de importancia: se dejan fuera para separar las magnitudes. En una operación real habría que incorporarlos con su moneda y fecha, no añadir una cifra genérica de «riesgo» al final.
Primero, imaginemos que la operación original se cancela de forma confirmada antes de pagar el principal y A todavía necesita los euros. Rehacer la compra a 1,12 implica el coste de reposición positivo de 200.000 USD. No se puede registrar además la pérdida de 11 millones ya entregados, porque en este estado no hubo tal entrega.
Ahora cambiemos de estado: sin PvP, los 11 millones USD ya se han pagado de forma definitiva y los 10 millones EUR no se han recibido definitivamente. Lo expuesto es el principal pagado. Que exista exposición no prueba ni un incumplimiento definitivo ni una pérdida por el total: aún hay que conocer el desenlace, la posible recepción posterior y la recuperación que corresponda.
| Estado de la operación | Qué ha ocurrido | Importe que corresponde medir | Qué no permite concluir |
|---|---|---|---|
| Cancelación confirmada antes de pagar | Sigue siendo necesario comprar 10 millones EUR a 1,12 USD por EUR | Coste de reposición positivo: 200.000 USD | No se han perdido 11 millones USD de principal ya pagado |
| La pata USD se paga sin PvP | Pago definitivo de 11 millones USD; sin recepción definitiva de 10 millones EUR | Principal expuesto: 11.000.000 USD | La exposición no es una pérdida definitiva constatada |
| No se cumplen las condiciones del PvP | No se ha producido ninguna de las dos transferencias definitivas del intercambio | Principal pagado unilateralmente en este intercambio: 0 USD | No desaparecen el coste de reposición ni la necesidad de liquidez |
Las filas describen situaciones diferentes, no componentes de una suma. Tampoco procede sumar sin más los 11 millones USD, los 200.000 USD y un eventual faltante de 10 millones EUR. Mezclar monedas y estados puede contar dos veces una misma necesidad. A la inversa, los 11 millones expuestos no son un techo absoluto de cualquier perjuicio económico posible; costes de sustitución o financiación y recuperación requieren una definición separada del resultado que se pretende medir.
En el PvP, la transferencia definitiva de una moneda está condicionada a la transferencia definitiva de la otra. No basta con programar dos mensajes para la misma hora. La protección depende de ese vínculo entre las liquidaciones finales, no de que las instrucciones parezcan salir simultáneamente de dos pantallas.
Si no se cumplen las condiciones y ninguna de las dos transferencias finales ocurre, esta operación no deja a A con dólares entregados definitivamente y euros pendientes. En ese sentido concreto, el principal entregado unilateralmente es cero. Pero A puede seguir necesitando reemplazar la compra, con los 200.000 USD de coste adicional del supuesto. Tampoco se da por hecho que cualquier importe prefinanciado vuelva de inmediato o esté libre para otro uso. Las condiciones de disponibilidad y el riesgo frente a intermediarios son cuestiones distintas.
Para convertir los 10 millones EUR no recibidos en un déficit de pago inmediato, añadamos una condición explícita: A tiene que pagar 10 millones EUR ese mismo día y no cuenta con otros euros disponibles. Solo entonces existe ese faltante frente a una obligación concreta. Una operación de cambio sin liquidar no demuestra por sí sola que el cliente tenga un pago vencido. Bajo la condición añadida, conseguir euros a tiempo exige liquidez o una compra alternativa; el PvP no proporciona automáticamente una línea de crédito ilimitada ni sin coste.
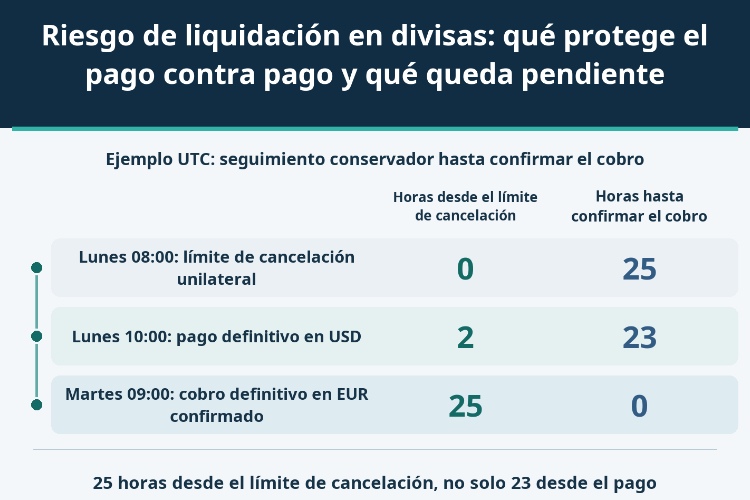
La exposición debe seguirse desde el momento pertinente, no desde el movimiento de cuenta más visible. En una cronología hipotética, expresada íntegramente en UTC, el lunes a las 08:00 deja de estar garantizada la cancelación unilateral de la instrucción en dólares. El pago USD se hace definitivo a las 10:00. La recepción definitiva de euros solo se confirma y concilia el martes a las 09:00. No son horarios publicados por un proveedor.
Desde el límite de cancelación hasta esa confirmación transcurren 25 horas. Desde el pago efectivo de las 10:00 transcurren 23. Empezar el seguimiento dos horas más tarde omite un período en el que A ya no tiene garantizado retirar unilateralmente la orden. Esto no quiere decir que cualquier retirada negociada sea imposible: una posibilidad operativa condicionada no equivale a un derecho unilateral seguro.
Las 25 horas son una medición conservadora mientras falta evidencia fiable, no una afirmación de que el riesgo real dure necesariamente hasta la conciliación. El riesgo de principal termina con la recepción definitiva. Si después se demuestra que esta se produjo antes, debe actualizarse el final efectivo de la exposición. La tardanza administrativa no es, por sí misma, una pérdida adicional realizada. Estados como «enviado» o «casado» tampoco prueban el abono definitivo de la moneda comprada.
Añadamos otra operación con la misma contraparte y fecha valor: A paga 7 millones EUR y recibe 7,77 millones USD. Supongamos que existe un acuerdo de compensación de pagos válido y exigible que incluye ambas operaciones. Entonces se calculan saldos por separado en cada moneda. Los signos del cuadro se leen desde A: positivo es cobro, negativo es pago.
| Operación | Cobros y pagos de A, millones EUR | Cobros y pagos de A, millones USD |
|---|---|---|
| Primera operación | +10 | −11 |
| Segunda operación | −7 | +7,77 |
| Saldo por moneda con acuerdo válido | +3 | −3,23 |
El resultado es un cobro neto de 3 millones EUR y un pago neto de 3,23 millones USD. El pago bruto en dólares baja de 11 millones a 3,23 millones, una reducción de 7,77 millones o aproximadamente el 70,64 %. La fila neta resume las obligaciones cubiertas por el acuerdo; no añade una tercera compraventa.
Quedan dos monedas y dos entregas. Si los 3,23 millones USD se pagan definitivamente sin PvP antes de recibir definitivamente los 3 millones EUR, persiste una exposición de principal de 3,23 millones USD. Valorar los euros en dólares no autoriza a volver a compensarlos contra el saldo USD. También sería incorrecto netear de oficio operaciones con distinta contraparte, fecha o cobertura contractual, aunque el sistema permita agruparlas visualmente.
Casar instrucciones permite comprobar que los datos coinciden. Compensar pagos reduce obligaciones dentro del alcance acordado. Una contraparte central asume un papel de contraparte. El PvP condiciona cada transferencia definitiva a la de la otra moneda. Ninguna de esas etiquetas sustituye la comprobación de cómo se liquidará esta operación específica. La compensación de pagos antes de la liquidación también es distinta de la compensación por cierre anticipado tras un incumplimiento.
Por ello importa revisar monedas admitidas, producto, circuito de participación directa o indirecta, fecha valor, límites horarios y reglas de firmeza aplicables. No se puede deducir cobertura PvP solo por la marca del servicio. Del mismo modo, la valoración de un contrato de divisas a plazo antes de su vencimiento ayuda a entender su coste de sustitución, pero no identifica por sí sola cuánto principal puede quedar ya entregado.
La decisión mejora cuando se responde en orden: qué pago ya no puede retirarse con certeza, qué se ha recibido definitivamente y qué recursos siguen faltando. Un coste de reposición pequeño no demuestra que el principal sea pequeño; una entrega protegida tampoco demuestra que la moneda estará lista para el siguiente pago.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


