


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior









Utilizar una cotización antigua de divisas en un periodo de datos faltantes no genera rentabilidad, sino nuevas observaciones del mercado. Dos trayectorias de precios reproducibles demuestran por qué esto puede aumentar o disminuir la volatilidad medida, y por qué un precio que se ha ejecutado correctamente no puede, por sí solo, justificar una ejecución en una prueba retrospectiva.
Un intervalo plano en un archivo de precios de divisas puede indicar una cotización sin cambios o una interrupción en la grabación. Se trata de distintos tipos de evidencia. Copiar el último precio disponible en las filas vacías hace que el archivo parezca continuo, pero no permite determinar el precio que cotizó el mercado durante el intervalo.
Tampoco rellenar los huecos siempre reduce la volatilidad medida. Puede ocultar un cambio de tendencia, pero también puede concentrar varios movimientos graduales en un único cambio significativo. La cuestión práctica reside en si las observaciones respaldan el intervalo de muestreo y los supuestos de ejecución elegidos, no en si una hoja de cálculo completa arroja un resultado tranquilizador.
Supongamos que un archivo EURUSD debe contener una oferta válida en cada límite de minuto. Un fallo en el recolector deja dos límites sin registrar. El relleno hacia adelante asigna la última oferta registrada a ambos. Los ceros resultantes en la serie de retornos son consecuencia de dicha asignación; no son prueba de que la oferta se haya mantenido sin cambios.
Una situación diferente es la de un flujo de eventos saludable que informa sobre cambios en una cotización permanente. Si sus mensajes completos y reglas de cotización confirman que la cotización sigue siendo válida, puede ser apropiado mantener ese estado. Un nuevo registro al mismo precio también puede generar un resultado de cero. No elimine todos los ceros ni asuma que la ausencia de nuevos mensajes demuestra inactividad o un fallo.
Comience por identificar qué registra la fuente: instantáneas, cambios, precios indicativos, cotizaciones ejecutables u operaciones. Mantenga la coherencia entre el instrumento y la definición de compra, venta o punto medio. Antes de declarar que falta un intervalo, alinee sus límites temporales previstos; la comprobación de las ventanas temporales de las velas de Forex y las definiciones de precios ayuda a diferenciar una discrepancia en la ventana de una brecha de registro real.
Utilice cotizaciones hipotéticas de EURUSD, expresadas en dólares por euro, en cuatro intervalos de un minuto consecutivos durante un día UTC. Los únicos precios registrados son 1,1000 a las 12:00 y 1,1006 a las 12:03. Los registros de las 12:01 y las 12:02 se perdieron. La tabla muestra la serie completa F y dos posibles rutas completas muestreadas por minuto, A y B, que coinciden con los puntos finales registrados.
| hora UTC | Oferta guardada | Camino relleno F | Posible ruta A | Posible ruta B |
|---|---|---|---|---|
| 12:00 | 1.1000 | 1.1000 | 1.1000 | 1.1000 |
| 12:01 | Desaparecido | 1.1000 | 1.1002 | 1.1010 |
| 12:02 | Desaparecido | 1.1000 | 1.1004 | 1.0996 |
| 12:03 | 1.1006 | 1.1006 | 1.1006 | 1.1006 |
La trayectoria A sube 2 pips por minuto. La trayectoria B se mueve +10, −14 y +10 pips. La trayectoria F, en cambio, registra 0, 0 y +6 pips. Aquí, un pip de EURUSD equivale a 0,0001 dólares por euro. Estos cambios son útiles para interpretar el movimiento del precio, pero los pips no son los puntos base de rentabilidad porcentual utilizados en el cálculo de volatilidad que se muestra a continuación.
Ni A ni B representan un historial recuperado, ni tampoco una trayectoria continua tick a tick. Son alternativas construidas deliberadamente que muestran lo que los dos precios guardados no pueden identificar. Los puntos finales comunes establecen el cambio de precio general; no revelan los tres cambios individuales de un minuto.
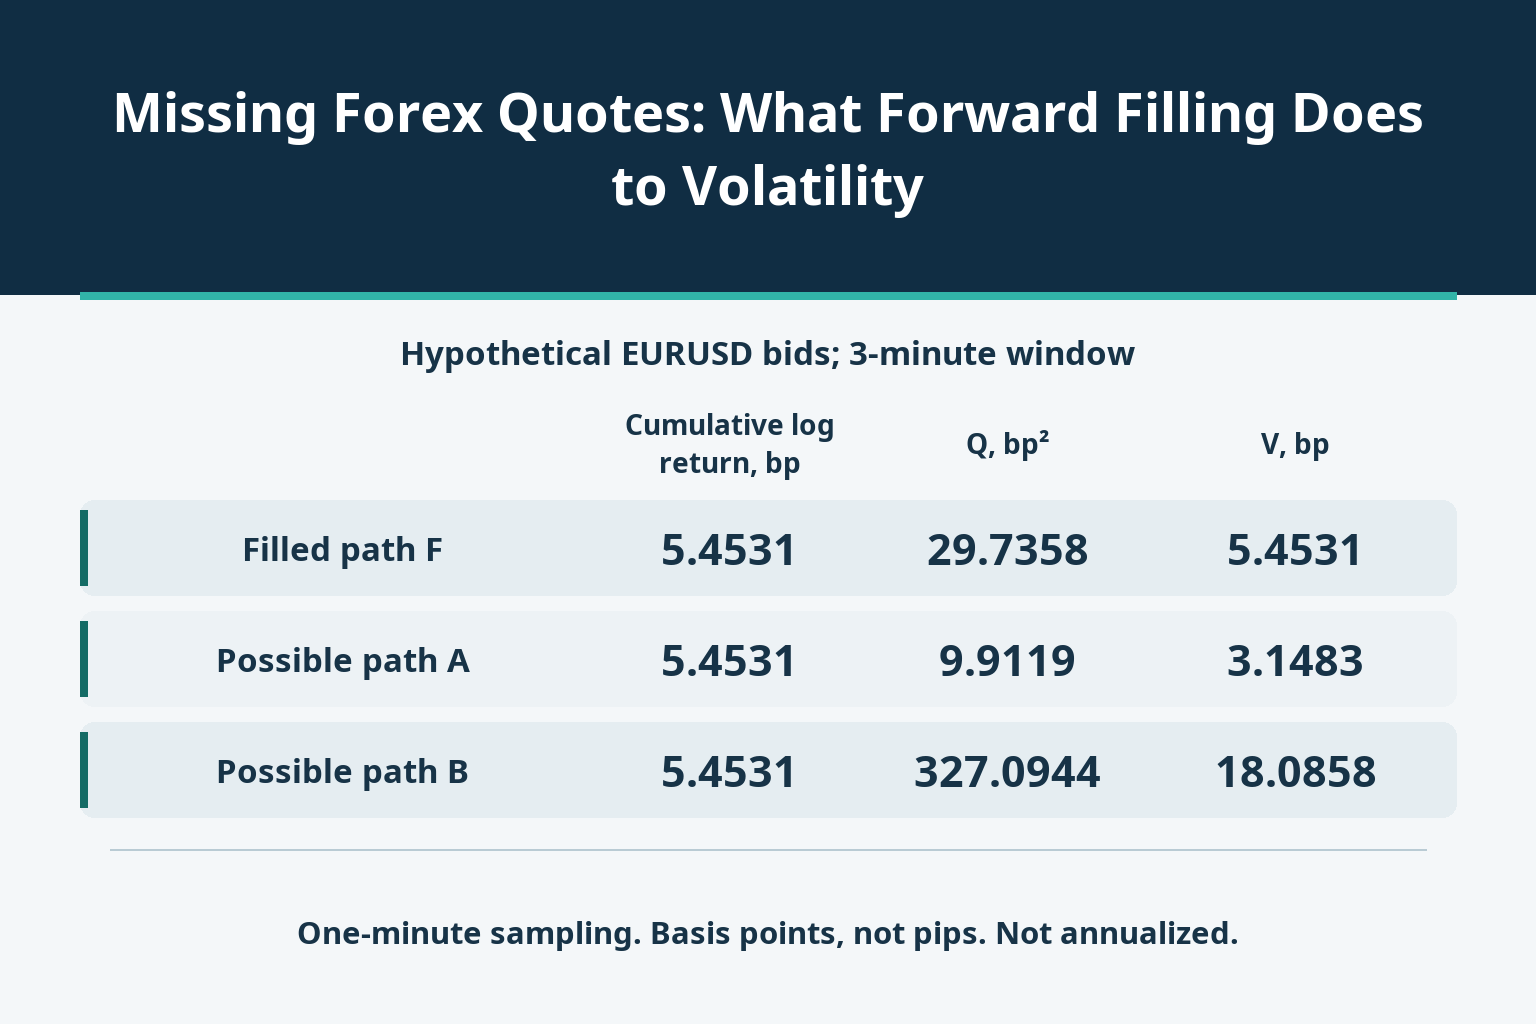
For each one-minute interval define z_i = 10000 × ln(P_i/P_(i−1)), a log return measured in basis points. For this same three-minute window, calculate Q = Σz_i² and V = √Q. Q is the sampled realized-variance measure in squared basis points; V is its square root in basis points. Neither is annualized. This calculation does not subtract the mean or divide by the number of returns, so it is not the usual sample standard deviation.
| Three-minute path | One-minute log returns, bp | Cumulative log return, bp | Q, bp² | V, bp |
|---|---|---|---|---|
| Filled F | 0; 0; 5.4531 | 5.4531 | 29.7358 | 5.4531 |
| Possible A | 1.8180; 1.8177; 1.8174 | 5.4531 | 9.9119 | 3.1483 |
| Possible B | 9.0868; −12.7238; 9.0901 | 5.4531 | 327.0944 | 18.0858 |
F produces Q = 29.7358, compared with 9.9119 for the gradual path A: filling has made the measured square sum roughly three times as large. Against the reversing path B, whose Q is 327.0944, the same filled series substantially understates it. Since the square root is increasing, the direction of the comparison is the same for V. There is no universal rule that the inserted zeros must lower the whole-window result.
The arithmetic explains why. When several missing log returns are replaced by zeros and one catch-up return, their squared contribution becomes (Σz_i)² rather than Σz_i². The difference is 2Σ_(ij)z_i z_j. Moves in the same direction reinforce one another when combined; opposing moves can cancel. In all three examples, the cumulative log return remains 10000 × ln(1.1006/1.1000) = 5.4531 basis points.
These are comparisons on a specified one-minute grid over three minutes, not claims about the true continuous-time volatility or tomorrow’s risk. A and B are not confidence limits or the highest and lowest possible histories. More unobserved paths remain possible, and assigning equal probabilities to these two examples would add another unsupported assumption.
The same gap can contaminate a trading test. Suppose the valid 12:00 quote is bid 1.1000 and ask 1.1002. A signal to buy 10000 euros arrives at 12:01 without using future information, but its execution quote is missing. The next saved valid quote, at 12:03, is bid 1.1006 and ask 1.1008. For this illustration there are no separate commissions, financing charges or slippage.
A test that simply treats the copied 1.1002 ask as an available entry at 12:01, then exits at the 12:03 bid, reports 10000 × (1.1006−1.1002) = $4 gross profit. The arithmetic is correct; the missing evidence is whether that entry was available at the signal time and for the required quantity. The filled row cannot supply it.
For contrast, explicitly change the model: the signal remains valid until the next saved quote, entry occurs at the 12:03 ask of 1.1008, and the position is immediately closed at the bid of 1.1006. That model produces a $2 gross loss. This is an intentionally different execution rule, not a reconstruction of the actual trade or a lower bound on its result. Both calculations already include the bid/ask difference; subtracting an estimated spread again would double-count it.
A stale timestamp alone does not prove that the old quote had expired, just as copying it does not prove it remained executable. Without a valid execution record or a predefined alternative execution rule, the trade remains unresolved—not a zero-profit observation. Cancelling or delaying a signal also changes the strategy; if it affects later positions, cash or entries, replay those consequences rather than choosing the favorable treatment afterward.
If the two empty rows are deleted, the return from 12:00 to 12:03 is still a three-minute return. It can be correctly reported with that duration, but must not be relabelled as a one-minute observation and mixed into an equal-frequency calculation. Under a strict rule requiring genuine endpoint observations exactly one minute apart, none of the three one-minute returns in this example is available. The answer is missing information, not zero.
Four populated price rows also do not mean four independent observations. Two rows here contain copied values. Conversely, counting only nonzero returns is not a valid count of independent evidence: genuine quotes can repeat and successive returns can be dependent. Report original records, inserted values, gap lengths and coverage separately from statistical sample-size claims.
Filling backward from the next observation, or drawing an interpolated path using that future endpoint, can place information into a historical signal before it was available. Such a curve may be acceptable as a labelled retrospective illustration, but not as an unnoticed live-trading input. Carrying only past information avoids that particular timing error; it still does not make the old price current or executable.
Nor is deleting every incomplete period a neutral cure. If recording failures cluster in difficult market conditions, a complete-record subset can answer a different question from the intended full-period test. Keep the excluded coverage visible and examine how sensitive the conclusion is to the affected periods instead of silently discarding them.
Preserve the raw file. For every sampled value, retain the grid time, original quote time, source identifier, price side and a flag identifying inserted values; keep receipt time when available. The age of the last genuine quote must remain visible. Replacing its timestamp with the new row’s time disguises an old observation as a fresh one.
Verifique si la fuente de datos funcionaba correctamente, si los mensajes llegaron desordenados o duplicados, y si se registraron retiros de cotizaciones o cambios de estado. Trate una ventana de inactividad conocida de manera diferente a una interrupción del servicio de recopilación de datos. Compare las observaciones dentro de la misma definición de instrumento y precio; transferir por separado una oferta antigua y una oferta nueva no genera automáticamente una cotización ejecutable coherente.
Establezca cualquier límite de antigüedad de cotización permitido antes de evaluar el rendimiento y pruebe su efecto. Un límite de una fila completa no implica necesariamente un límite de un minuto en una cuadrícula irregular, y ningún límite de antigüedad único establece la validez para todas las fuentes. Mantenga separadas las comprobaciones de tiempo, calidad de datos y ejecución: superar una no implica superar las demás.
Finalmente, muestre qué retornos y operaciones dependen de sustituciones, compare los tratamientos defendibles en ventanas claramente etiquetadas y conserve los casos sin resolver. Si el nivel de volatilidad o la ventaja estratégica declarados cambian sustancialmente con un tratamiento de brecha no respaldado, el historial no ha establecido esa conclusión. Un gráfico más suave y más decimales no pueden reemplazar las observaciones faltantes.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


