


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior


La volatilidad implícita de las opciones a dinero puede permanecer estable mientras cambia el sesgo bajista. Tres escenarios y una comparación con precio de ejercicio fijo muestran por qué el risk reversal no equivale al precio de una protección idéntica.
Que la volatilidad implícita a dinero siga en el 20 % no significa que toda la protección frente a caídas mantenga su valoración. El risk reversal de 25 delta ayuda a detectar cambios relativos entre las dos alas de la curva. Lo que no permite, por sí solo, es calcular cuánto más cuesta proteger la misma cartera al mismo precio de ejercicio. Una cotización con delta constante puede corresponder ahora a un contrato distinto.
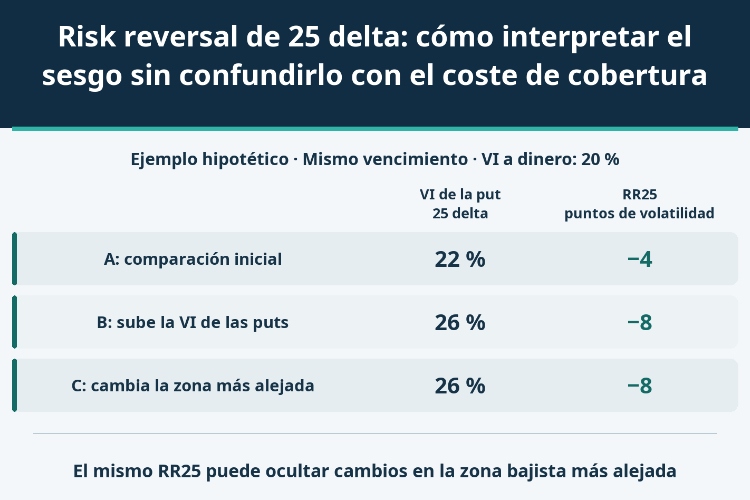
En este artículo, RR25 es la volatilidad implícita de la call de 25 delta menos la de la put de 25 delta, para el mismo vencimiento. Si la call cotiza al 18 % y la put al 22 %, RR25 es −4 puntos de volatilidad. No significa que se espere una caída del 4 %, que esa sea su probabilidad o que las primas difieran en cuatro dólares.
Algunas pantallas invierten la resta o muestran un diferencial absoluto. Sin comprobarlo, comparar signos puede llevar a una conclusión opuesta. Además, un RR más negativo puede deberse a una subida de la volatilidad de la put, a una bajada de la call o a ambas. No demuestra, por sí mismo, una oleada de compras de cobertura: para atribuir el movimiento a un flujo concreto hace falta evidencia adicional.
Tomemos tres cortes hipotéticos, no tres sesiones reales consecutivas. Son opciones europeas con 0,25 años hasta vencimiento; tanto el precio al contado como el forward son 100 dólares. Los tipos de interés y los dividendos son cero. Cada opción representa una unidad del subyacente. Definimos «a dinero» como ejercicio 100, no como 50 delta.
| Escenario | VI a dinero | VI put 25 delta | VI call 25 delta | RR25: puntos de volatilidad | VI put 10 delta |
|---|---|---|---|---|---|
| A | 20 % | 22 % | 18 % | −4 | 26 % |
| B | 20 % | 26 % | 18 % | −8 | 32 % |
| C | 20 % | 26 % | 18 % | −8 | 36 % |
De A a B, la call de 25 delta sigue al 18 %, mientras que la put pasa del 22 % al 26 %. Por eso RR25 baja de −4 a −8 puntos. La contribución de la put se puede identificar aquí porque hemos mantenido fija la otra pata de la comparación.
B y C tienen la misma volatilidad a dinero y el mismo RR25, pero distintas volatilidades en la put de 10 delta. La call de 10 delta permanece al 19 % en los tres escenarios, por lo que RR10 es −7, −13 y −17. Dos puntos no describen todo el sesgo. Los precios del ejemplo cumplen los límites y las comprobaciones de convexidad en los nodos seleccionados; eso no acredita una superficie continua completa para todos los ejercicios y vencimientos.
Delta mide la sensibilidad del precio de una opción ante un pequeño cambio del subyacente. Usamos la delta estándar del modelo, sin ajuste por prima, manteniendo fija la volatilidad del nodo al calcular esa sensibilidad. La call de 25 delta tiene delta +0,25 y la put −0,25.
Con tipos nulos, fijar delta fija d1. El ejercicio se obtiene mediante K=100×exp(0,5×σ²×T−d1×σ×√T). Cuando cambia σ, normalmente también cambia K. Las dos primeras filas de la tabla son las puts de 25 delta de A y B. Las otras dos pertenecen a una prueba independiente con ejercicio fijo: no son precios interpolados a partir de esos escenarios.
| Comparación de puts | VI | Precio de ejercicio: USD | Prima: USD por unidad | Delta del modelo |
|---|---|---|---|---|
| A: punto móvil de 25 delta | 22 % | 93,412607 | 1,735663 | −0,250000 |
| B: punto móvil de 25 delta | 26 % | 92,382403 | 2,072871 | −0,250000 |
| Prueba aparte: ejercicio fijo en 95 | 22 % | 95,000000 | 2,232607 | −0,301078 |
| Prueba aparte: ejercicio fijo en 95 | 26 % | 95,000000 | 2,940688 | −0,322915 |
El ejercicio de la put de 25 delta pasa de 93,412607 a 92,382403 dólares. Su prima sube de 1,735663 a 2,072871 dólares por unidad, pero también baja el umbral por debajo del cual tendrá valor intrínseco al vencimiento. No son dos precios de un seguro idéntico. La call de 25 delta, que no cambia, tiene ejercicio 106,689662: compartir delta en valor absoluto tampoco sitúa la put y la call en el mismo ejercicio.
En una prueba aparte, fijemos el ejercicio de la put en 95 dólares y conservemos todos los demás parámetros. Solo cambiamos su volatilidad del 22 % al 26 %. La prima aumenta de 2,232607 a 2,940688 dólares por unidad: aproximadamente 0,708081 dólares más. Aquí sí se conserva el mismo pago al vencimiento y se aísla el efecto de la volatilidad utilizada.
Las deltas resultantes son −0,301078 y −0,322915; ninguna es −0,25. Las volatilidades del ejercicio 95 son supuestos expresos de este experimento. RR25 y la cotización a dinero no bastan para deducirlas de forma única: harían falta más precios y un procedimiento de interpolación definido.
Un presupuesto real debe utilizar el precio de venta al que se puede comprar la opción e incorporar multiplicador, comisiones, moneda de la prima y condiciones de ejercicio. Ni un precio teórico ni el punto medio de una horquilla garantizan ejecución. Comparar nodos móviles de delta no sustituye el cálculo de una cobertura concreta.
Una put de 25 delta no establece una probabilidad real del 25 % de que el subyacente termine por debajo del ejercicio. Aplicando Black–Scholes a cada nodo con su propia volatilidad, las deltas son N(d1) para la call y N(d1)−1 para la put. N es la función de distribución normal estándar. Las probabilidades de acabar dentro del dinero en ese modelo puntual son N(d2) y N(−d2), con d2=d1−σ√T.
Estos cálculos por separado no reconstruyen una distribución a partir de toda la superficie con sesgo ni pronostican probabilidades del mundo real. En nuestro ejercicio 100, con volatilidad del 20 %, la call tiene delta 0,519939 y la put −0,480061. Incluso a dinero, no son exactamente 50 delta. Entre fechas también pueden cambiar el subyacente, el tiempo restante y los tipos.
En opciones de divisas hay que indicar sobre qué moneda está definida la call. Invertir el par cambia dirección, unidades y convenciones; no se resuelve cambiando el signo de un dato fijo de 25 delta. También deben coincidir las definiciones de delta al contado o forward, el ajuste por prima y la convención a dinero.
El término risk reversal puede nombrar además una posición que compra una call y vende una put. A igual número de unidades, comprar una call de delta +0,25 y vender una put cuya delta comprada es −0,25 genera una delta inicial de +0,50, no cero. Una estructura sin desembolso neto inicial tampoco carece de riesgo.
No existe contradicción con la paridad put-call para un mismo precio de ejercicio. La paridad relaciona precios monetarios bajo condiciones contractuales coincidentes; RR compara volatilidades de opciones con ejercicios distintos.
El risk reversal sirve para preguntar cómo ha cambiado la valoración relativa. Cuando la pregunta es cuánto cuesta una cobertura determinada, la referencia debe volver a ser el contrato que proporciona esa cobertura.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


