


- USDX
- XAUUSD
- XAGUSD
- WTI


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior











La revisión del cupón no cubre todos los riesgos. Aprende a separar margen contractual y margen de descuento, a respetar el pago ya fijado y a calcular la rentabilidad de una venta con cuatro escenarios y un ejemplo trimestral.
La expresión «tipo variable» describe cómo se calculan los intereses. Para saber cuánto puede perder un inversor al vender el bono, hace falta leer algo más: cuándo se revisa el cupón, qué parte de su fórmula permanece fija y qué rentabilidad pide ahora el mercado.
Un cupón mayor puede coincidir con una cotización menor. No hace falta que el emisor haya dejado de pagar: basta con que cambie la compensación exigida por asumir su riesgo o con que el próximo pago todavía esté ligado al tipo anterior. Separar esas causas evita atribuir a la revisión del cupón una protección que el contrato no ofrece.
Antes de proyectar intereses, identifica tres momentos: la observación o fijación del tipo, el abono del cupón y el vencimiento del bono. Pagar cada trimestre no equivale necesariamente a revisar el tipo una vez por trimestre.
Los bonos a tipo variable del Tesoro estadounidense, por ejemplo, vencen a dos años y pagan trimestralmente, pero su índice se actualiza cada semana. Utilizan la tasa de descuento más alta aceptada en la última subasta de letras del Tesoro a 13 semanas, mientras el margen contractual sigue fijo. El ejemplo aclara la diferencia entre calendarios; no convierte un bono corporativo en deuda con las características crediticias del Tesoro.
También hay que distinguir un cupón fijado al comienzo del período de otro calculado al final mediante la capitalización de tipos a un día. Pueden intervenir un desplazamiento del período de observación, el uso de tipos observados con varios días de antelación —la convención de lookback— o un retraso en el pago. Los documentos del ARRC sobre SOFR explican estas diferencias. La frecuencia trimestral, por sí sola, no permite reproducir el importe a cobrar ni equiparar el título a un depósito de tres meses.
Supongamos que el contrato promete el tipo de referencia más un margen fijo de 1 punto porcentual. Si la referencia es del 4%, el tipo del cupón es del 5% anual. La referencia puede cambiar conforme al calendario pactado; el punto adicional continúa siendo el acordado en la emisión.
El margen exigido, o margen de descuento, es una variable de valoración. Representa la remuneración adicional que el comprador pide bajo determinados supuestos. Si pasa del 1% al 3%, no significa que el emisor tenga que añadir de inmediato esos dos puntos al cupón. El ajuste puede producirse a través de una caída del precio.
Esta distinción ayuda a separar el rendimiento de referencia del diferencial de crédito. El diferencial puede reflejar riesgo del emisor, liquidez y condiciones de mercado, por lo que no debe interpretarse directamente como una probabilidad estadística de impago. Para comparar dos emisiones hay que alinear moneda, prelación de cobro, opciones y convenciones de cálculo.
Tomemos un bono corporativo hipotético de nominal 100, con dos años de vida restante y ocho pagos trimestrales. Cada período dura 90 días sobre una base anual de 360. El tipo se fija al comienzo y los intereses se pagan al final. Con referencia del 4% y margen contractual del 1%, el cupón inicial es 1,25 por trimestre.
La valoración se hace justo después de un pago y de la fijación del siguiente. No hay intereses corridos y el próximo cupón ya está fijado en 1,25. Los cambios inmediatos que probaremos después solo afectan a la proyección de los cupones segundo a octavo; no reescriben el primero.
Dentro de cada escenario mantenemos constantes la referencia futura y el margen exigido. Su suma es un tipo nominal anual con capitalización trimestral para descontar. Excluimos la amortización anticipada a opción del emisor, los límites máximo y mínimo del cupón, la devolución parcial del principal, impuestos, costes, divisas y un salto inmediato al impago. Son supuestos de sensibilidad, no cotizaciones reales ni previsiones.
El precio se obtiene dividiendo cada cupón por [1 + (referencia + margen exigido)/4] elevado al número de su pago, y sumando los 100 de principal descontados a ocho trimestres. Con margen exigido del 1%, todos los cupones son 1,25 y el precio resulta 100. La cotización a la par depende de esas condiciones; no constituye un derecho permanente de venta a ese precio.
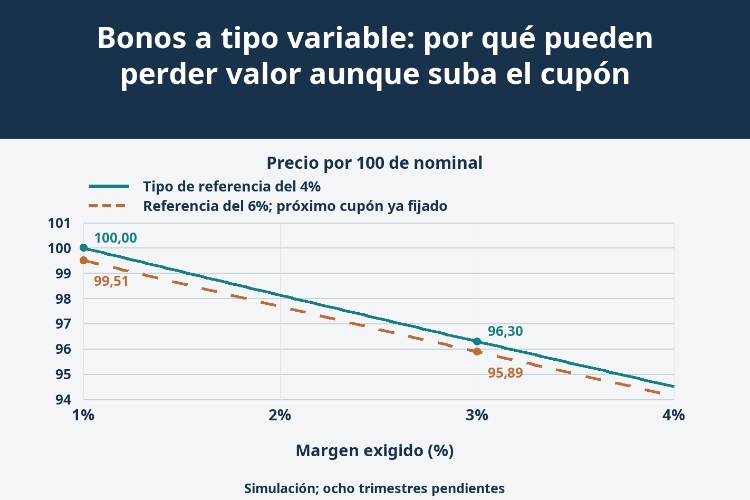
Ahora mantengamos la referencia en el 4% y elevemos solo el margen exigido al 3%. El emisor sigue debiendo 1,25 por trimestre, pero los flujos se descuentan al 7% anual, o al 1,75% trimestral. El bono vale 96,2975, aproximadamente un 3,70% menos que el nominal. Esperar a la siguiente revisión no resuelve la diferencia: con la misma referencia, el contrato no compensa los dos puntos adicionales que pide el comprador.
Para medir el resultado de una inversión hace falta avanzar el reloj. Compra el bono inicial a 100 y mantén la referencia en el 4%. Tras cobrar el primer cupón de 1,25, vende cuando el margen exigido haya llegado al 3%. Quedan siete trimestres y el precio de salida es 96,7327. El precio a ocho trimestres del apartado anterior no sirve para esta fecha.
La rentabilidad del trimestre es (96,7327 + 1,25 − 100)/100, alrededor del −2,02% antes de costes e impuestos. Cobrar intereses ha reducido la pérdida, pero no la ha eliminado. El tipo anual del cupón, 5%, no recoge ni la minusvalía ni la duración de la inversión.
Si las operaciones se realizan entre fechas de pago, hay que comparar precios que incluyan los intereses corridos y añadir únicamente los cupones recibidos en efectivo. La rentabilidad en la moneda del inversor puede diferir de la obtenida en la moneda del bono por el efecto del cambio.
Esperar al vencimiento de un título individual cambia la necesidad de vender, pero el cobro de 100 depende del cumplimiento del emisor y de las condiciones de la emisión. Tampoco desaparece el coste de comprar sobre la par. Un fondo que renueva continuamente su cartera no equivale a un bono que devuelve toda la inversión a 100 en una única fecha.
Volvamos a la fecha inicial, con ocho pagos pendientes, y al margen exigido del 1%. La referencia sube entonces del 4% al 6%, justo después de fijar el primer cupón. Este sigue en 1,25, mientras que del segundo al octavo se proyectan 1,75. Descontando al 7% anual, el precio es 99,5086. La pequeña caída corresponde a la espera hasta que el interés más alto entre en los pagos.
Si no cambian estas condiciones, después del siguiente pago y de la nueva fijación el bono vale 100. De ahí el cálculo abreviado 101,25/1,0175 = 99,5086. Funciona porque ambos márgenes son iguales y la mecánica de revisión está simplificada; no porque exista una promesa de recompra a la par dentro de tres meses.
| Escenario de cálculo | Tipo de referencia | Margen exigido | Próximo cupón | Cupones trimestrales posteriores | Precio por 100 de nominal |
|---|---|---|---|---|---|
| Condiciones iniciales | 4% | 1% | 1,25 | 1,25 | 100,0000 |
| Aumenta el margen exigido | 4% | 3% | 1,25 | 1,25 | 96,2975 |
| Aumenta la referencia | 6% | 1% | 1,25 | 1,75 | 99,5086 |
| Aumentan ambos | 6% | 3% | 1,25 | 1,75 | 95,8874 |
Con referencia del 6% y margen exigido del 3% a la vez, el descuento asciende al 9% anual. El primer cupón permanece en 1,25 y los posteriores en 1,75, pero el precio cae a 95,8874. Elevar por error también el primer pago a 1,75 produciría 96,3764, una sobrevaloración de unos 0,489 por cada 100 de nominal.
Las curvas del gráfico mueven el margen exigido entre el 1% y el 4% en los dos escenarios de referencia, conservando el primer cupón fijado. No muestran precios históricos. Para valorar una emisión real se necesitan las curvas de proyección y descuento apropiadas, las convenciones de días y la fecha de liquidación. Además, excluir un impago instantáneo no equivale a fijar el diferencial ni permite deducir su componente de riesgo de impago.
Un límite máximo del tipo del cupón frena el aumento de los intereses; un límite mínimo modifica su respuesta a las bajadas. El derecho del emisor a amortizar anticipadamente puede acortar el período de ingresos elevados. La subordinación y las condiciones propias de instrumentos de capital cambian los derechos del acreedor. Si un título pasa de tipo fijo a variable, cada fase debe analizarse por separado.
La idea de una sensibilidad reducida a la referencia tiene más apoyo cuando las reglas de revisión son claras, el margen exigido permanece estable, la liquidez es suficiente y la exposición a divisas está controlada. Pierde fuerza si se amplían los diferenciales, se activa un techo, se paga una prima elevada, las cotizaciones están desactualizadas o hace falta vender sin una salida viable. Incluso con un precio relativamente estable, una bajada de la referencia puede reducir los ingresos: estabilidad de precio y de renta no son lo mismo.
Lo decisivo es qué pagos se actualizan y qué rentabilidad exige quien los compra. Con ambas piezas identificadas, el término «variable» deja de confundirse con una garantía de conservar el capital.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


