• Trade
  • Cotizaciones
  • Copiar
  • Concurso
  • 24/7
  • Calendario
  • P&R
  • Charlar
Filtros
SIMBOLO
ÚLTIMO
OFERTA
DEMANDA
ALTO
BAJO
VAR. NETA
VAR. %
SPREAD
FUENTE
SPX
S&P 500 Index
7722.71
7722.71
7722.71
7754.68
7700.52
+56.26
+ 0.73%
--
--
DJI
Dow Jones Industrial Average
51176.95
51176.95
51176.95
51382.87
50950.62
+250.39
+ 0.49%
--
--
IXIC
NASDAQ Composite Index
27190.85
27190.85
27190.85
27353.68
27112.24
+319.27
+ 1.19%
--
--
USDX
US Dollar Index
101.680
101.680
101.760
101.690
101.590
+0.060
+ 0.06%
--
--
EURUSD
Euro / US Dollar
1.12459
1.12459
1.12467
1.12608
1.12445
-0.00048
-0.04%
--
--
GBPUSD
Pound Sterling / US Dollar
1.32379
1.32379
1.32392
1.32494
1.32300
+0.00017
+ 0.01%
--
--
XAUUSD
Gold / US Dollar
4155.13
4155.13
4155.58
4158.10
4132.79
+13.19
+ 0.32%
--
--
WTI
Light Sweet Crude Oil
89.654
89.654
89.689
90.861
89.507
-0.669
-0.74%
--
--

Cuenta de Comunidad

Cuentas de Señales
--
Cuentas Rentables
--
Cuentas con Pérdidas
--
Ver más

Conviértete en proveedor de señales

Vender señales y obtener ingresos

Ver más

Guía para el Copy Trading

Comienza con facilidad y confianza

Ver más

Cuentas de Señal para Miembros

Todas las Cuentas de Señal

Mejor Retorno
  • Mejor Retorno
  • Mejor P/L
  • Mejor MDD
Última 1 Semana
  • Última 1 Semana
  • Último 1 Mes
  • Último 1 Año

Todos los Concursos

  • Todo
  • Recomendar
  • Acciones
  • Criptomonedas
  • Bancos centrales
  • Actualizaciones de Trump
  • Noticias destacadas
Solo las noticias principales
Compartir

El fiscal general de los Emiratos Árabes Unidos declaró que el copiloto involucrado en el altercado en la cabina del avión de Dubai Airlines intentó un ataque terrorista durante el vuelo, atacando al capitán con un hacha en un intento por tomar el control de la aeronave.

Compartir

Ministerio de Defensa ruso: Las fuerzas rusas atacaron un buque de carga en el Mar Negro que transportaba suministros de doble uso al ejército ucraniano.

Compartir

El Ministerio de Defensa ruso declaró que las fuerzas rusas atacaron un centro logístico en la región de Kiev, que se utilizaba para almacenar suministros necesarios para el ejército ucraniano.

Compartir

Economista: Mantiene la opinión de que la Reserva Federal mantendrá las tasas estables en octubre y las aumentará en diciembre.

Compartir

El alcalde de Kiev declaró que el puente norte sobre el río Nippur fue atacado durante los bombardeos rusos y que los servicios de emergencia se dirigen al lugar.

Compartir

Según Axios: Los miembros de alto rango del gabinete de Trump se reunieron en Camp David durante horas el viernes para discutir la guerra con Irán y los próximos pasos en el conflicto entre Arabia Saudí y los hutíes.

Compartir

El presidente estadounidense Trump dijo que enviaría alrededor de 100 dólares en subsidios de Medicare a más de 20 millones de personas mayores.

Compartir

Según información privilegiada, el copiloto sospechoso de apuñalar al capitán en un vuelo de Flydubai admite su intención de "estrellar el avión".

Compartir

El ministro de Finanzas japonés, Katsuya Okada, afirma que Japón está ajustando su estrategia de comunicación para contrarrestar la percepción de que está aplicando una política de reactivación económica.

Compartir

El portavoz del Ministerio de Comercio responde a las preguntas de la prensa sobre el inicio de una investigación antidumping sobre las importaciones de p-nitrotolueno originarias de la Unión Europea.

Compartir

La ministra de Finanzas japonesa, Satsuki Katayama, afirma que el gobierno japonés tiene una transparencia limitada respecto a la composición de sus reservas de divisas.

Compartir

El ministro de Finanzas japonés, Satsuki Katayama, afirma: Desde la intervención conjunta en el mercado de divisas, las tendencias cambiarias han cambiado en cierta medida.

Compartir

La ministra de Finanzas japonesa, Satsuki Katayama, afirma que Estados Unidos y Japón coinciden en que es muy importante que ambas partes permanezcan preparadas para tomar medidas decisivas en respuesta a las fluctuaciones del tipo de cambio.

Compartir

El PIB de Vietnam en el tercer trimestre creció a una tasa anual del 9,95%, superior a la cifra anterior del 8,39%.

Compartir

La Reserva Federal toma una decisión difícil: las nóminas no agrícolas se ajustan a las tendencias recientes de contratación; hay tiempo suficiente para determinar la postura política.

Compartir

La Organización de Comercio Marítimo del Reino Unido ha recibido informes de un incidente ocurrido a 4 millas náuticas al este de Omán. El capitán de un petrolero informó haber sido atacado por un objeto volador no identificado en su costado de babor. Todos los miembros de la tripulación se encuentran a salvo y no se ha reportado ningún impacto ambiental.

Compartir

La Guardia Costera de Estados Unidos informó haber interceptado un buque de carga que transportaba combustible a Cuba.

Compartir

Trump afirmó que Corea del Sur enfrentaría mayores costos si se retira de su inversión en proyectos de GNL en Alaska.

Compartir

Fuentes pakistaníes: Fuerzas fronterizas indias dispararon y mataron a dos civiles pakistaníes en la frontera.

Compartir

Según la cadena de televisión Al Arabiyah, el ejército yemení afirma haber atacado vehículos de armas y suministros hutíes que se dirigían a Al-Wazi'iyah.

HORA
ACT.
PNSTC.
PREV.
IMPACTO
Estados Unidos Tenencias semanales de bonos del Tesoro por bancos centrales extranjeros

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Corea del Sur IPC Interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
Japón Ratio de solicitantes de empleo (Agosto)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC subyacente de Tokio interanual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC de Tokio Interanual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón Tasa de desempleo (Agosto)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC de Tokio Intermensual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC de Tokio (Excl. Alimentos y energía) (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón Base monetaria interanual (SA) (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Italia Ventas menoristas Intermensuales (SA) (Agosto)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro IPCA Prelim. Interanual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro IPC subyacente prelim. Interanual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro IPC subyacente preliminar intermensual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Empleo público (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Tasa de desempleo (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Nóminas no agrícolas (SA) (Septiembre)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Salario medio por hora interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Salario medio por hora intermensual (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos U6 Tasa de desempleo (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Empleo en el sector manufacturero (SA) (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Tasa de participación en el empleo (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Promedio de horas trabajadas por semana (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Empleo privado no agrícola (SA) (Septiembre)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Pedidos de fábrica intermensuales (excl. Defensa) (Agosto)

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Pedidos de fábrica intermensuales (Agosto)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Pedidos de fábrica intermensuales (excl. transporte) (Agosto)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Total semanal de perforaciones petrolíferas

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Estados Unidos Perforación total Semanal

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Australia ha comenzado a aplicar el horario de verano, lo que significa que el horario de negociación de sus mercados financieros y la publicación de datos económicos serán una hora antes que en el horario estándar.
Australia Servicios PMI Prelim. (Septiembre)

A:--

P: --

A: --

AUDUSD
  • AUDUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Japón IHS Markit PMI compuesto (Septiembre)

--

P: --

A: --

Japón PMI de servicios de IHS Markit (Septiembre)

--

P: --

A: --

Arabia Saudita IHS Markit PMI compuesto (Septiembre)

--

P: --

A: --

Japón Ïndice de confianza del consumo domestico (Septiembre)

--

P: --

A: --

Rusia PMI de servicios de IHS Markit (Septiembre)

--

P: --

A: --

Turquia IPC Interanual (Septiembre)

--

P: --

A: --

Turquia IPP interanual (Septiembre)

--

P: --

A: --

Sudáfrica IHS Markit PMI compuesto (SA) (Septiembre)

--

P: --

A: --

Italia PMI compuesto (Septiembre)

--

P: --

A: --

Italia Servicios PMI (SA) (Septiembre)

--

P: --

A: --

Alemania Final mundial del PMI (SA)PMI compuesto final (SA) (Septiembre)

--

P: --

A: --

Zona Euro Industria de servicios PMI Final (Septiembre)

--

P: --

A: --

Zona Euro PMI compuesto final (Septiembre)

--

P: --

A: --

Lane, economista jefe del BCE, habla
Zona Euro Índice Sentix de confianza de los inversores (Octubre)

--

P: --

A: --

Reino Unido Cambios en las reservas oficiales (Septiembre)

--

P: --

A: --

Reino Unido Servicios PMI Prelim. (Septiembre)

--

P: --

A: --

Reino Unido PMI compuesto prelim. (Septiembre)

--

P: --

A: --

Zona Euro IPP Intermensual (Agosto)

--

P: --

A: --

Zona Euro IPP interanual (Agosto)

--

P: --

A: --

Canada Índice Nacional de Confianza Económica

--

P: --

A: --

Brasil PMI de servicios de IHS Markit (Septiembre)

--

P: --

A: --

Brasil IHS Markit PMI compuesto (Septiembre)

--

P: --

A: --

Estados Unidos IHS Markit PMI compuesto final (Septiembre)

--

P: --

A: --

Estados Unidos IHS Markit Servicios PMI Final (Septiembre)

--

P: --

A: --

Estados Unidos Índice ISM de inventarios no manufactureros (Septiembre)

--

P: --

A: --

Estados Unidos Índice ISM de pedidos nuevos no manufactureros (Septiembre)

--

P: --

A: --

Estados Unidos Índice ISM de empleo no manufacturero (Septiembre)

--

P: --

A: --

Estados Unidos Índice de precios ISM no manufacturero (Septiembre)

--

P: --

A: --

Estados Unidos Índice de tendencias de empleo de Conference Board (SA) (Septiembre)

--

P: --

A: --

Estados Unidos PMI no manufacturero del ISM (Septiembre)

--

P: --

A: --

P&R con expertos
    • Todo
    • Sala de chat
    • Grupos
    • Amigos
    sanjeev flag
    sanjeev flag
    no sell in gold
    sanjeev flag
    my new mom not to be seen with her speculation. busy on with my old father or what hahaha
    sanjeev flag
    hey mom tgt of gold. give four plate speculation with treat guaranteed one
    sanjeev flag
    Areeba Mini❣️❣️
    Your father is an owl, and you're the son of an owl. 🤣 hahahaha
    @Areeba Mini❣️❣️ how many night did it take you to find out that my father is an owl. was he not able to handle well in dark room hahaha.
    sanjeev flag
    when everyone else will start giving there analysis then my mom would start flooding group with her third grade sketching on chart hahaha
    sanjeev flag
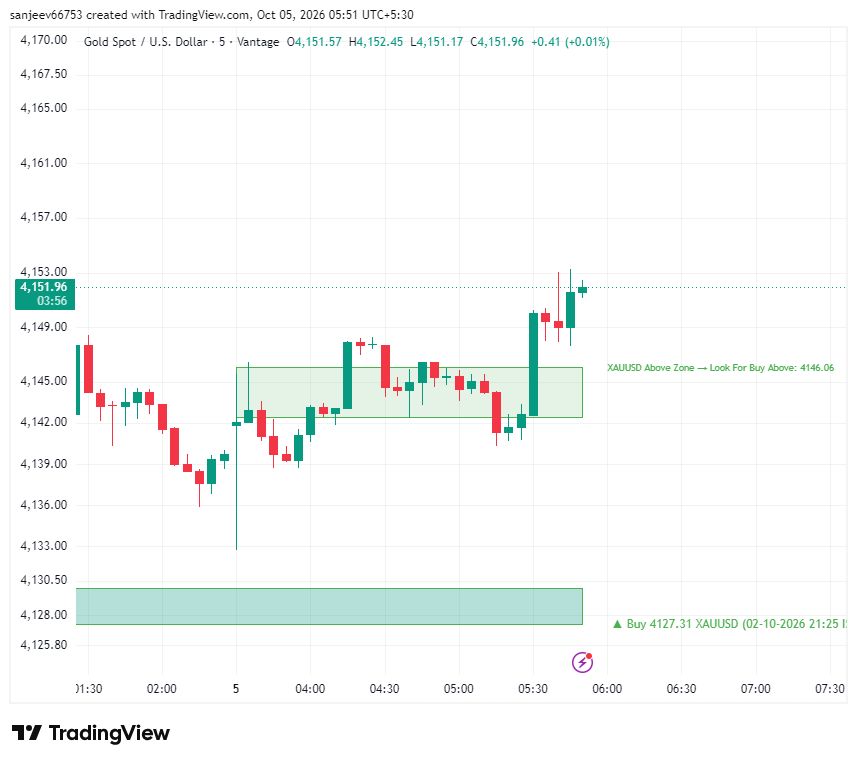
    i will take risk and hold longs . cmp 4142
    Đức Long flag
    buy xau
    sanjeev flag
    did you say any thing to me.
    sanjeev flag
    sanjeev
    i will take risk and hold longs . cmp 4142
    4148 again
    sanjeev flag
    no sell signal yet.the moment it comes i m out else will run
    sanjeev flag
    after crossing 93k moving towards 193k with extreme speed. four plate to 8 plate now
    sanjeev flag
    sanjeev flag
    no sell yet now 4153 but 4157 level to watch. may get sell signal there if not will ride the trend
    sanjeev flag
    signal is real time. not a single second lag. so immediate action either buy or sell.
    sanjeev flag
    sanjeev flag
    as expected near 4157 sell signal
    sanjeev flag
    now i am exiting all my lon gs untill buy comes
    Osaghae Cephas flag
    xauusd buyyyyyyyy😉🤣
    sanjeev flag
    buy bro i am out 4157 as my tgt
    Escriba aquí...
    Agregar nombre o código de activo

      Sin datos que coincidan

      Todo
      Recomendar
      Acciones
      Criptomonedas
      Bancos centrales
      Actualizaciones de Trump
      Noticias destacadas
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio

      Buscar
      Productos

      Gráficos Gratis para siempre

      Charlar P&R con expertos
      Filtros Calendario económico Datos Herramienta
      Membresía Características
      Centro de datos Tendencias del mercado Datos institucionales Política de tipos de interés Macro

      Tendencias del mercado

      Sentimiento de Mercado Libro de Órdenes Correlaciones Forex

      Indicadores populares

      Gráficos Gratis para siempre
      Mercado

      Noticias

      24/7 Análisis Educación

      Últimas perspecivas

      Última actualización

      Señales

      Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
      Concurso
      Brokers

      Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
      Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
      P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
      Más

      Empresa
      Evento
      Reclutamiento Sobre nosotros Publicidad Centro de ayuda

      Etiqueta blanca

      Broker API

      API de datos

      Complementos web

      Programa de afiliados

      Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
      Vietnam Tailandia Singapur Dubái
      Reunión de fans Sesión de Compartición de Inversiones
      Cumbre FastBull Exposición BrokersView
      Búsquedas recientes
        Búsquedas populares
          Cotizaciones
          Análisis
          Usuario
          24/7
          Calendario económico
          Educación
          Datos
          • Nombres
          • Último
          • Anterior

          Ver todo

          Sin datos

          Escanear para descargar

          Faster Charts, Chat Faster!

          Descargar
          Español
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Abrir Cuenta
          Buscar
          Productos
          Gráficos Gratis para siempre
          Mercado
          Noticias
          Señales

          Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
          Concurso
          Brokers

          Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
          Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
          P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
          Más

          Empresa
          Evento
          Reclutamiento Sobre nosotros Publicidad Centro de ayuda

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Programa de afiliados

          Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
          Vietnam Tailandia Singapur Dubái
          Reunión de fans Sesión de Compartición de Inversiones
          Cumbre FastBull Exposición BrokersView

          Una mala decisión: la resolución fiscal de la UE afianza las distorsiones

          Brueghel

          Económico

          Resumen:

          La enorme ganancia fiscal de Irlanda pone de relieve una vez más la urgente necesidad de reformar las normas de asignación de beneficios.

          A primera vista, la sentencia del Tribunal de Justicia de la Unión Europea (TJUE) del 10 de septiembre de 2024 sobre la factura fiscal irlandesa de Apple parece justa. La sentencia, que confirma que Irlanda concedió una ayuda ilegal a Apple y que debería recuperar 13.000 millones de euros en impuestos no pagados, aborda un plan extremadamente agresivo. La vicepresidenta ejecutiva de la Comisión Europea y comisaria de competencia, Margrethe Vestager, la calificó de "gran victoria para los ciudadanos europeos y para la justicia fiscal".
          Pero la decisión también plantea cuestiones complejas de política fiscal. Apple ciertamente llevó a cabo una planificación fiscal muy agresiva, facilitada por la ley irlandesa, pero el TJUE otorgó los derechos tributarios sobre los beneficios transferidos exclusivamente a Irlanda, a pesar de que la mayor parte de los beneficios se acumularon en otros lugares. Esta decisión podría tener consecuencias negativas no deseadas para el mercado único de la UE a largo plazo.
          En particular, la sentencia confirma una situación en la que las normas sobre la asignación de beneficios a las jurisdicciones a efectos fiscales siguen siendo deficientes y generan distorsiones entre los miembros de la UE. Se está intentando reformar las normas internacionales sobre la tributación de algunos de los beneficios de las mayores empresas del mundo, pero esto está lejos de completarse; su finalización es aún más improbable ahora que el presidente Trump ha vuelto a ocupar el cargo en los Estados Unidos. En este contexto, existe un grave riesgo de que aumenten los desequilibrios en la asignación de beneficios dentro de la UE, con las pequeñas economías abiertas (Irlanda, Luxemburgo, Malta, Chipre) como beneficiarias, en detrimento de otros Estados miembros.

          Los frutos de una estrategia agresiva

          Al igual que muchas otras empresas tecnológicas estadounidenses, Apple desarrolló estrategias fiscales muy agresivas ya en la década de 1990, utilizando instrumentos fiscales híbridos y aprovechando lagunas en las normas fiscales internacionales. Su estrategia de traslado de beneficios dio lugar a "ingresos apátridas", es decir, ingresos ubicados fuera de cualquier jurisdicción fiscal. Esta estrategia se vio facilitada por una combinación de normas fiscales flexibles en los Estados Unidos y los países de Europa continental, y normas irlandesas de residencia y asignación de beneficios. Dos resoluciones fiscales emitidas por Irlanda en 1991 y 2007 aprobaron la estrategia.
          Como resultado, Apple trasladó los ingresos relacionados con la propiedad intelectual fuera de la UE casi sin pagar impuestos. Las ganancias obtenidas por las ventas de teléfonos, computadoras portátiles y iPads no estaban sujetas a impuestos en los países donde se realizaron las ventas, porque se contabilizaron en empresas sin estado y no se gravaron sus ingresos mundiales en ningún país, incluido Irlanda, que era su estado de constitución.
          La Comisión Europea ha cuestionado las resoluciones fiscales irlandesas de 1991 y 2007. Según la Comisión, solo en 2011, las filiales irlandesas de Apple registraron un beneficio de 16.000 millones de euros, de los que solo 50 millones fueron gravables, con un impuesto pagado de 10 millones de euros, lo que supone un tipo impositivo efectivo del 0,005%.
          En cambio, la Comisión sostuvo que la asignación de beneficios debería haberse decidido sobre la base de la aplicación normal de las normas desarrolladas en el marco de la Organización para la Cooperación y el Desarrollo Económicos sobre precios de transferencia y normas de atribución de beneficios. Aunque en ese momento estas normas aún no se habían incorporado a la legislación irlandesa, según la opinión de la Comisión deberían haber dado lugar a la tributación de los beneficios relacionados con la propiedad intelectual en Irlanda.
          En opinión de la Comisión, los beneficios no deberían haberse asignado a las empresas sin Estado porque éstas carecían de las funciones necesarias para gestionar y administrar la propiedad intelectual. Las sucursales irlandesas de Apple desempeñaban más funciones y la Comisión alegó que los beneficios deberían haberles sido asignados de conformidad, en primer lugar, con las directrices de la OCDE sobre precios de transferencia (TPG) y, en segundo lugar, con el enfoque autorizado de la OCDE (AOA) sobre atribución de beneficios a los establecimientos permanentes (aunque el AOA fue adoptado por la OCDE años después de que se concedieran las resoluciones fiscales irlandesas).

          El problema con los precios de transferencia

          Las normas de fijación de precios de transferencia fueron adoptadas por primera vez por la Sociedad de Naciones en la década de 1920 para asignar las ganancias de las empresas multinacionales a la jurisdicción "adecuada" y evitar que las mismas transacciones se gravaran en dos países. De acuerdo con el "principio de plena competencia" empleado en la fijación de precios de transferencia, las transacciones entre entidades jurídicas del mismo grupo económico deben fijarse a precio de mercado, de manera similar a las transacciones entre partes independientes.
          Desde la década de 1990, la OCDE ha desarrollado métodos sofisticados para implementar el principio de plena competencia, lo que en teoría lleva a que los beneficios se asignen a donde se generan (OCDE, 2022). En resumen, los beneficios siguen las funciones, los activos y los riesgos de la empresa. Desde el punto de vista económico, deberían asignarse allí donde se crea valor.
          Pero la aplicación de las normas de precios de transferencia ha dado lugar a que cada vez más beneficios se canalicen a jurisdicciones con bajos impuestos, donde las empresas ubican determinadas funciones, activos y riesgos, justo los suficientes para atraer los beneficios. En una economía basada en el conocimiento y digitalizada, los rendimientos excedentes son generados por el capital y los activos intangibles (sobre todo propiedad intelectual), que son mucho más fáciles de trasladar que los activos físicos, que eran dominantes en la economía tradicional cuando se concibió el principio de plena competencia. Lo que inicialmente era una norma contra los abusos se ha convertido así en una herramienta de planificación fiscal.
          Para corregir esta situación y actualizar un poco las reglas, en octubre de 2021 se acordó un acuerdo fiscal global en dos partes. Con el respaldo de más de 140 países, este introdujo un impuesto mínimo del 15 por ciento (Pilar Dos) y una nueva regla de asignación de ganancias para las empresas más grandes, incluida Apple. Según la regla (Pilar Uno), una parte de las ganancias se asignaría con fines impositivos a los países donde se realizan las ventas.
          El Pilar Uno apunta precisamente a corregir, mediante un enfoque formal, las deficiencias del principio de plena competencia. Supone un acuerdo implícito entre los países en el sentido de que las normas actuales no garantizan una asignación justa de los derechos tributarios.

          Dos ironías

          La primera ironía de la sentencia del TJUE sobre Apple es que eleva una norma antiabuso –la fijación de precios de transferencia– a un principio jurídico general y subyacente exactamente en el momento en que la comunidad internacional ha reconocido que da lugar a una asignación defectuosa de beneficios.
          Probablemente sea difícil determinar dónde se crea valor, pero parece obvio que las ganancias de Apple provenientes del mercado único de la UE (y otras jurisdicciones) pertenecen más a los países donde se venden los productos, o donde se fabrican y diseñan los productos (Estados Unidos), que a Irlanda. Como mínimo, deberían haber sido compartidas entre estos diferentes países y no haber sido asignadas íntegramente a Irlanda.
          La segunda ironía es que el ganador –en este caso Irlanda– se lleva todo… pero el ganador no quiere el dinero. Irlanda se alineó con Apple para luchar contra la Comisión en los tribunales y ahora está postergando la recuperación y el uso de los fondos. El ministro de finanzas irlandés, Jack Chambers, dijo después del fallo de septiembre que pasarían meses antes de que se retiraran y utilizaran los 13.000 millones de euros. Irlanda espera un superávit fiscal de 25.000 millones de euros en 2024, en parte gracias al dinero de Apple, respaldado por el impuesto mínimo del 15 por ciento del Pilar Dos.
          Otros países con bajos impuestos, como Luxemburgo y Singapur, también cobrarán el impuesto mínimo sobre las utilidades asignadas por las empresas a sus jurisdicciones, y se beneficiarán de ingresos extraordinarios. En resumen, las economías pequeñas y abiertas, donde se registraron ingresos excedentes, se benefician de ingresos adicionales y no tienen que distribuirlos de manera más justa. El sistema tributario internacional, medio reparado (o todavía medio roto), las beneficia enormemente.
          Mientras tanto, el Pilar Uno del acuerdo fiscal global está lejos de completarse. Requiere un convenio multilateral que aún no se ha firmado y necesitará la ratificación de dos tercios de los senadores estadounidenses, lo que es poco probable. En este contexto, existe un grave riesgo de que aumenten los desequilibrios en la distribución de beneficios dentro de la UE, y que las pequeñas economías abiertas (Irlanda, Luxemburgo, Malta, Chipre) resulten beneficiadas en detrimento de otros Estados miembros.

          La lucha fiscal de la UE

          La Comisión Europea está presionando para que se introduzcan cambios que reduzcan las distorsiones, pero los países de la UE se resisten a la intervención de la UE en sus asuntos fiscales.
          La Comisión ha propuesto una directiva sobre precios de transferencia (Comisión Europea, 2023a), pero los países de la UE han iniciado conversaciones para reactivar un Foro sobre Precios de Transferencia que se disolvió en 2019. Un foro de este tipo probablemente daría lugar a una forma débil de coordinación, que permitiría debates entre países de la UE pero obstaculizaría la armonización real de las prácticas de precios de transferencia. Además, un foro de este tipo solo puede establecerse si la Comisión retira su propuesta de directiva, ya que los Tratados de la UE prohíben al Consejo de la UE adoptar actos que entren en conflicto con las propuestas legislativas vigentes.
          La directiva propuesta tendría el mérito de aclarar la situación jurídica, con una aplicación armonizada del principio de plena competencia. Sin embargo, los países de la UE consideran que el plan no ofrece suficiente flexibilidad para reflejar la dinámica de las normas fiscales internacionales. También existe la percepción de que existe un riesgo de que se transfiera la competencia a la UE. No obstante, la adopción de la directiva, si se la hace más flexible para alinearse mejor con las normas de la OCDE, podría ser una victoria a corto plazo para proporcionar más seguridad fiscal, aunque no abordaría la cuestión de la asignación injusta de beneficios.
          Más importante aún, en ausencia de la implementación del Pilar Uno, la UE debería revisar sus propias reglas de asignación de beneficios. Las pequeñas economías abiertas no pueden seguir siendo las ganadoras del juego del impuesto a las ganancias corporativas sin generar tensiones.
          Ya a principios de los años 90 se identificó la necesidad de armonizar el impuesto sobre la renta de las empresas en la UE (Ruding, 1992). En 2013, la Comisión propuso una directiva común sobre la base imponible consolidada del impuesto sobre la renta de las empresas, que habría asignado los beneficios consolidados en función de criterios como los ingresos, las personas y los activos. La resistencia de los Estados miembros a la intromisión de la Comisión en sus asuntos fiscales soberanos acabó con la propuesta.
          En 2023, la Comisión propuso un plan más modesto con la propuesta BEFIT (Business in Europe: Framework for Income Taxation; Comisión Europea, 2023b), que prevé normas comunes para calcular los beneficios a nivel de grupo, pero evita la cuestión de la asignación de beneficios entre países. La sentencia del TJUE podría volver a poner sobre la mesa el debate sobre la asignación de beneficios. Todavía puede ser que los países de la UE prefieran un resultado menos eficiente, sin competencia de la UE, a una resolución mejorada que transfiera la competencia fiscal a la UE. Aun así, es urgente tomar medidas.
          La nueva Comisión para 2024-2029 podría organizar un debate abierto sobre los próximos pasos, tanto desde el punto de vista fiscal como fiscal. Es poco probable que los países de la UE acuerden una armonización, ya sea de la base imponible o de los precios de transferencia. La falta de avances en las negociaciones internacionales sobre el Pilar Uno no hará que la UE asuma el liderazgo. Siendo realistas, para corregir los desequilibrios existentes, otra propuesta de la Comisión, a partir de 2021, sobre un nuevo recurso estadístico para el presupuesto de la UE basado en un indicador de los beneficios empresariales, podría ser una victoria más rápida (Saint-Amans, 2024). Mitigaría el resultado absurdo de la aplicación de las normas actuales, reforzado por la mala decisión del TJUE sobre Apple.
          Para estar al día de toda la actualidad económica, consulte nuestro Calendario económico
          Advertencias de riesgo y descargo de responsabilidad en inversiones
          Usted entiende y reconoce que existe un alto grado de riesgo a la hora de operar con estrategias. Al seguir cualquier estrategia o metodología de inversión existe un riesgo potencial de pérdidas. El contenido de este sitios se ha proporcionado por nuestros colaboradores y analistas con un único propósito informativo. Usted, bajo su discreción, es el responsable exclusivo de determinar si los activos bursátiles, valores o estrategias de los productos son adecuados para usted según sus objetivos de inversión y situación financiera.
          Favoritos
          Compartir
          FastBull
          Copyright © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Productos
          Gráficos

          Charlar

          P&R con expertos
          Filtros
          Calendario económico
          Datos
          Herramienta
          Membresía
          Características
          Función
          Cotizaciones
          Operaciones de Copia
          Últimas Señales
          Concurso
          24/7
          Análisis
          Educación
          Empresa
          Reclutamiento
          Sobre nosotros
          Contáctenos
          Publicidad
          Descargar FastBull
          Centro de ayuda
          Opinión
          Acuerdo de usuario y la
          Política de privacidad
          Declaración de Protección de Información Personal de
          Empresa

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Creador de carteles

          Programa de afiliados

          Divulgación de riesgos

          El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.

          No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.

          Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.

          No conectado

          Inicia sesión para acceder a más funciones

          Conectar al Broker
          Conviértete en proveedor de señales
          Centro de ayuda
          Servicio al Cliente
          Modo oscuro
          Colores precio

          Iniciar sesión

          Registrarse

          Posición
          Disposición
          Pantalla Completa
          Predeterminado a Gráfico
          La página de gráficos se abre por defecto al visitar fastbull.com