


- WTI
- XAUUSD
- XAGUSD
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值








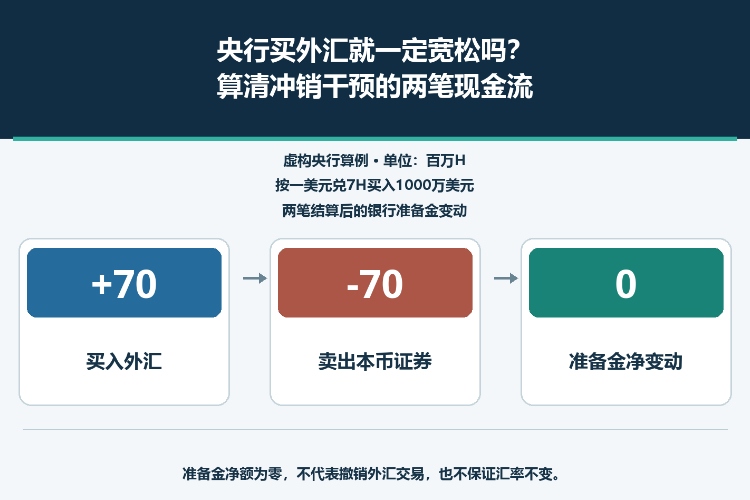
虚构央行买入1000万美元,先投放7000万本币,再卖出本币证券回收同额准备金。用完整、部分和反向冲销算例,区分外汇交易、银行准备金与汇率效果。
央行买入外汇,不一定让银行体系最终留下更多准备金。外汇买入可以先增加银行在央行的结算余额,再由另一笔本币操作回收。这就是冲销外汇干预的核心。外汇交易没有被撤回,抵消的是它对本币结算流动性的影响。
下文虚构央行买入1000万美元,投放7000万本币,随后卖出已有本币证券,回收同样金额。两笔结算后,准备金净变动为零,央行资产却变成外币资产增加、本币证券减少。不能因此说“什么都没发生”,也不能只看到买外汇就断定货币政策宽松。
用H表示虚构本币,美元兑H报价为7,意思是一美元值7单位H。报价上升代表H走弱。央行买美元、支付H;本例假设通过增加商业银行在央行的准备金账户余额付款,并不是印出纸钞交给公众。
银行准备金是央行的负债,央行持有的外汇则属于资产。它们也不等于居民存款、广义货币或交易者账户净值。把这些都简称为“储备”,容易把交易的两侧混为一谈。本文核算结算余额,不建立存款扩张倍数。
假定央行已持有足够本币证券,可以向银行直接卖出;采用实际结算现金,不计费用、利息、估值变化及其他资金流。这是虚构机制算例,不是任何国家当前的干预公告或完整操作制度。
央行按一美元兑7H买入1000万美元,外币资产按该成交汇率增加7000万H,银行准备金也增加7000万H。随后以7000万H现金卖出已有本币证券,央行本币证券资产和银行准备金各减少7000万H。下表全部为百万H的变动额。
| 已结算操作 | 外币资产 | 本币证券 | 银行准备金 |
|---|---|---|---|
| 买入美元 | +70 | 0 | +70 |
| 卖出本币证券 | 0 | −70 | −70 |
| 合并变动 | +70 | −70 | 0 |
合并后,外币资产增加70,本币证券减少70。在这个封闭算例中,央行总资产和银行准备金净额均不变,变化的是资产构成。“冲销”指抵消外汇交易产生的本币流动性影响,不是把刚买入的美元再卖回去。
证券腿必须用实际结算价款,不能拿面值代替。卖出面值70的债券,收到的现金未必是70。如果用到期会反转的临时流动性工具,还须跟踪到期现金流;本例采用直接卖断,就是为了明确这一区别。
以下各行独立,银行准备金都从200百万H开始。前三行采用同一笔美元买入;第四行改成卖出1000万美元,并买入7000万H本币证券。不能把四行当作连续交易相加。
| 独立情景 | 外汇准备金流 | 本币冲销流 | 期末准备金 |
|---|---|---|---|
| 不冲销 | +70 | 0 | 270 |
| 部分冲销 | +70 | −50 | 220 |
| 完整冲销 | +70 | −70 | 200 |
| 卖美元并完整冲销 | −70 | +70 | 200 |
部分冲销时,回收50,最初投放70,吸收比例为50/70=71.4286%,仍有20留在准备金中,期末为220。不能把它描述为完整冲销。不冲销则升至270,等额冲销才回到200。
反向情景中,卖美元先回收70,买本币证券再补回70,最终同样为200,但外汇交易方向完全相反。因此,准备金总额没变,不能反推央行到底买入还是卖出了美元。
货币发行局可以把外汇交易引起的结算流动性变化作为制度调整的一部分,例如美元兑港元联系汇率的流动性调整机制。需要按其具体制度理解,不能把本例可选择的冲销操作套到所有汇率安排。
假设外汇买入在第一天结算,证券卖出第二天才结算,其他流量为零。第一天结束时准备金是270,第二天才回到200。明天将回收流动性的计划,不等于今天已经回收;成交日、公告日和结算日不能混用。
再看另一独立情景:两条干预现金流在同一天抵消,但无关的政府资金流另外从银行准备金中划走15。观察到的期末准备金是185,不是200。余额下降并不能证明央行卖出了美元,因为本次外汇操作加冲销的贡献为零。
应把期初余额、外汇结算、冲销结算及其他流量统一为本币、放在同一窗口内核对期末余额。某一项未知就保留缺口,不能把全部残差硬算成外汇干预,更不能混用美元成交量和H结算金额。
外汇买入改变了货币供求;证券卖出回收的是结算余额,并没有撤销原来的外汇成交。私人部门持有资产的构成、市场对未来政策的信息判断,仍可能发挥作用,但程度取决于市场条件、操作规模和可信度。
资产组合渠道有前提,不保证必然影响价格。若假设被交换的资产完全可替代,而且政策预期没有改变,那么资产组合和政策信号这两个渠道本身就不提供重新定价的理由。可替代性或预期不同,效果可以不同;账务恒等式不能给出影响幅度。
准备金增加本身也不能证明政策降息。准备金利息、货币操作框架和其他政策决定都要单独核对。算例没有给出残留2000万H对应多少基点或哪个汇率目标。真实央行还需要足够工具、合格资产、成本承受能力及操作权限。
外汇成交后本币下跌,也不能单凭这个结果衡量干预成功与否。同一价格还受其他订单、信息和风险偏好影响,缺少“如果没有这笔操作”的反事实路径。此外,央行替政府办理常规外币交易,也不应自动归类为汇率干预。
先确认机构、操作目的、货币方向、报价单位和金额,再取得两条腿的实际结算日,以及本币工具、现金金额和到期安排。区分计划与已结算事实,也区分普通外汇服务和政策干预。
然后在同一本币单位、同一时间窗口重建准备金变化,补齐其他资金流,判断是完整、部分还是延后冲销。涉及银行存款或利率的结论,需要另外的证据,不能由准备金恒等式直接替代。
最后分别写清三个结论:实际交换了什么货币,净留下多少结算流动性,有什么市场或政策效果得到支持。第二项核实为零,仍没有解决第三项。现金流、结算日期或制度依据不全时,结论应停在已证实的范围内。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


