


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值








固定手续费和实际兑换率共同决定净到账。用同一美元预算复算日元金额,找出两种费用方案的临界点,再检查收款扣费、汇率变动和舍入为何能改变结论。
换汇时,零固定手续费未必让你拿到更多外币;兑换率更好,也未必总是划算。真正可以比较的是:从账户扣掉同样多的钱,在相同到账条件下,最后收到多少目标货币。
以下假设美元换日元的两种方案,预算200美元时零固定费方案占优,预算1000美元时收5美元固定费的方案反而到账更多。分界金额是623.75美元,但它只属于这组明确的汇率和收费条件,不是可以套用到其他报价的通用门槛。
设M为总美元预算,f为从预算中扣掉的固定美元费,q为每实际卖出1美元可得到的日元,g为兑换后另扣的固定日元费用。日元净到账为R=(M−f)q−g。q必须为正,M必须大于美元费,净到账也须为正,并符合适用的最低金额等条件。
“兑换1000美元,另外收5美元”和“总共支出1000美元”不是同一个预算。前者实际花了1005美元;如果只能支出1000美元,在前一种费用结构下就只能兑换995美元。遇到比例费、最低收费或封顶收费,还要把对应的实际计费方式写进公式,不能继续当成一个固定f。
报价方向也要一致:这里q表示客户卖美元时,每美元换到的日元。不能拿每日元的美元价格代替,也不能误用双边报价的另一侧。相关方向可结合反向汇率与实际换汇买卖边的计算核对。图表价格只是一个观测值,不能自动当成此笔兑换的可成交价格。
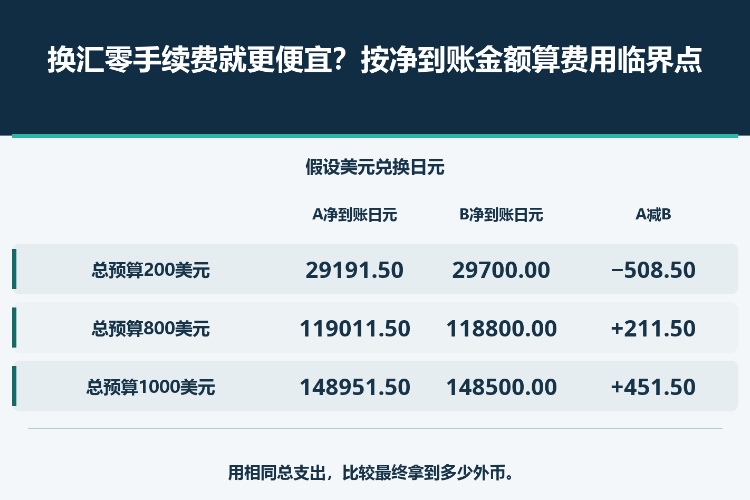
假设两种报价在同一时刻可执行,资金与到账条件一致。方案A先扣5美元,其余按149.70日元/美元兑换;方案B没有固定美元费,按148.50兑换。此处均无另外的日元扣款或其他费用。所有价格和资金均为自设算例,不是市场行情或真实服务报价。
| 总预算,美元 | A净到账,日元 | B净到账,日元 | A减B,日元 |
|---|---|---|---|
| 200.00 | 29191.50 | 29700.00 | −508.50 |
| 800.00 | 119011.50 | 118800.00 | +211.50 |
| 1000.00 | 148951.50 | 148500.00 | +451.50 |
两者到账差额为R_A−R_B=149.70(M−5)−148.50M=1.20M−748.50,单位是日元。预算每增加1美元,A相对B多出1.20日元,但先要抵消5美元固定费折成日元后的影响。令差额为零,得到M=748.50/1.20=623.75美元。
在这些参数不变时,低于分界金额,B到账更多;高于分界金额,A更多。恰好在623.75美元,两者舍入前均为92626.875日元。保留小数是为了完整复算,不是说日元一定按小数支付;真实入账要遵守已明确的货币最小单位和舍入规则。
为衡量差额,另设一个同刻参考汇率S=150日元/美元。按m=1−q/S,A的兑换率比参考值少0.2%,B少1%。参考值只是比较尺子,不保证能实际成交;与它的差额也不能直接认定为服务方净利润。
可以用C=1−R/(MS)衡量净到账相对于“全部预算按参考价兑换”的缺口。将q=S(1−m)代入,可得C=m+(f/M)(1−m)+g/(MS)。这个百分比是一种统一比较口径,不是账单上又新增了一笔要从R扣掉的钱。
预算200美元时,A的缺口为2.695%。若直接把0.2%的汇率差额与5/200=2.5%的固定费相加,会得到略高的2.7%;原因是已扣掉的5美元并未再按较差汇率兑换。预算1000美元时,A的缺口变为0.699%,B仍为1%。成交汇率已经进入现金公式,再扣同一汇率差额就会重复计算。
参考价还要匹配时间和报价方向。把昨天的定盘价或双边报价另一侧当作基准,可能夸大或缩小测出的差额。比较两种已确认的净到账,本身并不要求这个参考价一定可成交。
固定预算800美元,B保持原条件。下面每一行只相对于基础方案改变A的一项参数:如果A收款端另扣300日元,原本多到账211.50日元会变成少88.50日元;若单独考虑锁价前汇率降到149.40,也会使B占优。
| 预算800美元,B不变 | A汇率,日元/美元 | A另扣日元费 | A净到账 | B净到账 | A减B |
|---|---|---|---|---|---|
| 基础条件 | 149.70 | 0 | 119011.50 | 118800.00 | +211.50 |
| A收款端另扣300日元 | 149.70 | 300 | 118711.50 | 118800.00 | −88.50 |
| A锁价前汇率变动 | 149.40 | 0 | 118773.00 | 118800.00 | −27.00 |
固定费模型下,一般差额为M(q_A−q_B)−q_Af_A+q_Bf_B−g_A+g_B。若两种汇率不同,交点M*=(q_Af_A−q_Bf_B+g_A−g_B)/(q_A−q_B)。本例另扣300日元后,交点变成873.75美元;若仅把A汇率改成149.40,交点则为830美元。旧的623.75不能继续使用。
公式求出的交点还必须为正、落在对应费用档位内,并且两种方案都可执行。若汇率相同,就不能除以零求交点,应直接比较固定扣款。阶梯汇率、最低收费、封顶或比例收费需要分段重算;若收款扣费未知,这个净到账比较也尚未完成。
“只能花这么多美元”和“必须收到这么多日元”是两个约束。若要求净收N日元,在固定费用模型中,总美元支出应为M=f+(N+g)/q:先把日元扣费加回目标金额,再除汇率,最后加美元费。直接把日元费用从美元预算里相减,单位就错了。
按原条件净收150000日元,A需要约1007.0040美元,B需要约1010.1010美元,均为支付单位舍入前。若把A所需金额直接四舍五入成1007.00美元,扣掉5美元后只剩1002美元可换,收款端舍入前为149999.40日元,差0.60日元。如果只能按美分支付,且没有其他收费,向上取到1007.01美元,可算得舍入前150000.897日元。这只是该模型的核算,不代表任何服务都如此扣款或交付;支付最小单位和最终入账舍入规则仍须确认。
不能仅凭计算器显示的两位小数,就认为目标金额一定足额到账。需要确认报价是否承诺净收金额、该金额和时段是否已经锁价,以及后续是否仍会发生扣款。到账时间或支付方式不同,也意味着比较条件改变,即使手续费标题没有变化。
留下源币总扣款、实际兑换本金、带单位的可执行汇率、每一项独立收费及其币种、最终净入账金额。总扣款要能推回兑换本金,再推到目标币到账,不能把已经体现在汇率中的差额重复扣一次。
同时保留报价时间、有效期、到账条件和舍入规则。一项费用或汇率变动后,重算净到账和临界金额,不沿用旧结论。事后金额对不上,就沿着本金、汇率、明确扣费、舍入逐项找差额;“手续费很低”不能告诉你究竟哪一步变了。
最终判断可以很具体:相同总支出和可比到账条件下,哪一份已确认报价让你拿到更多所需货币?零手续费、好看的参考价和旧报价推算出的门槛,都不能替代这个到账结果。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


