


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值











同样的开高低收,可对应赚18美元或亏12美元。用两条路径和20笔假设交易,核对成交先后、买卖报价及入场时点,量化回测结果中尚未解决的不确定性。
一根外汇K线的最高价越过止盈、最低价跌破止损,不代表可以按止盈结算。开、高、低、收通常没有告诉你两个价位谁先出现;直接选择盈利的一端,是把缺失的信息变成了没有证据支持的优势。
要核对的不是哪种假设让收益曲线更漂亮,而是有多少收益依赖尚未知道的盘中顺序。先固定入场、报价和成交条件,再计算这部分不确定性,才能判断数据是否足以支持策略结论。
假设美元账户买入10000单位欧元兑美元,实际按卖价1.1002成交,此时买价为1.1000。入场后,全仓止损在买价1.0990、止盈在买价1.1020生效,没有重新入场。示例额外假设价格连续变化、在指定退出价精确成交、点差固定0.0002;这些只是教学条件,不是成交承诺。
初始价格风险是10000×(1.1002−1.0990)=12美元;到止盈的毛收益是10000×(1.1020−1.1002)=18美元,即1.5R。若从买价开盘1.1000量距离,会误算成风险10、收益20美元,忽略真正的入场成交价。已经按实际买卖成交价计算后,也不能再扣一遍估算点差。
现在给出一根买价K线:开1.1000、高1.1025、低1.0985、收1.1010。两个退出价都在范围内。收盘高于开盘,只能说明它是阳线,不能推出先涨后跌或先跌后涨。
假设下列各节点之间连续移动。两条路径有完全相同的开高低收,却触发不同的第一笔有效退出。
| 入场后的路径 | 首先有效退出 | 毛损益美元 | K线是否相同 |
|---|---|---|---|
| 开→高→低→收 | 止盈1.1020 | +18 | 是 |
| 开→低→高→收 | 止损1.0990 | −12 | 是 |
| 只有开高低收 | 先后未定 | −12或+18 | 完全相同 |
先走高的路径会先碰止盈,整笔毛赚18美元;后来再跌到低点,仓位已经不存在。先走低的路径会先止损,整笔亏12美元;随后反弹也不会自动恢复已平仓交易。若记两次全仓退出,就必须另有新仓或明确的分批规则,本例均没有。
同根K线的结果相差30美元。因为阳线就规定“开—高—低—收”,是额外添加的模拟规则,不是原数据给出的事实;规定“开—低—高—收”同样需要明确标为假设。
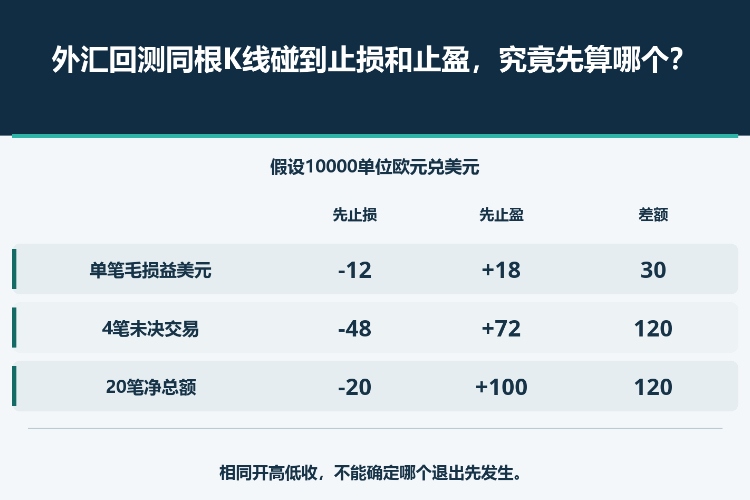
设20笔相同数量、固定退出距离的独立假设交易,不复利加仓。其中8笔明确止盈、8笔明确止损,毛合计8×18−8×12=48美元;另外4笔都是先后未知的双触及K线。
| 4笔未决交易的分配 | 已知合计美元 | 未决4笔美元 | 毛总额美元 |
|---|---|---|---|
| 全部先止损 | +48 | −48 | 0 |
| 全部先止盈 | +48 | +72 | +120 |
| 先后未知 | +48 | −48至+72 | 0至+120 |
四笔全部按先止损计算,20笔毛收益为0;全部按先止盈计算,则是120美元。另假设每个完整交易显式佣金1美元,共20美元,净结果范围为−20至+100美元;平均每笔−1至+5美元,以初始12美元风险为分母,平均净R介于−1/12与5/12。
这是固定假设下的情景范围,不是置信区间,也不是概率预测。能画出两条路径不意味着各有50%概率。跳空、成交偏离、入场状态或数量随路径变化时,真实结果也可能超出这个简化范围。
更小周期可能显示,一个退出价出现在较早子K线,另一个在较晚子K线。前提是入场已经生效,时间戳、时区和报价口径相容。若两个价位仍在同一根子K线内,问题只是被缩小,没有解决。
软件生成更多模拟报价,不等于找回缺失的历史顺序。逐点曲线看起来精细,也可能只是依据较粗数据重建的路径。要区分记录的历史报价和生成的数据,并核对缺失区段,不能只凭模式名称就认为全程真实。
通常的买卖报价模型中,多仓退出看买价,空仓退出看卖价;实际测试应服从合约和订单触发规则。中间价K线不能直接替代任一边。可结合外汇止损与买卖报价的核验方法,把报价方向错误与盘中先后未知这两个问题分开排查。
如果入场信号用了这根K线的最终收盘,就不能回到它的开盘价建仓,否则用了当时尚不存在的信息。先修正信号时间。若仓位在K线中途才建立,入场之前的最高价或最低价也不能触发后来的订单。
对上述固定独立交易,统一先止损可作为保守压力情景,但不是历史事实。若退出会改变下一次入场、移动止损、可用保证金或下笔仓位,改一笔结果会连带改变后续状态,必须完整重放规则,不能只翻转盈亏标签。
不要删除顺序不明的交易,也不要默认它们全赢,或只保留恰好有细数据的样本。应记录未决交易占比及其在既定模型下可能贡献的损益差,避免数据可得性本身筛出漂亮绩效。
对每笔双触及交易,保留货币对、数据源、时区、K线边界、买卖报价口径、信号时间、入场假设、订单生效时间和退出价。保存原始粗K线及用于判定顺序的时间戳记录。第一笔有效触发必须发生在订单生效之后。
将本例先高、先低两条自设路径送入同一套测试逻辑,预期毛结果应分别为+18与−12美元,且每笔只有一次全仓退出。再加入入场前已经出现极值、跳过止损、缺失报价及点差变化的测试。算术通过,只能证明这个例子算对,不能证明所有成交模型真实。
最后统一数据和执行假设重跑,把仍未解决的交易单独保留,并比较其影响与报告中的总优势。如果合理的未决顺序范围已足以把净期望从正改负,就还不能说数据证明了该优势。应补证据,而不是选择最有利的路径。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


