


- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值










远期利率协议的期初结算款不是贷款本金,也不等于期末利差。用1000万欧元、90天的完整账本,核对折现、再投资、负结算融资和贷款信用利差留下的成本缺口。
企业用远期利率协议(FRA)锁定4%,后来基准利率定在6%,协议也如期支付了补偿款。能否直接向财务部门报告:“这笔贷款的成本已经固定在4%”?还不能。先要问清楚:补偿款是哪一天收到,贷款利息又是哪一天支付,两者之间的钱有没有产生收益。
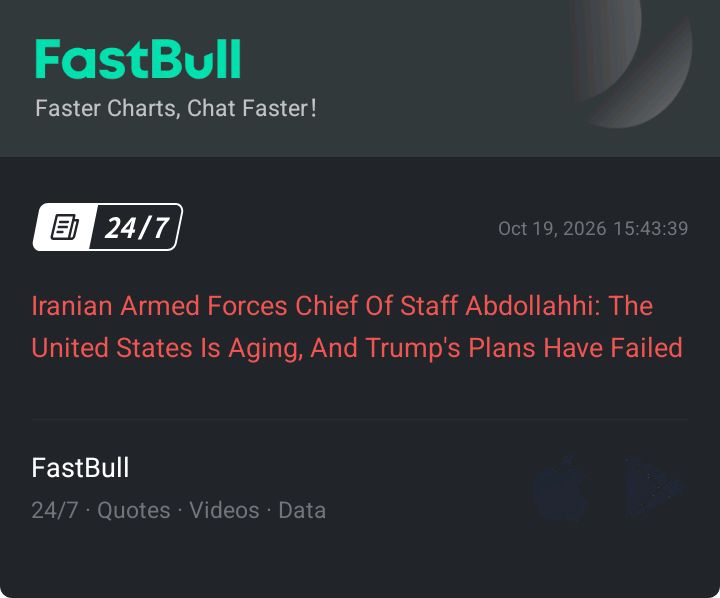
本文约定的期初结算模型中,1000万欧元、90天的FRA,在基准利率为6%时,起息日收到的是49,261.08欧元,不是期末的50,000欧元。如果这笔钱闲置到期末,合并后的利息成本是100,738.92欧元,比按4%计算的100,000欧元多738.92欧元。差额不是结算公式算错,而是提前收到的钱没有赚到模型对应的收益。
FRA约定的是未来一段期间的利率差额,不负责把名义本金借给企业。签约日确定固定利率K;定息条款决定何时取得基准利率L;起息日是标的计息期间的开始;期末则是该期间结束。签约、定息和付款不是同一个概念,不能看到“远期”就假定签约时已经收付款,也不能自行补上统一的提前两天定息规则。
付款时点也不应只凭产品名称判断。巴塞尔委员会现行交易对手信用风险框架中的说明,专门区分了期末付款的示例和期初付款的惯例。本文明确采用一种约定:企业是支付固定利率、收取浮动利率的一方,双方在起息日按约定公式结清折现后的净额。这不是说所有FRA都必须采用同样的付款条款。
具体假设为:名义本金N=10,000,000欧元,固定年利率K=4%,实际计息90天,按实际天数除以360计算年化比例,τ=90/360=0.25。本文全部利率都是年单利,数值均为教学假设,不是当前市场报价。另有一笔实际借款,本金同为1000万欧元、日期完全匹配,最初假设只按L计息。贷款本金仍须另行归还,下面比较的是利息相关成本;基础账本不含费用、税费、抵押品融资或违约。
先不折现,期末利息差额为D=N(L−K)τ。按本文协议约定,起息日净结算款为C=N(L−K)τ÷(1+Lτ)。对支付固定利率的一方,C为正表示收款,为负表示付款。反向检查很简单:C(1+Lτ)=D,也就是把期初款按L滚存到期末,能够还原原来的利息差额。
| 基准年利率L | 期末利息差额(欧元) | 起息日FRA净结算款(欧元) | 另笔贷款按L计息(欧元) |
|---|---|---|---|
| 2% | -50,000.00 | -49,751.24 | 50,000.00 |
| 4% | 0.00 | 0.00 | 100,000.00 |
| 6% | 50,000.00 | 49,261.08 | 150,000.00 |
L=6%时,实际贷款利息为150,000欧元,固定利率对应100,000欧元,期末差额为50,000欧元。但协议在起息日支付,因此结算款是50,000÷1.015=49,261.083743……欧元。L降至2%时,方向反过来,期末差额为−50,000欧元,期初应付为−49,751.243781……欧元。上下都是偏离4%两个百分点,期初金额的绝对值却不同,原因是两种情形的折现分母不同。
这里的期末50,000欧元是比较基准,不是在起息日收款之后还能再领一次的钱。起息日收到较少金额,也不代表交易对手扣了手续费。若另一份协议约定期末支付差额,那是另一张现金流时间表;要先把款项换算到同一天,才能评价经济效果。所有中间计算均保留精度,表内金额最后分别四舍五入到欧分。
常见误算是:既然对冲目标为4%,就把分母写成1+4%×0.25。这样在L=6%的情景下会得到49,504.95欧元,比约定结算款多算243.87欧元。分子负责计算浮动与固定之间的差额;分母负责按照合同,把这个期末差额移到起息日。两个位置承担的功能不同。
这里指出的是“本文约定下替换分母”的错误,而不是断言所有衍生品估值都要用L折现。定息前的市值估算、抵押品相关折现曲线、最终结算公式,是不同的问题。若合同采用其他明确约定,应该按合同重建现金流,不能拿一个熟悉的公式强行覆盖条款。
K也不是对未来实际利率的保证。市场价格隐含的远期利率为何不等于预测,可以结合收益率曲线中的再投资门槛理解。本文不重复曲线推导,而是追问更实际的一步:L已经确定之后,应收应付金额、付款日期和真实贷款账单,是否真正匹配。
保持L=6%、贷款本金1000万欧元不变,因此期末贷款利息固定为150,000欧元。设收到的FRA现金在同样90天内实际可赚取的年单利为R,则这笔钱期末变为C(1+Rτ),合并净利息成本为150,000−C(1+Rτ)。
| 再投资年利率R | 结算收款滚存至期末(欧元) | 期末净利息成本(欧元) | 超出100000欧元的金额(欧元) |
|---|---|---|---|
| 0% | 49,261.08 | 100,738.92 | 738.92 |
| 3% | 49,630.54 | 100,369.46 | 369.46 |
| 6% | 50,000.00 | 100,000.00 | 0.00 |
表内是三个互斥情景,不是先后进行三次投资。R=6%时,结算款连同收益恰好达到50,000欧元,剩下100,000欧元成本;R=3%时,只能累积至49,630.54欧元,净成本为100,369.46欧元;R=0%时,净成本为100,738.92欧元。表内0%、3%、6%均为年率,不是90天已经赚取的收益率。
把起息日收到的49,261.08欧元直接从期末150,000欧元中扣除,实际上等于选择了“现金闲置”情景,不能把这个算法叫作无条件的完全对冲。企业也可能拿收款减少其他借款,此时经济利益应按真正节约的融资成本及相应日期计算,而不是凭空假设它能存到与L完全一样的利率。
L=2%时,主贷款利息降至50,000欧元,但FRA要求起息日先付49,751.24欧元。假设主贷款仍保持1000万欧元,企业另外融资支付这笔结算款。若这笔追加资金可按年率2%、同样90天取得,期末还款恰好50,000欧元;加上主贷款利息50,000欧元,合并成本为100,000欧元。
若追加融资实际要付年率3%,其期末本息就变成50,124.38欧元,合并成本上升至100,124.38欧元。多出的124.38欧元来自结算款融资利率与基准利率不一致。这里把追加融资的本金计入,是因为它被用来履行FRA付款;绝不是把主贷款1000万欧元的本金重复计算了一遍。
使用账上闲钱也不是天然没有经济成本,可能放弃其他可获得的收益,但必须先明确比较方案,不能随意计入一个想象的机会成本。更不能把期末较低的贷款利息,当成今天已经到账的资金。是否有可用额度、能否赶上付款截止时间,是对冲能够落地的条件。
再回到L=6%的情景。如果实际贷款利率是L加1个百分点,贷款利息就是175,000欧元。FRA仍按原来的名义本金、K和L结算,收款按6%滚存至期末得到50,000欧元,净成本因而是125,000欧元。多出的25,000欧元,正是1000万欧元贷款在四分之一年内承担的1个百分点利差。对冲基准L,没有自动锁定企业信用定价。
把贷款利差写成s,把处理结算款的利率写成r:C为正时,r是实际再投资利率;C为负时,r是支付结算款的融资利率。在日期、单利及计息比例均匹配的模型下,净成本−NKτ=Nsτ+C(L−r)τ。右侧第一项是贷款利差,第二项是结算款资金利率不匹配的残余。这是现金流恒等式,不是某种新的市场估值公式。
还应分别检查贷款有而FRA没有的利率下限、不同参考指标、名义本金差异以及假日调整后的日期。上述公式要求1+Lτ为正,并未擅自给负利率加上零下限。交易对手未付款、资金迟到或抵押品占用也会打破干净账本;这些与企业自身贷款的信用利差不是同一类问题。
FRA能约定基准利率差额如何结算,但要把它变成匹配的贷款成本,还必须完成第二本账:提前收付的钱,究竟以什么成本或收益走到贷款付息日。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


