


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值








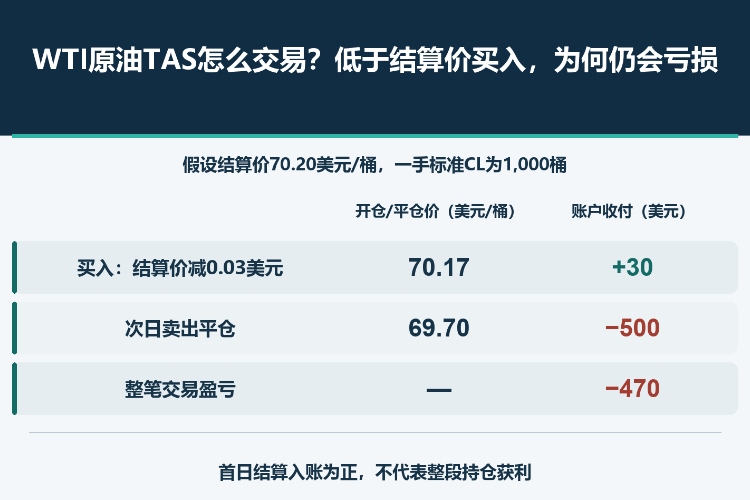
TAS成交锁定的是相对未知结算价的差额,不是最终油价。用一手标准原油期货拆解首日入账30美元、全程却亏470美元的现金账,再比较固定价订单、手续费和部分成交风险。
“比结算价低三美分买入原油期货”,听起来已经占了便宜。它确实比某一个基准低,但这个基准在成交时还没有确定。TAS即按结算价交易,买卖双方先确定相对结算价的差额,最终绝对成交价稍后才被算出来。差价有利,不等于买入总价已经锁定,更不等于持有这笔仓位一定赚钱。
以下原创假设中,买入一手标准CL,成交差价为结算价减0.03美元,首日结算会有30美元正向入账;次日油价下跌后平仓,整笔交易仍然亏损470美元。两项金额并不矛盾,问题在于是否把完整现金账看全。
把最终成交价写成P=S+d:S是相应原油期货月份在该交易日的结算价,d是成交时约定的每桶美元差额。买方成交在负差价,意味着价格低于S;正差价则高于S。对卖方恰好相反,在其他条件相同时,更高的差价代表更高的卖出价。
芝商所第524条规则区分了TAS使用的日结算基准与按标记价交易使用的标记基准。TAS不是“接近收盘时发一笔市价单”,S也不保证等于图表的最后一笔成交价。至于结算价本身如何形成,是另一个计算问题,可参照WTI原油期货结算价的确定方法理解。
本文使用纽约商业交易所标准CL合约:每手1,000桶,最小价格变动为每桶0.01美元,对应每手10美元。因此,负三跳是每桶负0.03美元,不是负3%、每桶负3美元,更不是绝对油价跌到负数。下单界面若只显示“−3”,必须先确认显示的是跳数还是美元价差;也不能把标准CL的乘数套给微型或其他规格的石油合约。
假设账户原先没有仓位,在一个符合TAS资格的月份和交易日,以d=负0.03美元成交买入一手。全部价格均为教学假设,不是实时行情。当天相应结算价最终为70.20美元,分配给这笔交易的实际买入价便是70.17美元。
成交日从70.17盯市至70.20,正向现金差额为0.03×1,000=30美元。再假设次日以69.70卖出平仓:第二段收付从前一日结算价70.20算到退出价69.70,而不是从最初买价再算一次,结果为(69.70-70.20)×1,000=负500美元。
| 现金阶段 | 计算过程 | 账户收付(美元) |
|---|---|---|
| 成交日结算 | (70.20 − 70.17) × 1,000 | +30 |
| 次日平仓 | (69.70 − 70.20) × 1,000 | −500 |
| 整笔交易 | 30 − 500 | −470 |
两段现金合计负470美元,恰好等于(69.70-70.17)×1,000。如果先加首日30美元,再把第二段从原始70.17起算,就会把首日收益重复计入;若只报告后来的500美元扣款,又遗漏了先前收到的30美元。应把整段持仓从开仓到退出串成同一本账。
这张基础账表暂不含手续费、税项和保证金融资成本。为持仓缴纳的保证金,也不是买下1,000桶实物原油的全部货款。首日入账为正,可以同时伴随较大的保证金占用,以及后续不利价格变动产生的追加现金需求。
另作一项执行比较:取得相同一手敞口,可以选择以固定70.00美元买入,也可以选择以S-0.03买入TAS。这里假设两种替代方案各自能够全数成交,不是声称可以随时同时拿到这两种报价。未计成本时,TAS更便宜的条件是S-0.03<70.00,也就是S<70.03。
| 情景 | 假设结算价(美元/桶) | TAS买价(美元/桶) | 相对70美元固定买价节省(美元) |
|---|---|---|---|
| 结算较低 | 69.90 | 69.87 | +130 |
| 未计费时价格相同 | 70.03 | 70.00 | 0 |
| 结算较高 | 70.20 | 70.17 | −170 |
表中节省金额等于“固定买价减TAS买价”再乘1,000桶,负数表示TAS反而更贵。这里比较的是同数量合约的价格等值执行差额,不是说期货买方在开仓时支付1,000桶原油的全额货款。若当天结算价为70.20,即使TAS买在结算价下方三美分,实际入场仍是70.17,比假设的固定70美元方案高170美元。
在S尚未确定时,仅凭差价不能完成这项比较。选择TAS,相当于接受未来结算价水平的不确定性,同时明确相对该基准的差额。固定价订单则明确绝对价格,但可能不能成交。没有一种订单能同时保证价格、数量和执行结果。
再单独加入假设费用:TAS整笔执行费5美元,固定价方案2美元。TAS严格更便宜,需要满足1,000×(S-0.03)+5<1,000×70+2,解得S<70.027美元。
70.027只是代数比较阈值,不是宣称存在三位小数的可交易结算报价。若对应结算价按0.01美元网格取值,满足本例“严格便宜”的最高网格价为70.02。S等于70.03时,两种买价相同,但TAS费用多3美元。把70.027向上取成70.03再当作有利边界,会在临界点把结论写反。
5美元和2美元均为假设,不是交易所或经纪商的真实费率表。实际比较应使用同一账户、数量和执行路径的成本,另查融资或执行差异。建立在全额成交假设上的比较,也不能直接证明被拒单或部分成交的实际成本。
另设独立情景:同一月份、同一交易日,一手TAS买在S-0.03,另一手卖在S+0.02,而且最终引用完全相同的S。如果双方等量且均已成交,买卖价差为每桶0.05美元,每对合约毛收益50美元。这里S能够在代数上消去。
这只是匹配现金流的解释,不代表盘口一定提供这样的双边成交机会。报价、排队、成本与成交不确定性都还在。如果买入成交两手,卖出只成交一手,只能抵消其中一对。另一手多头若以70.17入场、69.70退出,仍亏470美元;加上已配对的50美元,全部交易合计毛亏损420美元。
基准不同也不能抵消。例如今天买入TAS、明天卖出TAS,结果中仍保留“明日结算价减今日结算价”;不同交割月份之间,则留下月差敞口。两张成交单都写TAS,不足以证明它们引用同一个未知价格。
普通期货可交易的时段,不一定就是TAS可交易的时段。第524条框架把产品、月份和时间窗口交由交易所规则及资格表确定。提交前要查对应合约和交易日,不能凭旧月份或历史时刻表推断。本文不声称某张实时合约在读者打开页面时一定能以TAS成交。
价格分配后,TAS并不是额外的止损保护。标准CL仍是可实物交割的期货,使用TAS入场不会把它变成现金结算产品,也不会消除临近到期时管理仓位的必要性。通过影响相关市场去操纵结算价、为结算挂钩仓位获利,亦不属于正当取得差价的方式。
TAS适合把结算基准本身纳入执行目标的需求。它提供的是相对基准的差额精度,不是未来油价的确定性。判断成交质量,不能只问“是否低于结算价买入”,更要问锁定了什么、留下了什么敞口,以及整笔现金账最终如何。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


