


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值













每月收到8,400美元,可能只有400美元是利息。用三次付款账本拆分MBS本金与利息,并核对提前偿付、购入成本和剩余持仓价值。
账户这个月收到8,400美元,并不代表赚了8,400美元。假设一份住房抵押贷款支持证券原始本金为10万美元,本金余额因子从0.80降到0.72,这笔到账中的8,000美元只是原有本金回到现金账户;按6%的证券票息计算,另外400美元才是本次利息。剩余本金变成72,000美元,下个月的计息基数也随之缩小。
核对这类证券的回报,关键是把原始面额、当前未偿本金、到账现金和购入成本放进同一本账。原始面额不变,不代表还有同样多的本金在计息;本金获得偿付保障,也不代表二级市场买入时支付的全部价款都能收回。
抵押贷款支持证券通常简称MBS,但同一个名称下面并非只有一种结构。本文以房地美普通单一类别、同时分配本金和利息的过手证券为规则参照。贷款池产生的本金与利息按持有人份额分配;多层级CMO、仅利息或仅本金证券,以及带负摊还机制的产品,不能直接套用下面的账本。
“贷款利率”也不等于“证券票息”。贷款层面可能包含服务费、担保费等项目,实际证券分配应使用该证券的适用票息及披露口径,不是从借款人的平均按揭利率自行推算。本文6%是给定的证券票息,不是某个真实贷款池的加权贷款利率。
看月度记录时,先锁定证券标识、持有的原始面额、对应月份的余额因子和本次付款资格。付款日、贷款回款报告期、因子发布日和利息对应期间可能不同。不能因为今天公布了因子,就把它当成今天现金已经到账;也不能认为刚买入就自动享有整月的全部分配。
对本文限定的普通过手结构,余额因子反映原始本金中还未归还的比例。持有原始面额为N,付款前后对应的因子为F₀和F₁,则本次本金分配为N×(F₀−F₁),付款后未偿本金为N×F₁。月度利息则以付款前的本金余额乘适用年票息再除以12。
注意乘数始终从同一份原始面额出发。因子由0.80下降到0.72,是原始本金减少8个百分点,却是当时80,000美元未偿本金的10%被归还。把它称为“8%的投资收益”同时错用了概念和分母。
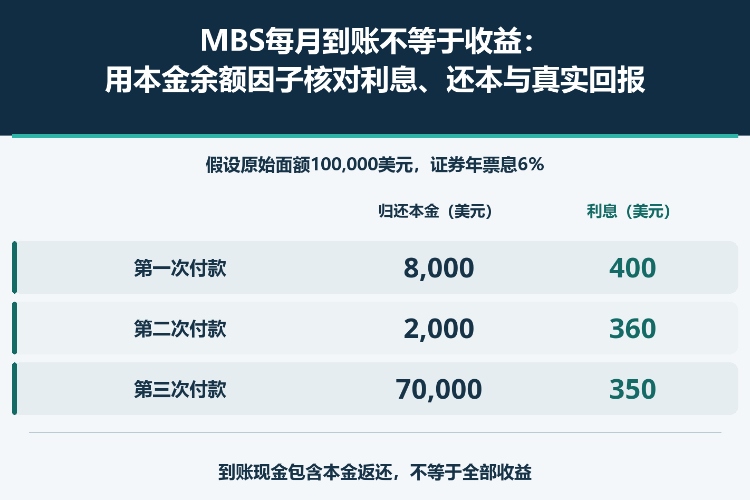
下面给出一组完整的假设付款路径:原始面额100,000美元,年票息6%,买入时对应的未偿本金80,000美元。买方总现金支出82,000美元,已包括应计利息和交割调整,并已取得表内三次分配的全部权利。表中不是现有证券的预期还款计划,也没有假设购买日就是计息起点。
| 付款次序 | 付款前/后因子 | 归还本金(美元) | 利息(美元) | 到账合计(美元) | 付款后本金(美元) |
|---|---|---|---|---|---|
| 第一次 | 0.80 → 0.72 | 8,000 | 400 | 8,400 | 72,000 |
| 第二次 | 0.72 → 0.70 | 2,000 | 360 | 2,360 | 70,000 |
| 第三次 | 0.70 → 0.00 | 70,000 | 350 | 70,350 | 0 |
三次本金合计80,000美元,恰好归还买入时的未偿余额;利息合计1,110美元。第三次之后因子归零,不再有剩余本金可卖,也不能再把原始面额100,000美元加一次到资产中。表内的本金减少既可能含计划偿还,也可能含提前偿还;仅凭因子变化,不能把全部下降都判定为借款人主动再融资。
上述三次实际到账合计81,110美元,而初始总支出是82,000美元。假设没有其他收款、交易费用或税款,整个持有期的名义现金损益为−890美元,即−1.0854%。这是该完整付款路径的持有期回报,不是年化收益率,也不是某个当月的收益率。
其中80,000美元来自本金偿还,只有1,110美元是利息现金。初始支出超出未偿本金的2,000美元,需要靠后续利息及其他可能收入弥补。这里的2,000美元只是总购入支出与未偿本金之差:由于总支出已包含应计和交割调整,不能未经拆分就把它全部称为税务上的债券溢价。
如果用8,400除以80,000,第一笔分配看起来是10.5%;再机械乘12,就会得到126%。这两个数字描述的只是现金回流与某个本金基数的比值,不能叫投资收益率。即使只把400美元利息除以80,000再乘12得到6%,它也只是这组输入下的票息算术,不是82,000美元购入成本对应的最终回报。
若需要比较不同日期的投资效率,应使用实际交割日、各次到账日、全部现金支出与收入求内部收益率,并明确再投资处理。不能把债券现金流内部收益率与最终财富回报混成同一个指标;本例未给真实付款日,因此不提供伪精确的年化结果。
把同一笔82,000美元购入支出放进另一条互斥假设路径:第一次付款就归还全部80,000美元本金,同时支付按付款前余额计算的400美元利息。最终只收到80,400美元,名义损失变成1,600美元,持有期回报约−1.9512%。与三次付款后全部清偿的路径相比,少收710美元,正好是原本第二、第三次的360美元和350美元利息。
| 独立假设路径 | 本金合计(美元) | 利息合计(美元) | 总现金(美元) | 相对82,000支出损益(美元) |
|---|---|---|---|---|
| 第一次全部归还 | 80,000 | 400 | 80,400 | −1,600 |
| 第三次全部归还 | 80,000 | 1,110 | 81,110 | −890 |
这说明“更早拿回本金”与“获得更高收益”不是同义词。支付高于未偿本金的总成本时,快速还本可能缩短收息时间,使成本尚未被利息弥补。这里比较的是两个假设现金路径,不是预言任何贷款池会在第一个月全部还清。
结论也不能倒过来写成“提前还款一定有害”。若同样的三次现金流对应总购入成本为78,000美元,收到81,110美元便形成3,110美元正损益,持有期约3.9872%。价格、现金流发生时间和替代再投资收益都能改变判断。折价买入也不是保证获利,因为实际偿付路径、流动性及价格仍可能不同。
提前偿付往往与再融资有关,但不是只有利率驱动。借款人卖房、提前部分还本,以及适用安排下的贷款回购等,都可能影响证券本金回收。相同的因子变化可以来自不同原因;研究偿付速度,应继续核对计划本金、非计划本金、贷款移出或回购披露,而不是把一条月度余额序列直接翻译成宏观结论。
因子也不是市场价格。假设因子降到0.70,只能得到未偿本金70,000美元,不能据此说持仓市值就是70,000美元。市值还取决于剩余证券的报价、应计和待收现金权利;本金在按面值回收时,尚未偿付部分的市场价格仍可能下跌。
同理,证券所载的最终到期日不等于每一美元本金都会留到那一天。提前回收加快会缩短某条路径的本金平均回收时间,减慢则可能延长。要核对平均期限,必须使用具体本金分配路径;若只拿最终到期日乘固定票息预测总收入,本例已经显示其局限。
完整终结路径的现金加总比较直接;仍持有未偿本金时,只加累计分配会漏掉剩余资产,只把累计分配减买价又会夸大亏损。相反,把收到的本金当收益、同时继续保留未偿还前的原始资产价值,则会重复计算同一笔财富。
一个可执行的总账是:期末可实现的剩余持仓价值,加已收到且尚未在其他项目重复计算的现金,再减初始全部支出。若期末价值使用净价,还须另列应计利息及其他依法享有的待收款;若已经是包含这些项目的全价或结算款,就不要再加一次。佣金、融资、税款和再投资结果按实际现金流单列。
有偿付担保也不能跳过这一步。本文参照的房地美证券担保与美国政府直接债务不是同一概念,担保并不承诺买入价、市场价或任何投资收益率。普通过手证券的账本更不能原封不动移植到不同偿付优先级的结构化层级。
真正需要回答的不是“这个月发了多少钱”,而是“这笔钱有多少是本金回来,还剩多少资产,以及全部现金流能否覆盖我的实际成本”。本金余额因子是重建这本账的入口,不是一个独立的收益率。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


