


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值
















美国通胀保值国债的到期底线保护原始面值,不是二级市场实付成本。用仅剩最后一个正常半年付息期的模型,复算指数化买价、49美元末期票息、本金补足及个人现金回本门槛。
美国通胀保值国债(TIPS)到期时的本金底线,保护的是原始面值,不是最新一位买方支付的价格。二者可能相差很大。即使屏幕报价低于100,把此前已经累计的通胀调整计入后,实际买入成本仍可能高于原始面值。
以下假设中,原始面值10000美元、报价98的债券,需要支付11760美元。在一个严重通缩压力情景里,本金底线确实生效,把到期本金补足到10000美元;但加上最后票息,最终只收10049美元,买方仍亏1711美元。问题不在保护失效,而在把保护对象认错了。
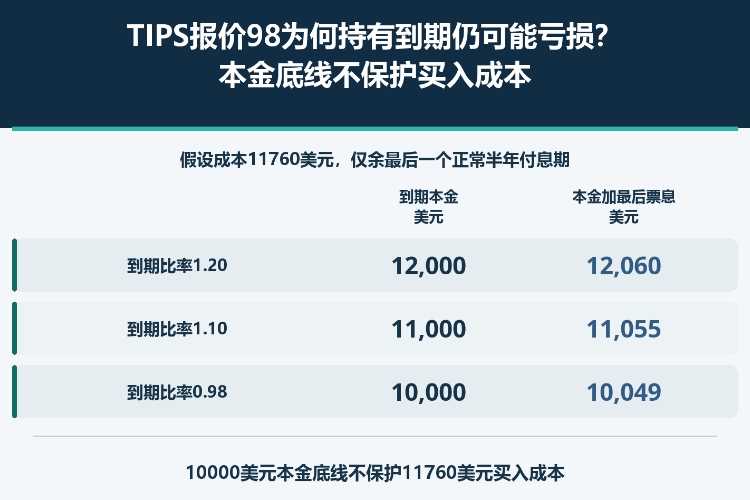
选择一只已经存续的TIPS,原始面值10000美元,年票息率固定为1%,距离到期恰好还剩最后一个正常半年付息期。这不是假设美国新发行了六个月TIPS。模型把买入结算设在倒数第二次票息付清之后,买方不享有刚付的票息,应计利息为零。
假设买入日参考指数比率为1.20,尚未经过指数调整的净价为每100美元原始面值98美元。实际成本应为10000×1.20×98÷100=11760美元。若直接用10000×98%得到9800美元,就遗漏了这笔交易的指数化调整。
买方支付的是12000美元调整本金的98%,不是未来10000美元本金底线的98%。此前累计的通胀调整并非免费赠送,买入后也不会永久锁定为以后不得降低的本金。债券更换持有人,不会同时把原始参考基准重置到买方进入那一天。
令原始面值N=10000美元,到期参考指数比率为R,且R大于零。到期本金D=N×max(R,1);最后一笔正常半年票息C=N×R×1%÷2=50R美元。两条公式中,只有本金带有原始面值底线。
如果把票息也写成50×max(R,1),就把本金保障错误地扩展到了利息。固定的是年票息率,不是每期收到的美元金额;金额会随适用的调整本金变化。因此,到期本金触及底线时,最后票息仍可能继续减少。
最终现金是D+C,减去11760美元成本得到名义损益;用最终现金除以成本再减一,得到这段持有期的简单名义回报。模型只有最后一笔票息,没有中间现金流,不考虑税费、交易费用、融资或再投资。结果不年化,也不是实际收益率,更不能直接代表个人消费购买力。
下面三行采用同一只假想债券、同一买入比率与报价,只改变到期指数比率。它们是独立终局,不是连续三个时间点,不是实际行情,也不是通缩预测。
| 到期指数比率 | 参考比率相对买入变化,% | 到期本金,美元 | 最后票息,美元 | 最终现金,美元 | 名义损益,美元 | 名义持有期回报,% |
|---|---|---|---|---|---|---|
| 1.20 | 0.000000 | 12,000.00 | 60.00 | 12,060.00 | +300.00 | +2.551020 |
| 1.10 | −8.333333 | 11,000.00 | 55.00 | 11,055.00 | −705.00 | −5.994898 |
| 0.98 | −18.333333 | 10,000.00 | 49.00 | 10,049.00 | −1,711.00 | −14.549320 |
到期比率仍为1.20时,本金12000美元、最后票息60美元,合计12060美元,比买价多300美元,名义持有期回报2.551020%。若比率降到1.10,本金变为11000美元、票息55美元,最终11055美元低于成本705美元。此时比率仍高于一,本金底线并没有产生补足款。
当比率降到0.98,未考虑底线的本金应为9800美元,保障增加200美元,将其补到10000美元。但最后票息仍是49美元,不会因此抬升为50美元。合计10049美元,相对11760美元成本亏损1711美元,回报为-14.549320%。底线履行了合同规定的作用,只是它没有覆盖全部买入成本。
另一个容易误读的数字是0.98。它不是说买入以后仅通缩2%,因为买入比率原本为1.20。从1.20到0.98,参考比率下降18.333333%。证券使用的参考指数存在滞后,这一变化也不能直接替代同日起止的新闻CPI涨跌,更不是投资者个人消费篮子的价格变化。
第一条门槛决定底线何时额外支付本金:只有R低于1才产生正补足,R恰等于1时,调整本金与原始面值相同。对买入比率1.20而言,参考比率须下跌超过六分之一(约16.666667%),才进入正补足区域。不存在每次换手都把底线改成新买方买入比率的安排。
第二条门槛决定这位买方能否拿回11760美元。在R不低于1的区域,最终现金等于10050R。令10050R=11760,得到连续模型回本比率11760÷10050=1.170149253731……,相对买入比率下降约2.487562%。因此,买方可能早已进入名义亏损区,而本金底线还远未开始额外补足。
R低于1时,总现金变成10000+50R,低于10050美元,更不可能达到11760美元成本。本金已不再继续下降,但最后利息仍随参考比率改变。底线改变的是到期现金曲线的形状,不是把每位买方的总报酬都改为非负。
这种敏感度变化也可以复算:若变化前后的R都不低于1,R每上升0.01,到期总现金增加100.50美元;若前后都低于1,则只增加0.50美元,全部来自最后一期利息。这是在比较到期现金流,不是在给到期前的本金底线估价。
还要区分计算精度与实际结算。无限小数是模型的连续临界值,不是官方可直接采用的指数比率;实际比率按规则表示到五位小数,现金另行舍入。相邻的1.17014与1.17015,对应尚未作现金舍入的11759.907与11760.0075美元,跨过回本点。真实到账应按本金与票息各自记录核验,不能声称账户会在那串无限小数上恰好收回11760美元。
保持买入比率、剩余期限与票息不变,并固定到期比率为1.10,只改变同一假想债券的买入净价。以下三个报价是独立敏感性情景,不是市场上同时存在、可以随意选择的成交机会。
| 未调整净价,每100面值美元数 | 实际买入成本,美元 | 到期比率1.10时现金,美元 | 名义损益,美元 | 连续模型现金回本指数比率 |
|---|---|---|---|---|
| 90.00 | 10,800.00 | 11,055.00 | +255.00 | 1.07462687 |
| 98.00 | 11,760.00 | 11,055.00 | −705.00 | 1.17014925 |
| 102.00 | 12,240.00 | 11,055.00 | −1,185.00 | 1.21791045 |
报价90时,实际成本10800美元,同样收到11055美元,名义盈利255美元。报价98时亏705美元;报价102时,成本12240美元,亏1185美元。债券的原始本金约定、最后参考指数和到期付款没有改变,变的是投资者为取得这些现金流所付的价格。
每个买价也对应不同的连续现金回本比率。表格没有从净价反推实际收益率,也没有给出底线今天值多少钱。某个假设终局中底线补了200美元,不能据此说债券当前内含的保障价值就是200美元;三个到期现金结果不足以完成今天的市场定价。
若投资者在到期前卖出,所得取决于当时成交价格、适用指数比率、应计利息及费用,不是本模型的最终偿付公式。到期本金底线不是每天市场价格都不得低于原始面值的保证。基金份额也不同于一只到期按约定偿付原始本金的TIPS,更不承诺某位持有人在指定日期收回其份额买价。
如果距离到期不只一个付息期,必须逐期列出现金流,每笔票息使用各自适用的参考比率。此前已收到的现金不能假装都在最后一天到账;若要比较终值,还要说明再投资处理。本文刻意只保留最后一个正常半年,正是为了避免把这些尚未给定的条件偷偷放进结果。
这与美债收益率利差反映的通胀补偿也是不同问题。市场利差并不列明个人成交账单,也不会替买方恢复高于原始面值的支付金额。票息率、实际收益率与名义持有期回报不可互换;原始本金有底线,不代表实际收益率一定非负或个人购买力一定得到保护。
真正有用的问题不是TIPS有没有通缩保护,而是保护哪个本金、自己实际支付多少、还会收到哪些现金。把三项对清,报价低于100与原始本金有底线,就不再掩盖持有到期仍可能亏损这一事实。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


