


- USDX
- XAUUSD
- XAGUSD
- WTI


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值








投标倍数衡量面值数量的覆盖程度,无法直接说明投资者愿意接受多低的收益率。两组假设美债拍卖同为3倍投标,却相对同一WI基准分别穿透和出现尾差。本文逐档复算获配、边际比例和基准敏感性,区分数量充足与价格强弱。
一场美债拍卖的投标量达到获配量三倍,最终收益率却高于拍卖前的市场参照,并不矛盾。投标倍数回答有多少面值参与报价,却没有告诉你,这些数量愿意在什么收益率上成交。判断拍卖强弱,需要把数量覆盖、报价分布、边际配售以及相对WI的结果分开读;否则,很容易把一个数量指标误当成价格信号。
本文限定美国财政部名义固定利率票息国债的单一价格拍卖。短期国库券的贴现率、通胀保值债的实际收益率和浮息债的贴现利差,不放进同一套收益率数字里比较。先确认证券类型,才能讨论拍卖结果。
投标倍数的分子、分母分别使用公众投标与获配的面值,两边都排除美联储系统公开市场账户SOMA。它不是投资者实际支付现金的比例。普通非竞争性投标,以及存在时的外国和国际货币当局FIMA项目,都纳入相应公众数量。FIMA获配在公告发行额以内,SOMA则是额外增加的部分,不能一概把两者都剔除。
精确复算应看结果表脚注和实际获配面值,不直接拿新闻标题四舍五入的发行规模当分母。一级交易商、直接投标和间接投标等分类,通常是在竞争性总量之下进一步拆分,不能再加一次。间接投标也不自动等于海外最终买家,身份判断需要其他依据。
以下A、B是互斥的假设需求分布,不是真实拍卖记录,也不是预设市场会依次走过的路径。金额全部按百万美元面值计。两组公告发行均为100,普通非竞争性投标3、FIMA非竞争性投标2,均足额获配;SOMA为零,因此留给竞争性投标的供给是95。
两组有效竞争性投标都是295。公众投标总量为295+3+2=300,公众获配为95+3+2=100,投标倍数都为3.00。如果只用295除以95,会得到3.1053,但那只是另行定义的竞争性覆盖率,不能冒充这场拍卖的总体投标倍数。
| 要求收益率 | A投标量 | A获配量 | B投标量 | B获配量 |
|---|---|---|---|---|
| 4.000% | 60 | 60 | 20 | 20 |
| 4.020% | 70 | 35 | 45 | 45 |
| 4.040% | 80 | 0 | 50 | 30 |
| 4.060% | 85 | 0 | 180 | 0 |
| 竞争性合计 | 295 | 95 | 295 | 95 |
表中列出每个收益率档的投标总量,一个档位可以包含多名独立投标人,各人的应报告净多头设为零。数量已拆分为符合35%上限的个人投标和获配;例如B最后一档180,不是某一个投标人独自提交180。这个设定保证比较来自合规订单的分布差异,而非用一个超限订单虚增覆盖。
非竞争性投标先获得分配,再按竞争性投标要求的收益率从低到高填满剩余供给。A在4.000%先分配60,还需要35;下一档4.020%有70投标,只配35,边际比例为35/70=50.00%,最高获配收益率因此是4.020%。
B的前两档只有20+45=65,还差30,需要进入4.040%一档。该档投标50,获配30,边际比例是60.00%。这里的分母是最高获配收益率这一档的投标量,不是整场发行规模,更不是全部投标总量。两组比例和金额都能整除,不存在靠分配取整改变结果的问题。
单一价格也意味着成功投标者不会分别按自己填的收益率成交。A采用对应4.020%的统一价格,B采用对应4.040%的统一价格,非竞争性获配也适用相应最终价格。在现金流可比时,填写更低收益率表达愿意接受更高价格;这不等于该投标人最终只能获得自己填写的低收益率。
再明确给定一个假设:同一证券、同一结算日,在竞争性投标截止时的WI买价侧收益率为4.030%。WI是证券公告后、正式发行前的交易阶段。这里的4.030%是独立输入的参照值,不能从投标倍数反推出来。
| 指标 | A | B |
|---|---|---|
| 投标倍数 | 3.00 | 3.00 |
| 最高获配收益率 | 4.020% | 4.040% |
| 假设WI收益率 | 4.030% | 4.030% |
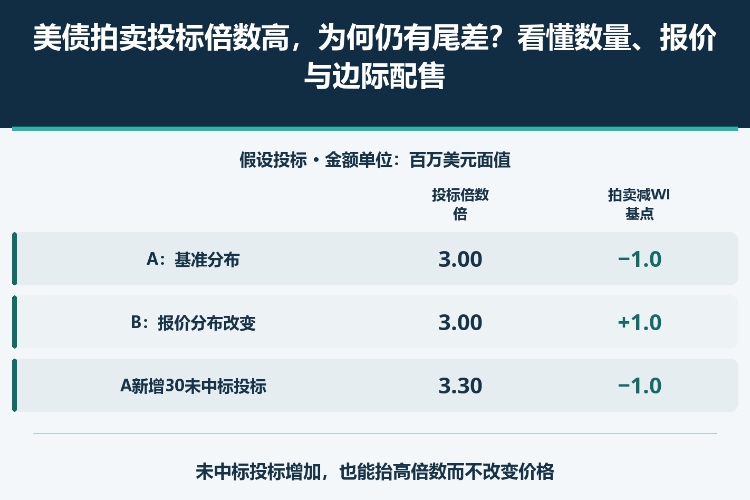
| 拍卖减WI:基点 | −1.0 | +1.0 |
| 最高收益率档配售比例 | 50.00% | 60.00% |
将尾差定义为最高获配收益率减去该WI收益率。A为(4.020−4.030)×100=−1基点,即穿透1基点;B为+1基点,即出现1基点尾差。收益率按百分数书写时,相减后乘100才得到基点。0.020个百分点是2基点,不是0.02基点,更不是2%的价格跌幅。
关键差别在于投标集中在哪些收益率上。到4.020%为止,A累计有130的竞争性投标,足够覆盖95的供给;B只有65,必须继续提高收益率才能配完。两组都存在大量买入意愿,却并没有同样多的数量愿意接受此前市场参照附近的收益率。仅看总投标量,这层差别会被抹平。
给A的4.060%一档新增一名独立投标人的30,其余条件不变。新增投标仍然无法获配,公众投标却从300增加到330,获配保持100,投标倍数就从3.00变成3.30。截止收益率仍是4.020%,相对假设WI仍穿透1基点。
这个变体只证明,远离截止收益率的未中标数量也能改变覆盖指标。它没有证明现实中的低价投标一定虚假、无意义或存在操纵;那些投标可能真实反映了投资者愿意参与的价格条件,只是最终拍卖没有满足这些条件。
因此,不能设置一个“超过几倍就算强拍卖”的通用阈值。比较历史倍数时,还应匹配期限、证券品种、新发还是续发,以及发行规模变化。投标总额上升和参与者在关键价格上更积极,是两个需要分别验证的判断。
新闻里的“十年期美债收益率”不自动等于被拍卖那一券的WI。需要对齐证券识别码CUSIP、新发或续发、结算日、数据来源、竞争性截止时刻与当地时区,以及买价侧、卖价侧或中间价口径。二级市场的买价侧收益率,也不是一级拍卖中某个投标人填写的最高收益率。
财政部日度常期限/平价曲线使用约美东15:30的指示性观察并进行插值。它与特定拍卖截止时的同券WI不是同一条数据,不能拿日终曲线回填尾差。两个来源即使都叫WI,只要时点或报价侧不同,也未必能直接互换。
用假设最高获配收益率4.040%做敏感性检查:WI分别取4.030%、4.035%、4.040%,结果就是+1、+0.5和0基点。这是不同基准假设的结果,不是观测到的买卖价差。如果时点或四舍五入足以改变符号,就不应在缺少精度时强行贴上“显著弱拍卖”的标签。
票息、收益率和现金价格也不能混称。理解到期收益率如何由债券现金流计算,有助于判断价格比较需要哪些相同条件。尾差描述拍卖相对基准的定价,没有直接给出之后的债券回报、美元方向或持有收益。
读懂拍卖的重点,是区分有多少数量愿意参与,以及这些数量愿意在什么收益率上参与。投标倍数提供前一层线索,收益率分布、边际配售和匹配后的WI才补齐后一层判断。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


