


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值













正股涨10%,可转债仍可能亏损。用一张股价与转股溢价率矩阵,分清转换价值、买入成本和退出价格,计算不同情景下的盈亏平衡条件,并检验交易费用的影响。
看对正股方向,却在可转债上亏钱,并不矛盾。在下面的假设情景中,正股上涨10%,转债却下跌3.2%;固定转换股数下,对应的转股溢价率从25%变为10%。这是两种价格之间的条件分解,若要追问转债为何被重新定价,还需检查具体条款和市场因素。
判断这笔交易,不能只问“正股还有多少上涨空间”,还要问“买价中有多少是溢价,卖出时需要保留多少溢价才能不亏”。这两个问题分开以后,转债与正股的收益差就可以逐项复算。
先构造一只假设转债:面值100元,固定转股价20元,每张可转换为5股;正股现价24元,所以转股价值为5×24=120元。若转债市价为150元,转股溢价率就是150÷120−1=25%。这里比较的是转债市价与可换得股票的价值,而不是市价与100元面值。后者算出的50%不是转股溢价率。
也不能因为合同转股价是20元,就认定花150元买转债相当于以20元买入正股。实际买入成本摊到5股,是每股30元。合同转股价用于确定转换股数,在本例中不是转股时还要额外支付的行权款。
假如立即把这张150元买来的转债换成5股、按假设股价24元估值,股票总值只有120元,放弃了30元溢价。相对于150元投入,差额为20%,而不是25%。“比转股价值贵25%”和“相对买价损失20%”分母不同,不能混用。
下文全部是原创假设数字,不对应实际证券。两个观察时点之间不计应计利息、付息、股票分红、税费、汇率变化或交易成本;转换条款保持不变,价格均按每100元面值对应的金额列示。比较发生在赎回或实际转股之前,不是对到期兑付结果的假设。
正股从24元升到26.40元,转股价值随之从120元增至132元。若转股溢价率仍为25%,转债价格就是132×1.25=165元,较买价上涨10%。但若最终溢价率只剩10%,价格会变成132×1.10=145.20元,比150元少4.80元,跌幅3.2%。
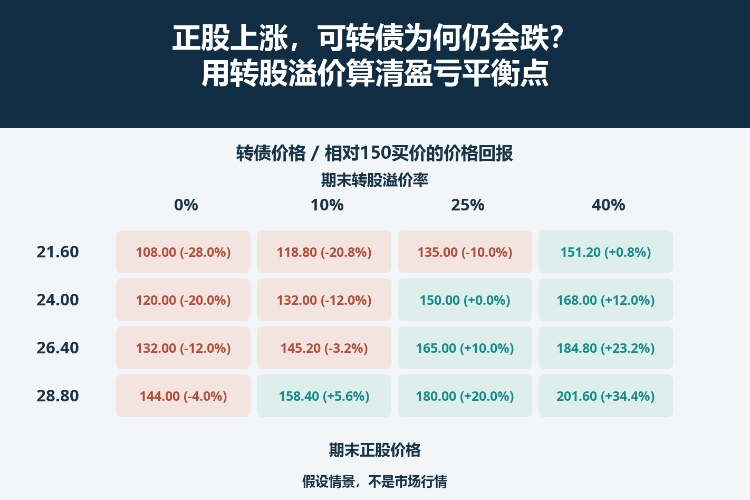
下表把正股变化和期末转股溢价率分别列出来。每格先列转债价格,括号内为从150元买入计算的价格回报;表头的百分比是期末溢价率,不是转债收益率。各格是互相独立的条件情景,不代表出现概率,也不声称这些价格都是模型公允价值。
| 期末正股价 (正股涨跌幅) | 溢价率0% | 溢价率10% | 溢价率25% | 溢价率40% |
|---|---|---|---|---|
| 21.60(−10%) | 108.00(−28.0%) | 118.80(−20.8%) | 135.00(−10.0%) | 151.20(+0.8%) |
| 24.00(0%) | 120.00(−20.0%) | 132.00(−12.0%) | 150.00(0.0%) | 168.00(+12.0%) |
| 26.40(+10%) | 132.00(−12.0%) | 145.20(−3.2%) | 165.00(+10.0%) | 184.80(+23.2%) |
| 28.80(+20%) | 144.00(−4.0%) | 158.40(+5.6%) | 180.00(+20.0%) | 201.60(+34.4%) |
横着看26.40元这一行,同样是正股上涨10%,转债可以亏12%,也可以赚23.2%,区别就在假定的退出溢价。再看左下角,即使正股涨20%,若溢价归零,转债价格仍只有144元,比150元买价低4%。正股上涨不是覆盖任何买入溢价的保证。
右上角则提供一个反向检查:正股下跌10%,但假如转股溢价率扩大到40%,转债价格仍可略高于买价。这不意味着溢价总会在下跌时提供缓冲,只说明不能用正股单一变量替代完整的转债价格情景。
设转债价格为B、每张转换股数为q、正股价格为S、转股溢价率为p,则B=q×S×(1+p)。在q不变时,两期价格相除即可得到:
1+转债价格回报=(1+正股价格回报)×(1+期末转股溢价率)÷(1+期初转股溢价率)。
本例期初溢价率25%,正股涨幅10%,若要求转债价格恰好回到150元,期末溢价率必须为1.25÷1.10−1=13.6364%。也就是说,溢价率从25%最多收缩约11.36个百分点,价格收益就会归零。若收缩到10%,已越过这个价格保本门槛。
还可以倒过来算:假设卖出时只愿意采用10%的溢价率情景,正股至少要到150÷(5×1.10)=27.2727元,即较24元上涨13.6364%,转债价格才能回到150元。若期末溢价率为零,正股要到30元,涨幅需达到25%。这些是条件成立所需的门槛,不是股价目标,更不是对溢价未来走势的预测。
从25%降到10%,减少的是15个百分点。但直接拿正股涨幅10%减去15%,得出转债跌5%,是错误算法。真正参与价格相乘的是“1+溢价率”:它从1.25降到1.10,缩小12%。再与股价的1.10倍相乘,1.10×0.88−1=−3.2%。
用金额也能复核:先把转股价值从120元调到132元、暂时保留25%的原溢价,转债价格由150元到165元,增加15元;再把新转股价值上的溢价率降至10%,价格减少19.80元,落到145.20元。净变化为15−19.80=−4.80元。这种分步归因会受先后顺序影响,但最终价格与两期乘法关系不变。
同样需要避免把“转股溢价率高”直接解释成“债券部分更安全”,或把“转股溢价率低”直接解释成“估值更便宜”。该比率只是价格与转股价值的关系,不能单独回答发行人信用、剩余期限和转换权利值多少钱。
溢价率本身由转债价格和正股价格算出来,不是可以脱离二者单独观察的外生原因。正股上涨得比转债快,溢价率也可能机械下降;究竟是什么使转债重新定价,还要查看具体条款、发行人状况、剩余时间及市场报价。
矩阵中的“溢价不变”只是一个对照条件,不等于真实转债的股票敏感度就是一比一。表中没有估计波动率、信用价值或资金需求,也没有建立强赎与债底模型。因此,它适合核对“什么样的股价与溢价组合才能覆盖买价”,不适合拿来宣布某只转债应该值多少钱。
跨券比较时,还要对齐币种、剩余期限、转换限制与有效转换条款,并核实发行人风险和可成交买卖价。屏幕上较低甚至负的溢价率,只能触发进一步核查,不能自动推出买债、转股、卖股能够锁定盈利。
先确认正股与转债报价来自同一时点,再检查最新生效转股价、每张面值和报价单位。若转换比例发生变化,不能继续套用固定5股的回报关系。报价是否含应计利息、股价是否经过复权处理、最后成交是否陈旧,也会改变表面上的比较。计算出的转股价值,并不保证股份可以立即取得并按显示价格卖出。
实际成本也会移动盈亏平衡线。假设仍以150元买入、145.20元卖出,但买入和卖出各付0.50元费用,现金回报变成(145.20−0.50)÷(150+0.50)−1,约为−3.85%。计入这两笔费用后,毛卖价需达到151元,扣去0.50元卖出费,才能收回150.50元实际投入;正股为26.40元时,对应期末转股溢价率约14.3939%,高于未计费用的13.6364%。对于付息转债,还需按两端结算实际计入应计利息,并把持有期间收到的票息计一次,不能只看净价涨跌。这与区分债券报价收益率和实际持有期回报是同一个现金流口径问题。
因此,一份可用的转债判断至少要把实际买入支出、当前条款对应的股票价值、多个退出溢价情景同时摆出来。正股看涨只是其中一项输入;把保本所需的溢价算出来,才知道自己还额外押注了什么。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


