


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值













票息跟着基准利率走,不代表债券价格不会下跌。拆开合同加点、市场要求利差和下一次重置,用四种情景及持有期收益算清浮息债真正的风险。
票息会跟着利率上涨,为什么浮动利率债的价格仍会下跌?这并不矛盾:决定利息的基准利率,与投资者愿意持有这笔债权所要求的额外补偿,是两个不同变量。合同让前者重置,并不意味着后者一旦上升,发行人也会自动多付利息。
真正需要弄清的不是债券名称里有没有“浮动”,而是哪一部分现金流会调整、何时调整,以及调整能否覆盖正在变化的风险。对基准利率不太敏感的债券,仍可能对信用利差、流动性、汇率和嵌入期权相当敏感。
普通浮息票据的票息可以写为“参考利率+固定合同加点”。例如基准4%,合同加点1个百分点,年化票息率就是5%。这1个百分点写在合同里。市场要求利差,也常称折现利差,则是在特定估值假设下,投资者要求的额外回报;它可以在发行后变化,却不会自动改写票息公式。
还要区分利率观察或重置日、付息日与到期日。季度付息,不等于季度才重置。美国财政部浮息国债就是一个实际反例:期限两年、按季度付息,但参考指数依据最近一次13周国库券拍卖的最高中标贴现率每周重置,固定加点保持不变。公司发行的浮息债则可能采用完全不同的基准和时间表。
有的票息在期初确定,有的将隔夜利率在期末后置复利计算,并涉及观察期移动、回看或付款延迟。美国替代参考利率委员会公布的SOFR票据材料说明了这些惯例差异。只知道“三个月付一次息”,不足以复算下一笔付款,更不能直接把它当成三个月存款。
设一只假想公司债面值100,还剩两年、共8次季度付款;每个90天期间开始时确定利息,按360天一年计息。基准利率4%,合同加点1%,下一季票息刚刚锁定为1.25。估值时点恰在付息后,应计利息为零。
假设未来基准利率和市场要求利差均保持平坦,名义年率按季度复利贴现。模型不含发行人提前赎回权、利率上限下限、分期还本、费用、税、汇率变化或突发违约事件。它是一组受控情景,不是真实报价或预测;没有马上违约,也不意味着市场要求的补偿不能变化。
价格等于每一期票息除以“1+(基准利率+要求利差)÷4”的相应期数次方,再加到期本金100的现值。合同加点与要求利差同为1%时,每季票息1.25,价格恰为100。这个平价结论依赖上述条件一致,并不是所有浮息债都能随时按面值卖出的保证。
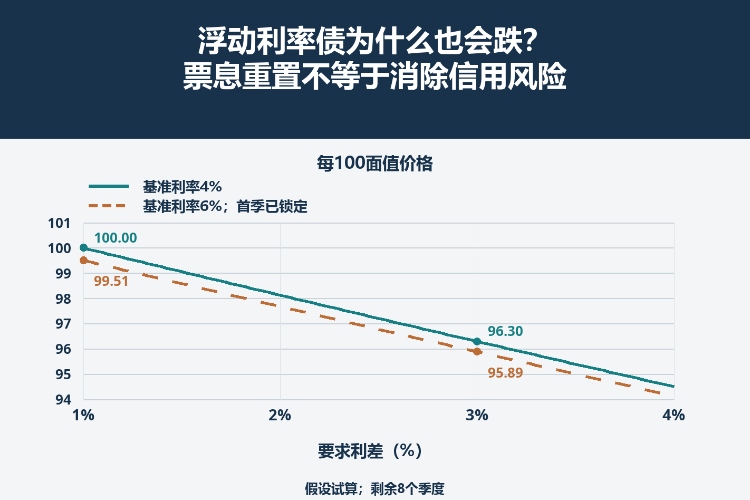
先让基准保持4%,只把要求利差从1%提高到3%。发行人仍按合同支付年化5%,每季1.25;买方却需要按年化7%、即每季1.75%贴现。8笔票息和本金的现值降为96.2975,相对100下跌约3.70%。
票息公式并没有承诺补上新增的2个百分点,因此即使到下一重置日,基准仍为4%时价格也不会因为“重置”就回到100。如果误将市场要求利差直接加进下一期票息,就等于在计算中悄悄删掉了需要衡量的风险。
要求补偿可能因发行人状况、成交流动性与市场环境而变化。这与区分债券基准收益率和信用利差是相通的:报价中的利差不能直接视为统计违约概率。比较两只债券的利差,也要先对齐币种、清偿顺序、嵌入期权和估值口径。
把要求利差恢复为1%,再设基准在下一季票息锁定后立刻从4%升到6%。第一笔付款仍为1.25,第二至第八笔按新基准预计各为1.75。按年化7%贴现,价格为99.5086,并非恰好100。这段小幅折价,反映等候较高票息生效的时间成本。
在本组假设持续成立时,下次付款及重置后债券价格为100。将未来的100连同已经锁定的1.25贴现一个季度,便得到101.25÷1.0175=99.5086。能这样简化,是因为两种加点相等、后续重置机制理想化,不是发行人承诺下季度按面值回购。
| 假设冲击 | 基准利率 | 要求利差 | 下一季票息 | 以后每季票息 | 每百面值价格 |
|---|---|---|---|---|---|
| 不变 | 4% | 1% | 1.25 | 1.25 | 100.0000 |
| 要求利差扩大 | 4% | 3% | 1.25 | 1.25 | 96.2975 |
| 基准利率上升 | 6% | 1% | 1.25 | 1.75 | 99.5086 |
| 两者同时变化 | 6% | 3% | 1.25 | 1.75 | 95.8874 |
如果基准升至6%、要求利差同时升至3%,价格为95.8874。首季仍付1.25,以后每季1.75,但贴现率已为年化9%。若错误地让首季也立即升为1.75,会算出96.3764,每100面值高估约0.489。
图表分别固定两种基准情景,再改变要求利差,不是历史行情。真实估值应区分用于预测浮动现金流的远期利率曲线与贴现曲线,并采用实际计息日数和结算日期,而不是机械套用平坦利率公式。
另看一个跨时间的例子:按100买入原债券,基准一直为4%;收到第一季1.25票息后,市场要求利差扩大至3%,此时卖出。剩余期限已经变成7个季度,退出价格是96.7327,不能继续拿表格里的8期价格代替。
季度总回报为(96.7327+1.25-100)÷100,约为负2.02%,尚未扣费用与税。把5%的年化票息率说成投资收益,既忽略了持有时间,也漏掉资本损失。若买卖发生在付息日之间,必须统一使用含应计利息的全价,只另加实际收到的现金票息。
持有单券到期,可以改变退出价格问题,却不能消除发行人不履约的风险,也不能让溢价买入变得毫无代价。外币债还可能受本币汇率折算影响。不断更换持仓的基金,并不等同于一只承诺某天整笔按100偿还的债券。
票息上限会截断基准上涨带来的收入,下限会改变降息阶段的表现;提前赎回可能缩短高息收入持续的时间,次级或资本工具条款还会改变债权本身。先固定、后浮动的证券需要按两个合同阶段分析,不能硬塞进上述普通浮息债模型。
较温和的情景,需要重置机制清楚、要求利差稳定、实际成交流动性足够,并且币种风险与资金用途相匹配。利差走阔、票息触及上限、买入溢价较高、报价陈旧,或用钱时难以退出,都会削弱这一判断。降息可能使价格相对稳定,却让未来利息减少;稳价格与稳收入不是一回事。
浮息债可以减少某一类基准利率暴露,但不会让所有风险自动消失。关键始终是:票息按合同调整,价格仍要接受市场定价。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


