


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值







金价减去AISC并不等于可分给股东的现金。用销量、固定成本、扩张投入和债务偿还的可复算案例,判断黄金矿企的盈利弹性究竟能保留多少。
金价上涨10%,黄金矿企一年下来剩余的现金却更少,并不一定是什么难解的财务谜题。卖出的黄金减少、投入成本上涨,再加上单位成本指标之外的资金支出,就可能吃掉金价上涨的好处。真正需要追踪的,是企业实际收到的售价,最终有多少能穿过经营、投资和融资环节留下来。
总维持成本通常简称AISC,有助于观察维持黄金生产的经济成本,但“金价减AISC”不能直接变成股东可分配现金。黄金股代表的是一家有储量、有投资任务、也有债务的企业,而不是把现货黄金日涨幅固定放大几倍的工具。
AISC是非公认会计准则指标,应从发行人的成本调节表入手,而不是只比较行情页面上的一个数字。维持性资本开支和公司管理成本可能已经计入,扩张投入、企业所得税以及普通借款利息则需要另核。融资费用也不能一概而论:世界黄金协会更新后的指引,将相关租赁付款的本金及融资部分纳入处理,不能先扣一次AISC,再重复减去同一笔租赁付款。
AISC也不必然全部是当期现金支出,股权薪酬等会计项目可能在其中。把它接到现金流时,须调节非现金项目与付款时点。矿山层面和公司层面、归属权益和合并口径、币种和报告期间,也要先对齐。
以下是一家假设矿企的年度模型,不对应真实公司、实时金价或业绩预测。产销均为10万盎司,全部按每盎司3000美元卖出并收款。维持经营成本总额1.7亿美元,已含公司费用及维持性资本开支。为便于演算,假设这些成本均为当期现金支付,没有非现金费用、副产品抵扣、套期保值或少数股东口径差异。
此时AISC为每盎司1700美元,收入3亿美元,扣除维持经营成本后剩1.3亿美元。再考虑扩张资本开支2500万美元、非租赁债务现金利息800万美元、企业所得税2000万美元、额外营运资金占用1200万美元,四项合计6500万美元,最后现金余量为6500万美元。
这只是本文定义的情景小计,尚未扣债务本金和股东分派,不是所有企业通用的自由现金流公式,也不是标准报表科目。维持性资本开支和公司费用已经在1.7亿美元之内,重复扣除会低估现金;直接把1.3亿美元叫作自由现金流,又漏掉了列明的其他资金用途。
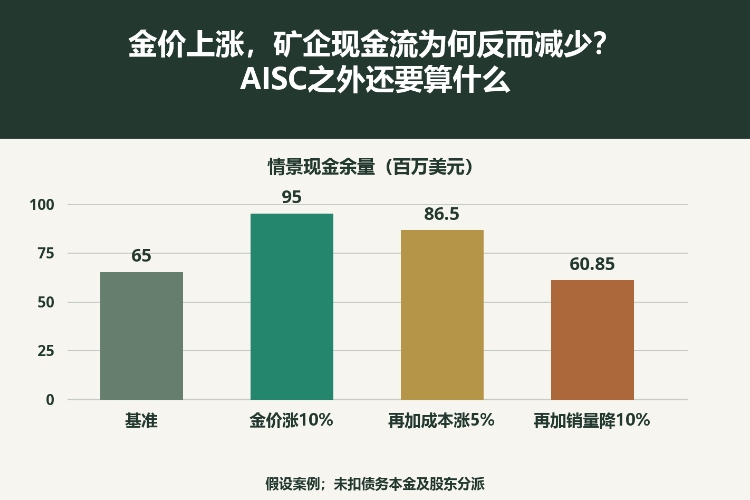
将上述1.7亿美元拆为当年固定支出1亿美元,加上每盎司700美元的变动支出。如果只有实现金价上涨10%至3300美元,销量和成本均不变,收入升至3.3亿美元。扣去1.7亿美元与另外6500万美元后,现金余量变成9500万美元,增幅46.15%。这说明假设条件下存在经营杠杆,并不表示股价应上涨46.15%。
再让固定和变动投入的价格都上涨5%,销量仍为10万盎司,维持经营成本升至1.785亿美元,现金余量降为8650万美元。最后将销量减少10%至9万盎司:固定支出仍为1.05亿美元,变动支出为735美元乘9万,即6615万美元;合计成本1.7115亿美元,收入则只有2.97亿美元。
| 年度假设情景 | 基准 | 仅金价上涨 | 综合压力 |
|---|---|---|---|
| 实现金价(美元/盎司) | 3,000.00 | 3,300.00 | 3,300.00 |
| 销售盎司 | 100,000 | 100,000 | 90,000 |
| 收入(百万美元) | 300.00 | 330.00 | 297.00 |
| 固定维持成本(百万美元) | 100.00 | 100.00 | 105.00 |
| 变动维持成本(百万美元) | 70.00 | 70.00 | 66.15 |
| 维持成本总额(百万美元) | 170.00 | 170.00 | 171.15 |
| AISC(美元/盎司) | 1,700.00 | 1,700.00 | 1,901.67 |
| 维持成本后差额(百万美元) | 130.00 | 160.00 | 125.85 |
| 额外资金用途(百万美元) | 65.00 | 65.00 | 65.00 |
| 现金余量(百万美元) | 65.00 | 95.00 | 60.85 |
再扣相同的6500万美元其他资金用途,余量只剩6085万美元,比基准6500万美元少6.38%,尽管金价高了10%。单位AISC升至约1901.67美元。若继续拿旧的1700美元乘以减少后的销量,相当于假装固定支出也按比例消失,便会高估金价上涨带来的现金。
图中四个柱子依次拆开价格、成本和销量影响。税款、扩张投资及营运资金占用暂时固定,只是为了让演算可复核,真实预测必须重新估算。特许权使用费等还可能随售价变化,减产也未必能同比减少变动成本,因此这是一组条件压力测试,不是对发生概率的判断。
副产品抵扣会让其他金属涨价反映为黄金单位成本下降,即使黄金开采本身并没有变得更有效率。纽蒙特的2025年全年业绩公告给出了实际口径差异:副产品口径下黄金AISC为每盎司1358美元,联产品口径为1609美元,相差251美元。这个差额反映成本分配方法,而不是同一批矿山的实际成本突然变化。
分母也要检查:销售盎司不一定等于生产盎司。库存变化、收购处置、归属权益与合并范围,都可能破坏简单的同比或同业比较。矿山现场数字还可能少了公司总部费用。只有先统一这些口径,成本排名才有解释力。
部分投入被归为扩张而不是维持,也会影响成本标题数字。应核对项目性质及调节表,而不是看到AISC下降就认定效率提高。把必要维护推到下一年,可以改善今年的现金,却未必延长资产的经济寿命。
按基准假设,本文现金小计为零的价格是(1.7亿+6500万)除以10万,即每盎司2350美元。按综合压力情景,则是(1.7115亿+6500万)除以9万,约2623.89美元。这两个数只是该年度模型的零点,不是矿山停产价、企业内在价值,也不意味着金价高于它就没有资金风险。
假如压力情景中的公司另有5000万美元债务本金到期,6085万美元余量扣完之后只剩1085万美元,尚未安排分红、收购或其他未列明义务。此时要看存量现金、已承诺授信、使用限制和到期日。再融资是可能的资金来源,不能暗中假设一定借得到。
当期经营有盈余,仍可能伴随股价下跌:市场原先预期更高、矿山剩余寿命缩短,或未来投资和风险上升,都可能改变估值。反过来,一个经济上合理的项目也可能压低今年现金,却增加未来价值。模型负责识别现金驱动因素,股票估值仍需考虑多个期间以及排在股东之前的索偿。
更有说服力的改善,是实现金价提高,同时销售量、回收率、必要维护和现金回收没有同步恶化。靠卖出旧库存或延后支付账单改善的单季现金,含义不同。判断方法与区分经营现金流增长和营运资金释放相通:现金可以是真实的,但来源未必能重复。
如果实际售价落后于模型、可售盎司减少、过去递延的维护集中发生,或近期融资义务消耗了剩余现金,“高价差能转成股东回报”的逻辑就需要重估。这些现象并不自动证明报表有问题,它们指向的是要修改的假设和需要查阅的附注。
真正有用的问题,不只是金价有没有高于AISC,而是这段价格优势经过矿企实际销售、投入和付款义务后,还能留下多少,以及股价是否早已计入了这份好处。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


