


- XAUUSD
- XAGUSD
- WTI
- USDX




行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值







股价下跌10%不等于做空赚钱。用逐日借券费、股息补偿和保证金案例,拆解净盈亏、回补平衡价,以及看对方向却无法持有到兑现的原因。
一只股票从50跌到45,方向判断对了,空头就一定赚钱吗?如果借券年费率达到60%,持有60个计费日,再加上股息补偿和交易成本,答案可能是否定的。做空交易真正需要估计的,不只是股价会跌多少,还有为了等到这次下跌,需要付出多少成本,以及能否把仓位维持到那一天。
在股数不变的情况下,净盈亏等于卖出收入减去回补支出,再扣借券费、股息补偿和交易成本,加上实际获得的现金利息。如果账户另有现金借款,还要计入对应融资利息。借入股票与借入资金不是同一笔负债,不能看到“做空”就把两类利息机械重复计算。
借券费往往以年率报价,却按持仓期间约定的规则累计。计费基数可能是每日参考市值,也可能是抵押品价值,并有自己的取整与日数口径。不能默认始终用开仓价,也不能默认所有市场都按360天计息。有些报价已把利息返还与借券费用合并为净回扣率,必须先对照账单口径,再决定是否另外扣费。
卖空收到的现金不是已赚到的钱,因为账户仍欠着股票;缴纳保证金本身也不是已经发生的费用,而是为了支持负债而占用的资本。在配对交易中,这个区别尤其重要:组合净方向风险不大,不代表空头一端便宜、稳定或随时可续借。
设想卖空1000股,卖价50,经过60个计费日后以45回补,所有金额使用同一币种。为便于复算,假设按360天计费,不计现金利息、现金融资、税费和汇率影响,股数始终不变。前20天计费参考价为50、年费率10%;后40天参考价为48、年费率升至60%。这是一条人为设定的费用路径,并非实际市场报价。
前段借券费为1000×50×10%×20÷360=277.78;后段为1000×48×60%×40÷360=3200,合计3477.78。持有期间再发生一次每股0.60的股息补偿,总交易成本为100。原本5000的买卖价差,最后只剩822.22净利润。
把这条已设定路径的总成本分摊到每股,回补平衡价为50-(3477.78+600+100)÷1000=45.82222。这是特定成本条件下的会计门槛,不是目标价。尚未平仓时,未来费率、计费参考价和持有天数都可能改变,所以平衡价必须滚动更新,不能在开仓时永久锁定。
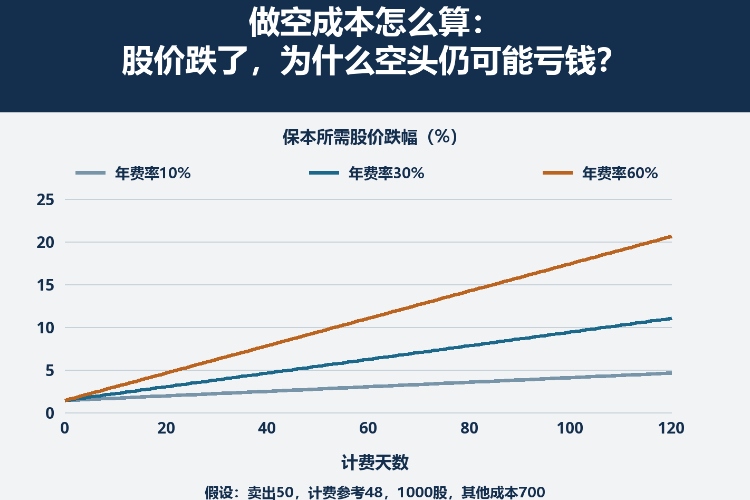
下表统一按50卖出、45回补、一次600股息补偿和100交易成本计算。恒定费率情景的计费参考价固定为48;混合费率情景沿用前文两段路径。延长至120天的情景仍只计一次股息补偿,以便单独观察时间成本。
| 借券费假设 | 计费天数 | 借券费用 | 45元回补净盈亏 | 回补平衡价 |
|---|---|---|---|---|
| 始终10% | 60 | 800.00 | 3500.00 | 48.50 |
| 先10%后60% | 60 | 3477.78 | 822.22 | 45.82 |
| 始终60% | 60 | 4800.00 | -500.00 | 44.50 |
| 60%,延长持有 | 120 | 9600.00 | -5300.00 | 39.70 |
若60天全部按60%年费率计费,借券成本达到4800,股票虽然跌了10%,交易却净亏500。同样假设延长至120天,亏损扩大至5300。图中的曲线表示在固定参考价与固定费率下,需要多大的股价跌幅才能覆盖成本,不是股价走势预测,也不代表未来借券报价不会变化。
分红也不是空头可以白拿的下跌。如果除息使股价机械减少0.60,对空头产生的0.60账面价差,通常对应0.60的股息补偿义务,尚未考虑税务等差异。使用复权价格回测时,更要核对价格序列已经如何处理分红,再与现金流账本协调,不能把复权收益和第二次扣息随意拼接。
认为公司估值过高,并不意味着借券期限由自己决定。出借方召回股票,而替代券源又无法安排时,仓位可能按约定被迫回补。费率上涨与股票召回是两类约束:前者让等待更贵,后者可能直接取消继续等待的选择。
仍用上述假设,若第20天就必须以55回补,当时还没有发生股息补偿,已累计借券费277.78、交易成本100,实际亏损就是5377.78。后来股价真的跌到45,也不能把这笔已经结束的交易改写为盈利。只在图上圈出开仓点和事后低点,会把最关键的持仓约束删除。
因此,需要核验的不是一个显示“可借”的数字,而是券源安排、终止条款、替代借券能力,以及被迫回补时可能面对的流动性。止损委托也不能保证跳空或流动性不足时按触发价成交。
再看一个独立的简化账户:投入自有权益25000,卖空收入50000,现金共75000,同时负有1000股的归还义务。这里暂不计费用与利息。股价为S时,账户权益等于75000-1000S。纯粹为了演示,假设维持要求为当前空头市值的30%;这不是任何地区或券商的统一规则。
令75000-1000S=30%×1000S,得到边界价57.6923。股价到60时,账户权益只有15000,假设要求却为18000,缺口3000。若加上已累计费用,触发边界还会更低;其他持仓、抵押品折扣和券商临时要求也会改变结果。
股价上涨同时推高股票负债与所需支持资本,这种双重压力解释了为什么“最终会跌”不足以支持持仓。股价跌到零给方向利润设了上限,而上涨没有对称的固定上限。保证金压力测试解决的是仓位能否存续,不是最大亏损测算。
一笔做空交易要成立,需要方向判断、扣除持有成本后的经济优势,以及把仓位维持到兑现的能力同时成立。缺少其中任何一项,估值分析即使有道理,也可能无法变成账户里的利润。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


