


- USDJPY
- XAUUSD
- XAGUSD
- WTI


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值










根据账户净值、风险百分比和有效止损成本计算仓位规模。包含股票、外汇和期货交易示例、滑点、点值和最小价格变动单位、相关性风险以及交易前核对清单。
核心答案:仓位大小并非取决于信念、杠杆可用性或偏好的手数。它是由账户在交易错误时可能损失的金额除以入场点到止损点之间每单位的亏损额计算得出的。实际公式为:
持仓规模 = 账户净值 × 风险百分比 ÷ 每单位实际亏损
“有效”二字至关重要。一个可行的计算方法应包含止损距离、合约倍数、点值或最小价格变动单位、货币转换、预期滑点和交易成本。忽略其中任何一项都可能导致实际损失远超预期损失。
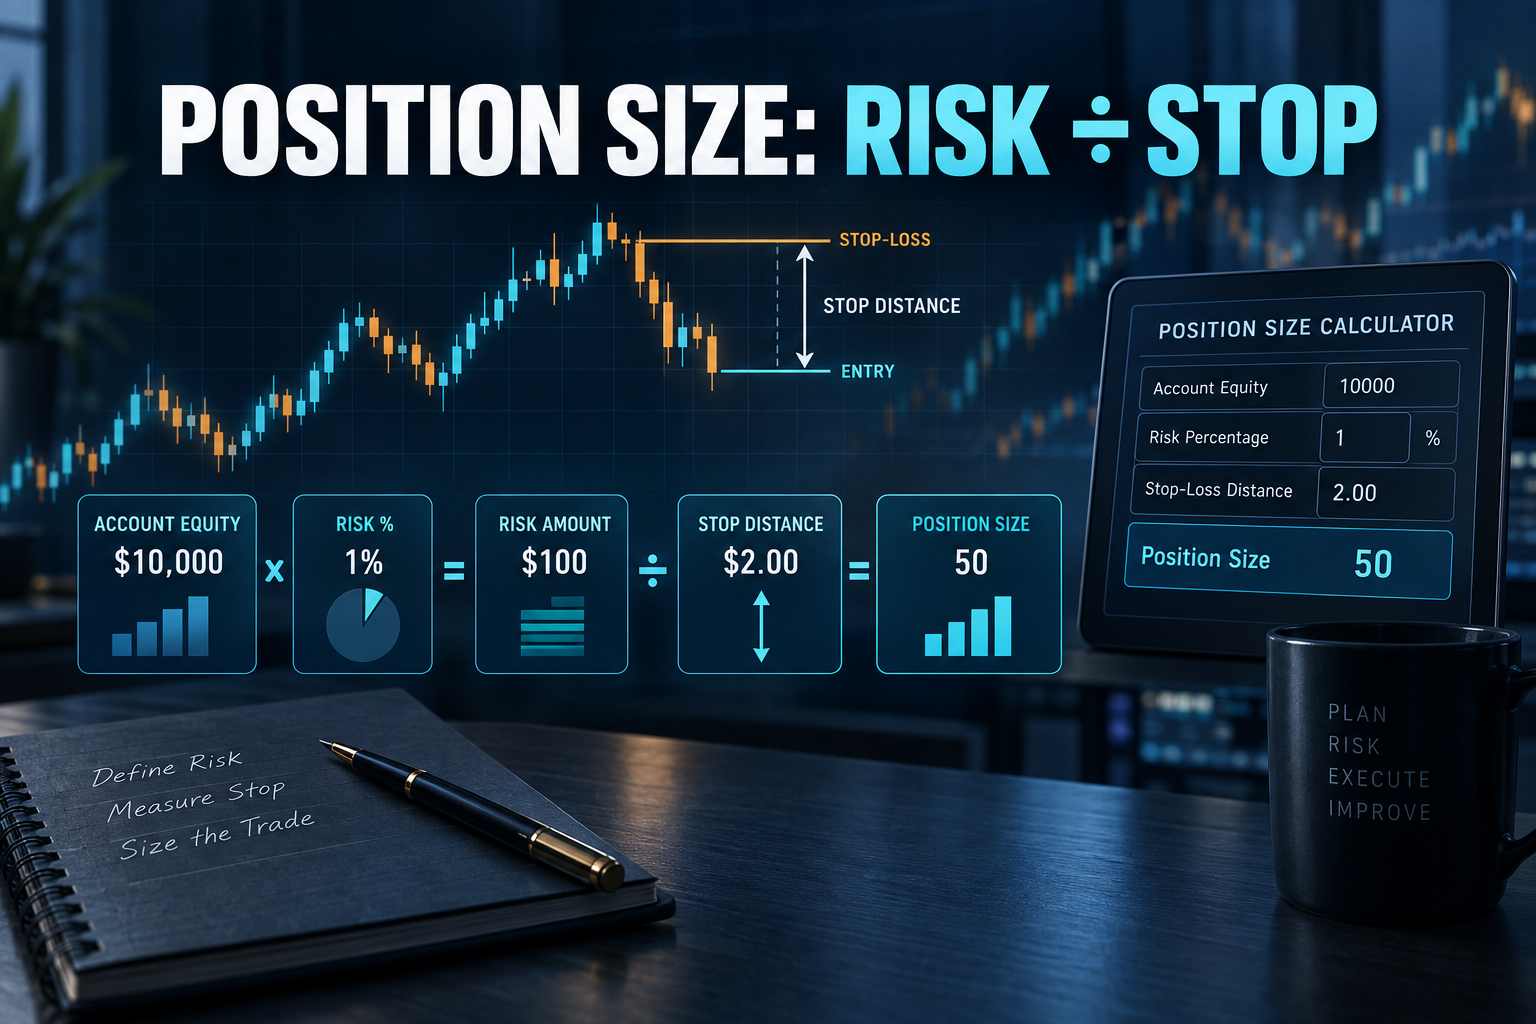
假设一个账户的净值为 10,000 美元,交易者将单笔交易的亏损上限设定为 1%。那么,风险预算就是 100 美元。这并不意味着要购买价值 100 美元的资产,也不意味着要使用 1% 的保证金。而是指,如果止损单以预设的成交价成交,那么交易的总亏损和成本应该接近 100 美元。
假设股票买入价为 50 美元,技术上合理的止损价位为 48 美元。原始止损距离为每股 2 美元。扣除成本和滑点后,最大持仓规模为:
100 美元 ÷ 2 美元 = 50 股
市场敞口为 2,500 美元,但计划的价格风险为 100 美元。这是不同的概念。混淆敞口、保证金和止损是仓位管理中最常见的错误之一。
使用当前的净清算价值,而非原始存款或昨日的四舍五入余额。未平仓头寸的盈亏可能会改变实际可用于吸收风险的金额。如果多个头寸共享相同的催化剂或货币风险敞口,则应预留资金以应对其综合风险,而不是孤立地看待每个订单。
如果权益为E,选定的风险比例为r,则名义风险预算为E × r。一个 25,000 美元的账户,风险比例为 0.60%,则其预算为 150 美元。该百分比是一个上限,而非每次交易都必须达到的目标金额。当流动性不足或事件风险异常高时,合适的预算规模可能更小甚至为零。
对于现金股票,每单位亏损通常为入场价到止损价的距离加上预期成本。对于期货,则为以最小价格变动单位(tick)表示的距离乘以最小价格变动单位(tick)值。对于外汇交易,则为以点数(pip)表示的止损价乘以所选交易手数的点值,必要时转换为账户货币。
每单位有效损失 = 止损距离 × 单位价值 + 佣金 + 预期滑点
将风险预算除以每单位有效损失,然后向下取整至允许的份额、合约或手数增量。向上取整会超出风险上限。取整后,重新计算止损时的全部损失,以确认最终订单仍然符合要求。
假设账户净值为30,000美元,单笔风险上限为0.75%,对应风险预算225美元。某股票计划在84.40美元买入,止损设在81.90美元,原始止损距离为2.50美元。若为每股额外预留0.10美元的手续费与滑点,有效单位风险便是2.60美元。
225 ÷ 2.60 = 86.53股
仓位必须向下取整至86股,计划损失为223.60美元。为了数字整齐而买入90股,会把风险提高到234美元,已经突破既定上限。更重要的是,仓位确定后不能随意放宽止损。若止损从81.90美元下移至80.90美元、数量仍为86股,有效单位风险将升至3.60美元,计划损失随即扩大到309.60美元。
假设美元账户允许某笔EUR/USD交易亏损120美元,止损距离40点。一个标准手的点值约为10美元,单手止损风险约400美元,因此原始仓位为0.30标准手。若交易货币对的报价货币不是账户货币,点值还必须按相应汇率换算;交叉盘的点值也会随换算汇率变化。平台计算器可以提高效率,但下单前仍应核对合约规格、手数增量和账户货币换算。
某指数期货最小价格变动为0.25点,每跳价值12.50美元。止损距离8个指数点,相当于32跳,因此每张合约的价格风险为400美元。若账户风险预算为900美元,最多只能持有两张合约:两张风险800美元,三张则达到1,200美元。微型、迷你和标准合约即使图表完全相同,乘数和每跳价值也可能截然不同,不能相互套用。
止损单被触发后仍需在市场中成交。财报、央行决议、地缘冲突、周末跳空或订单簿过薄,都可能令实际成交价越过止损位。因此仓位计算必须纳入合理滑点;在重大事件前,风险比例还应进一步收紧。
同时做多股指、半导体股票和高贝塔货币,看似是三笔交易,实质可能都押注风险偏好回升。每笔仓位单独合规,并不代表组合风险合规。应把可能在同一情景下触发止损的仓位合并计算,再与组合风险上限比较。
市场波动扩大后,固定20点或1美元的止损可能只覆盖普通噪声。正确顺序是先把止损放在交易逻辑失效的位置,再反推仓位;先决定大仓位、再把止损挤近,只会增加被正常波动扫出的概率。
保证金决定账户能否开仓和维持仓位,却不能告诉交易者应该承担多少风险。高杠杆产品即使只占用少量保证金,价格触及止损或跳空越过止损时仍可能造成显著亏损。
结构止损应放在能够否定交易逻辑的价格边界之外,例如突破失败、摆动低点失守或价值区遭到否定。波动止损则利用平均真实波幅等指标,为正常市场波动预留空间。两者都不能机械套用。
假设股票现价72美元,结构失效位为68.80美元,而两倍ATR对应69.40美元。以240美元风险预算计算,未计成本时前者允许75股,后者允许92股;若每股另计0.12美元滑点,数量分别降至72股和88股。判断重点不是哪个方案能买得更多,而是哪一个止损真正代表交易逻辑失效。
基础公式假定仓位能在止损附近退出,但事件敏感型交易还必须计算不利跳空。持有86股、每股计划风险2.60美元时,名义风险为223.60美元;若财报跳空可能造成每股5.50美元损失,压力风险便达到473美元,超过计划值一倍以上。
名义风险 = 数量 × 到止损位的有效单位损失
压力风险 = 数量 × 合理估计的跳空单位损失
若仓位只通过名义风险测试、却无法通过压力测试,可行选择是减仓、针对部分风险进行对冲、等待事件落地后再交易,或直接放弃。
组合热度是全部持仓同时触及止损时的计划损失总和。假设四笔仓位计划风险分别为100、120、90和110美元,总热度为420美元,相当于20,000美元账户的2.1%。若前三笔都受同一利率冲击驱动,则310美元应被视为一个因子簇,而不是三项独立风险。
新订单若突破任一上限,就应缩减新仓、降低已有相关仓位,或放弃交易。
按账户权益百分比定仓,会在亏损后自动收缩绝对风险。20,000美元账户按1%承担200美元风险;回撤10%后,权益降至18,000美元,下一笔1%预算自然降至180美元。还可以预先设定回撤档位,例如回撤不超过5%时上限为1.00%,5%至10%时降至0.75%,超过10%时降至0.50%,直至满足明确的恢复条件。阈值并非统一标准,关键在于规则必须在连亏发生前写明。
数学上合规的仓位,执行上未必现实。应比较订单规模、常态点差、盘口深度、平均成交量以及止损附近的可成交量。可分别估算正常点差下的基础成本、深度不足时的不利成本,以及重大事件或跳空时的压力成本。仓位应采用与持有周期和催化因素匹配的成本情景,而不是自动沿用最近一次最便宜的成交。
| 情形 | 风险变化 | 正确处理 |
|---|---|---|
| 入场前放宽止损 | 单位风险上升 | 减少数量并重算成本 |
| 为了放大仓位而压紧止损 | 止损不再代表逻辑失效 | 放弃人为止损,按有效失效位计算 |
| 点差或预期滑点上升 | 有效单位风险上升 | 减仓或等待流动性恢复 |
| 已有高度相关仓位 | 因子簇风险上升 | 只使用剩余的簇风险预算 |
| 最小合约仍过大 | 最小可交易损失超出预算 | 改用更小合约或不交易 |
| 持仓期跨越重大事件 | 跳空风险上升 | 采用压力损失上限 |
每笔已平仓交易都应记录计划入场价、计划止损、计划数量、预计成本、实际成交、最大不利波动和最终损失,并比较计划损失与实际损失。
损失超支率 = 实际损失 ÷ 计划损失 − 1
若计划损失200美元、实际损失250美元,超支率为25%。持续出现正超支,通常意味着滑点假设过于乐观、止损被修改、点值换算错误、合约乘数错误、部分成交或相关资产同步跳空。即使公式正确,输入参数也必须修正。
有效仓位是指在下单前,其最大合理损失在可接受范围内的仓位。如果最小可交易量超过风险预算,则不应在没有分析依据的情况下将止损位前移。正确的做法是使用更小的合约、选择其他交易品种或放弃该笔交易。
仓位管理无法改善薄弱的入场点,也无法使负预期策略盈利。它的作用更为狭窄却至关重要:将市场逻辑转化为账户层面可知、可比较且可承受的损失。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


