


- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值







Öne çıkanlar:
Fed’in 9-10 Aralık toplantısı, piyasalarda yılbaşından önce başka bir faiz indiriminin gelip gelmeyeceğine yönelik beklentiler nedeniyle olağan dışı bir ağırlığa sahip ve bu durum tahvilleri, hisseleri ve kriptoyu şekillendirebilir.
2025’te iki kesintinin ardından faiz oranları şu anda yüzde 3,75 ila 4 seviyesinde. İş gücü zayıflığı ve daha yumuşak enflasyon, daha fazla gevşemeyi destekliyor ancak enflasyon riskleri tamamen ortadan kalkmadığı için yetkililer bölünmüş durumda.
Soğuyan iş gücü piyasası, yumuşayan enflasyon ve parasal sıkılaştırmanın sona ermesi, başka bir indirimi haklı çıkarabilir ve yıl sonu likidite ihtiyaçlarıyla uyumlu hale getirebilir.
Yapışkan enflasyon, hükümetin kapanması nedeniyle oluşan ekonomik veri boşlukları ve bölünmüş bir Fed, politika yapıcıların aralıkta faizleri sabit tutmasına neden olabilir.
Amerika Birleşik Devletleri Merkez Bankası 9-10 Aralık’ta faiz oranlarına karar vermek için toplandığında bu sadece rutin bir toplantı olmayacak. Piyasalar politika yapıcıların hangi yönde ilerlemeyi seçeceğini yakından izliyor. Fed tatillerden önce faizleri tekrar indirecek mi? Yılbaşı arifesi öncesinde yapılacak bir indirim, tahviller, hisseler, kredi piyasaları ve kripto üzerinde dalgalar yaratabilir.
Bu makale Fed’in yılbaşı öncesi toplantısının neden önemli olduğunu ve potansiyel bir faiz indirimi lehine ya da aleyhine olan faktörleri açıklıyor. Ayrıca önümüzdeki haftalarda nelerin izleneceğini ve Fed’in bir hamlesinin kripto ile diğer finansal piyasaları nasıl etkileyebileceğini özetliyor.
Aralık faiz indiriminin arka planı
Merkez bankaları tipik olarak enflasyon yumuşarken, ekonomik büyüme yavaşlarken veya finansal koşullar fazla sıkı hale geldiğinde faiz indirir. Ekimin sonlarında Fed faizleri 25 baz puan düşürdü ve federal fon hedef aralığını yüzde 3,75 ila 4 seviyesine getirdi. Bu seviye 2022’den bu yana görülen en düşük düzey oldu. Bu hamle, 2025 eylülde yapılan 25 baz puanlık başka bir indirimi takip ederek Fed’in yıl içindeki ikinci faiz indirimi oldu.
Bu hamle, soğuyan iş gücü piyasasının net işaretleri arasında geldi. Ekim ayı, birden fazla iş gücü piyasası raporuna göre yirmi yılı aşkın sürenin en kötü aylık işten çıkarma toplamlarından birini kaydederek zayıflayan iş koşullarına yönelik endişeleri pekiştirdi. Fed’in ekim açıklaması da bu eğilimi yansıttı ve enflasyonun hala biraz yüksek kalmasına rağmen istihdam risklerinin arttığını belirtti.
Bir basın toplantısında Fed Başkanı Jerome Powell, aralık ayında yapılacak bir indirimin “kesin olmadığını” vurguladı. Yine de Goldman Sachs ekonomistleri, iş gücü piyasasındaki zayıflığın net işaretlerini gerekçe göstererek bir indirim bekliyor. Fed yetkilileri bölünmüş durumda, bazıları enflasyon risklerini ve daha fazla gevşeme için sınırlı alan olduğunu vurguluyor.
Aralık ayı faiz indirimi mümkün ancak garanti değil.
Potansiyel bir faiz indirimini destekleyen faktörler
Fed’in faiz indirmeyi seçebileceği birkaç neden var:
Soğuyan iş gücü piyasası: Özel sektör verileri daha yumuşak işe alımları, artan işten çıkarmaları ve hafif bir işsizlik artışını gösteriyor.
Ilımlı enflasyon: Enflasyon hedefin üzerinde ancak düşüş eğilimini sürdürüyor ve bu da Fed’e politikayı gevşetmek için daha fazla esneklik sağlıyor.
Parasal sıkılaştırmanın sona ermesi: Fed, bilanço küçültmeyi 1 Aralık’tan itibaren durduracağını açıkladı.
Tatil öncesi zamanlama: Bir faiz indirimi yıl sonu likidite ihtiyaçlarıyla uyumlu olur ve 2026 beklentilerini şekillendirir.
Fed’in eylemi erteleyebileceğini gösteren argümanlar
Fed’in yakın vadede bir faiz indirimi yapmayı geciktirebileceğini gösteren birkaç etken var:
Yapışkan enflasyon: Fed’in son açıklamasına göre enflasyon oranı “biraz yüksek” kalmaya devam ediyor.
Veri boşluğu: ABD hükümetinin kapanması önemli istihdam ve enflasyon raporlarını geciktirdi ve politika değerlendirmelerini zorlaştırdı.
Komite bölünmesi: Fed yetkilileri doğru yol konusunda bölünmüş durumda ve bu daha temkinli bir yaklaşımı teşvik ediyor.
Gevşeme alanının sınırlı olması: Bu yıl yapılan çok sayıda kesintinin ardından bazı analistler politikanın zaten nötre yakın olduğunu savunuyor.
Biliyor muydunuz? Fed, COVID-19 krizine yanıt olarak Mart 2020’de faizleri sıfıra yakın seviyeye çekti. 3 Mart ve 15 Mart toplantılarında toplam 1,5 puanlık indirim yaptı.
Aralık öncesi izlenecekler
Fed’in yaklaşan politika kararını şekillendirmesi muhtemel faktörler şunlar:
Tarım dışı istihdam ve işsizlik: İş gücü piyasası yavaşlamaya devam ediyor mu?
Enflasyon verileri: Enflasyonda beklenmedik bir artış, politika gevşeme beklentilerini azaltır.
Finansal koşullar ve piyasa sinyalleri: Kredi spreadleri genişliyor mu ve genel piyasa likiditesi daralıyor mu?
Fed iletişimi: FOMC içindeki görüş farklılıkları sonucu etkileyebilir.
Dış şoklar: Ticaret gelişmeleri, jeopolitik riskler veya ani arz kesintileri Fed’in yaklaşımını değiştirebilir.
Biliyor muydunuz? Fed faiz indirimlerine başladıktan sonraki 12 ayda ABD hisseleri tarihsel olarak ortalama yüzde 11 getiri sağladı.
Fed’in faiz indirimlerinin kriptoyu nasıl etkileyebileceği
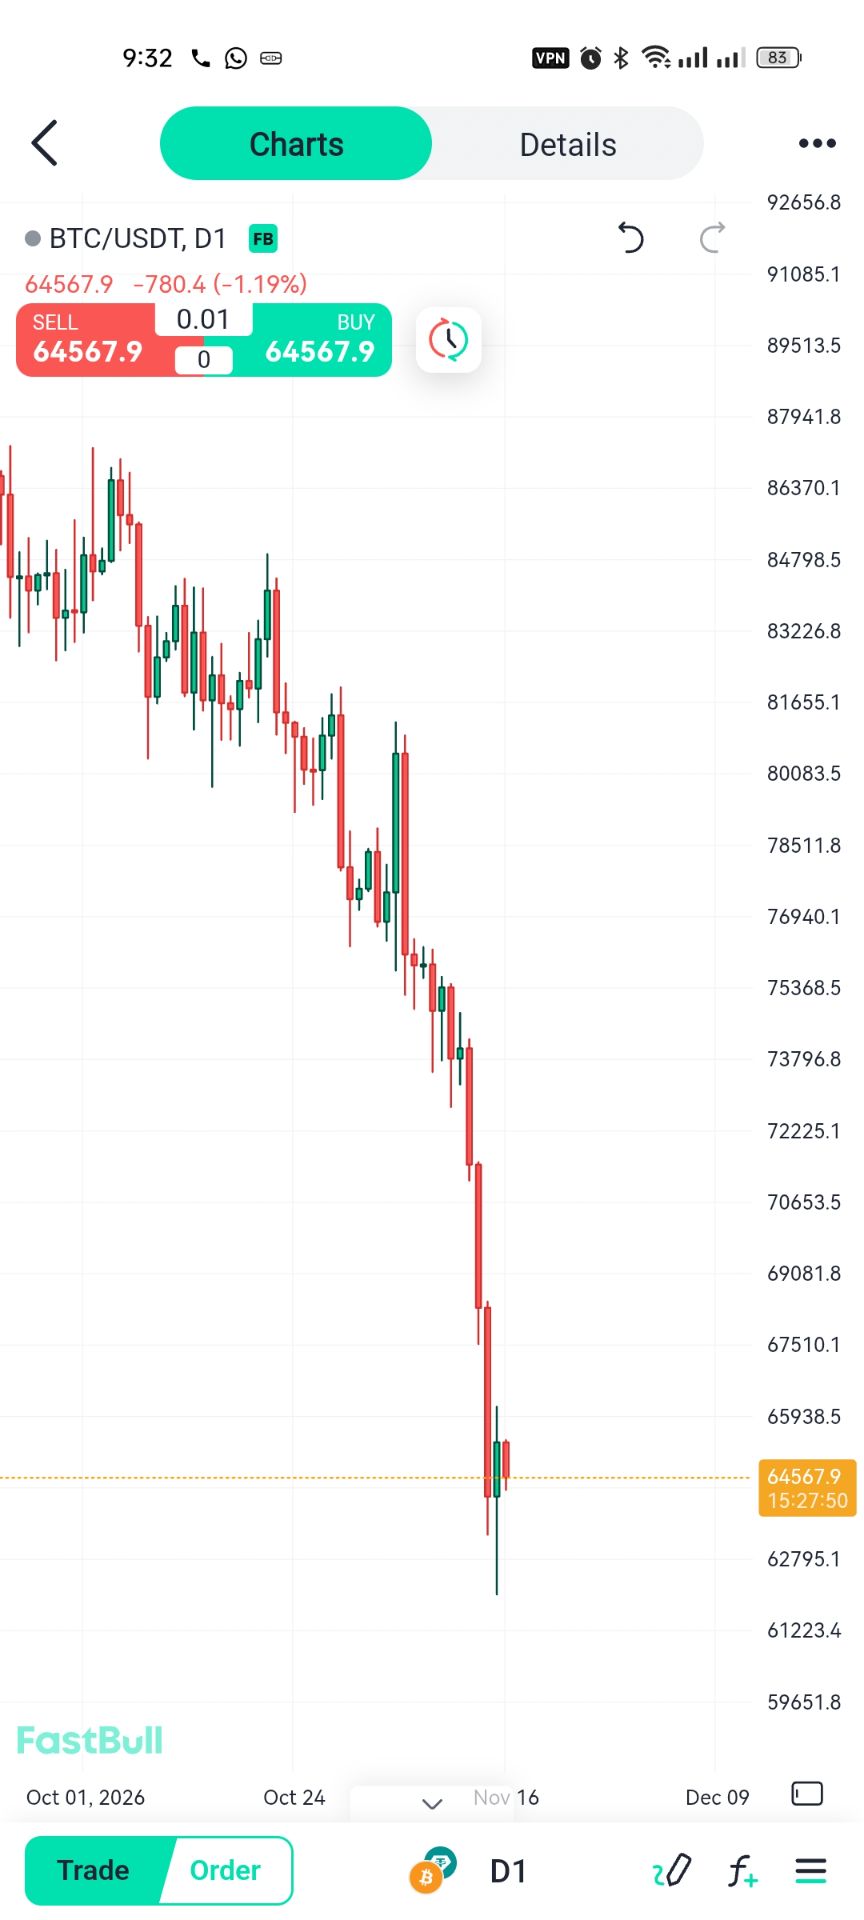
Fed’in faiz indirimleri küresel likiditeyi artırır ve genellikle yatırımcıları daha yüksek getiri arayışıyla kripto gibi daha riskli varlıklara yöneltir. Bitcoin (BTC) ve Ether (ETH), daha güçlü risk iştahı ve artan kurumsal girişlerden faydalanma eğilimindedir. Daha düşük DeFi borçlanma oranları da daha fazla kaldıraç ve işlem aktivitesine yol açar. Stablecoin'ler ödemelerde daha fazla kullanılabilir ancak faizler düştüğünde getiri avantajı daralır.
Bununla birlikte, bir faiz indirimi resesyon sinyali olarak yorumlanırsa kripto, hisse senetlerine benzer fiyat oynaklığı yaşayabilir. Piyasalar, daha kolay likiditenin getirdiği başlangıç ivmesinin ardından, daha geniş makro endişelerin etkisiyle bir geri çekilme görebilir. Bunun yerine küresel finansal koşullar gevşerse ortam, kripto talebini daha fazla destekleyebilir.
Daha düşük borçlanma maliyetleri, insanların ve kurumların yatırım riski almasını kolaylaştırır ve bu da dijital varlıklara daha fazla ilgi çekebilir. Sektöre daha fazla para aktıkça kripto şirketleri daha iyi araçlar ve hizmetler geliştirebilir ve sektörün finansal sistemin geri kalanıyla daha sorunsuz bağlantı kurmasına yardımcı olabilir.
Biliyor muydunuz? Fed faiz indirdiğinde kısa vadeli tahvil getirileri genellikle önce düşer ve bu da getiri eğrisindeki hareketleri takip eden yatırımcılar için fırsatlar yaratır.
Fed’in faiz indirimlerinin diğer finansal sektörlerdeki sonuçları
Fed faiz indirimlerinin başlıca varlık sınıfları üzerindeki olası etkilerine göz atalım:
Tahviller ve getiriler: Kısa vadeli getiriler, piyasalar beklentilerini ayarladıkça muhtemelen düşer. Uzun vadeli getiriler kısa vadeli olanlardan daha stabil kalırsa getiri eğrisi dikleşebilir ve bu durum gelecekteki büyümeye olan güveni yansıtabilir. İndirimin resesyon riski sinyali olarak algılanması durumunda uzun vadeli getiriler de düşebilir ve bu da eğrinin yataylaşmasına veya tersine dönmesine yol açabilir.
ABD doları ve küresel döviz: Faiz indirimi genellikle doların zayıflamasına neden olur çünkü faiz oranı farkları daralır. Bu durum genellikle gelişmekte olan piyasaları ve emtia ihracatçılarını destekler. Eğer indirim ekonomik büyümeye ilişkin endişelerden kaynaklanıyorsa güvenli liman talebi doları geçici olarak güçlendirebilir.
Hisseler: Yılbaşı arifesi öncesi bir faiz indirimi, yatırımcılar bunu yumuşak inişe yönelik bir güven işareti olarak görürse ABD hisselerinde bir ralliyi tetikleyebilir. Yumuşak iniş, enflasyonun soğuması ile istikrarlı bir iş gücü piyasasının birlikte gerçekleşmesidir. Eğer indirim büyüme endişelerinden kaynaklanıyorsa şirket kazançları baskı altına girebilir ve defansif sektörler döngüsel olanlara göre daha iyi performans gösterebilir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


