


- USDX
- XAUUSD
- XAGUSD
- WTI




行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值










本文深入剖析Bybit反向合约(币本位)与USDT线性合约(U本位)在保证金、结算和盈亏计算上的本质区别。帮助您理解非线性收益的“凸性效应”,并在不同行情下选择最适用的交易工具以优化资金效率并降低强平风险。
交易加密货币衍生品不仅需要看准价格方向,更需要对保证金和结算机制有深刻的策略性理解。在 Bybit 平台上,交易者必须在标准的稳定币本位合约(线性合约)与币本位反向合约之间做出选择。这一选择从根本上改变了盈亏(PnL)和风险的计算方式。深入理解币本位交易的运行机制,对于在牛市中最大化资金效率,以及在市场下跌时保护资产免受复利亏损至关重要。本文将为您详细剖析反向合约的运作原理、它与 USDT 合约的本质区别,并帮助您判断哪种交易工具最符合您的整体交易目标。
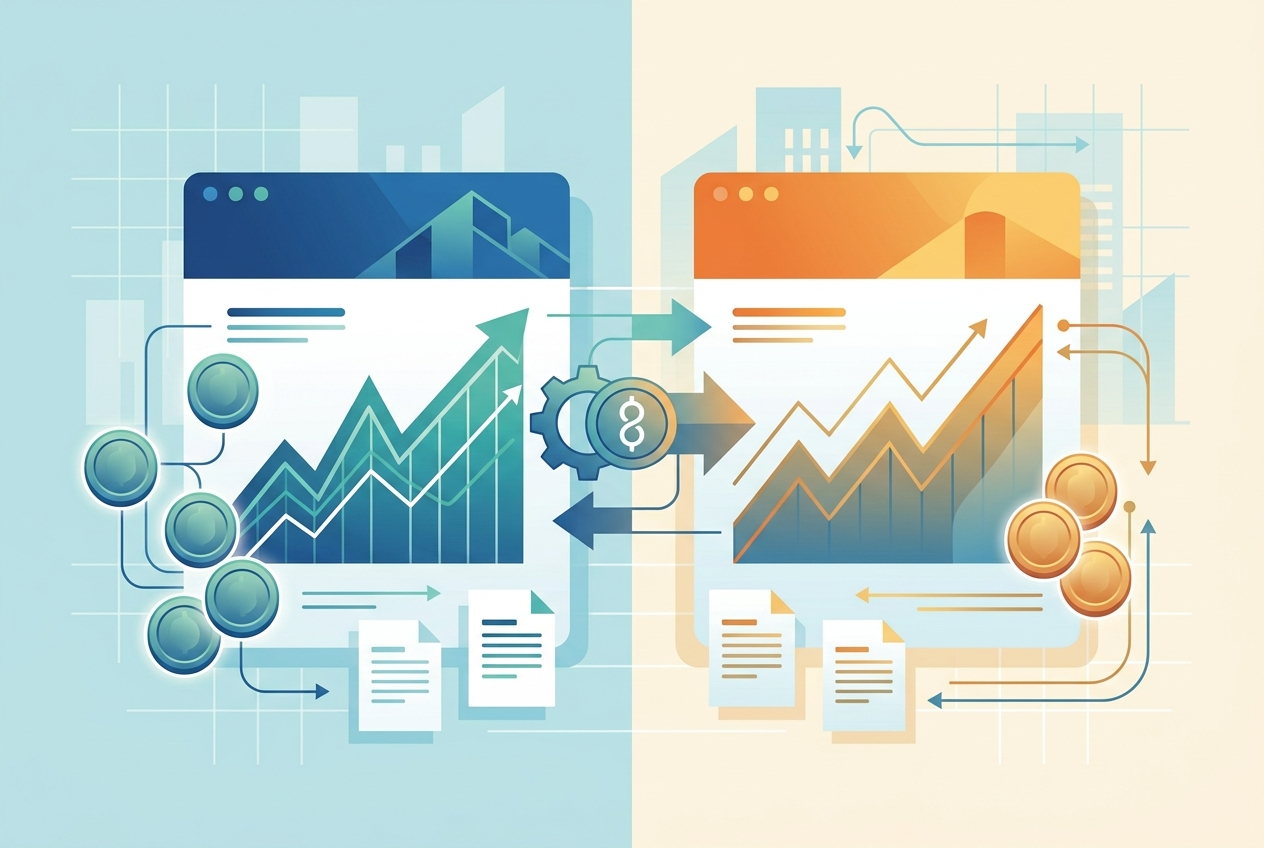
Bybit 反向合约与 USDT 合约的核心区别在于所需的保证金资产和结算资产。反向合约是币本位的(Coin-margined),这意味着交易者必须持有对应的基础加密货币(如 BTC 或 ETH)作为保证金才能开仓;而 USDT 合约则是“稳定币本位”(线性合约),所有交易和结算均使用 Tether(USDT)稳定币。
在评估 Bybit 线性合约与反向合约(bybit linear vs inverse) 的架构时,必须要理解这一关键变量如何从根本上改变交易机制、保证金管理以及整体的风险敞口。
| 特性 | 反向交割 / 永续合约(币本位) | USDT 线性合约(U本位) |
|---|---|---|
| 保证金资产 | 基础加密货币(如 BTC、ETH) | 稳定币(USDT) |
| 结算币种 | 基础加密货币 | 稳定币(USDT) |
| 合约价值 | 固定美元金额(通常为每张合约 1 美元) | 固定基础资产数量(例如 0.001 BTC) |
| 收益结构 | 非线性(凸性) | 线性 |
| 市场优势 | 牛市(放大基础资产的升值收益) | 高波动 / 熊市(提供稳定的法币本底) |
| 法币汇率风险 | 较高(保证金价值随市场波动) | 较低(保证金与美元挂钩) |
采用基础加密货币进行结算会引入非线性收益结构,这意味着您的投资回报不会与资产的美元价格呈同比例变化。在交易反向比特币合约(inverse bitcoin futures)时,您实际上双重暴露在比特币的价格波动中:一次是通过衍生品合约本身,另一次则是您钱包里持有的基础保证金资产。
这种动态机制会产生“凸性效应”(Convexity Effect)。在牛市中,反向合约会产生复利收益。如果您开立多单且市场上涨,您不仅能赚取更多比特币作为利润,同时这些比特币的总美元价值也在上涨。这种“双重增长”机制使得反向合约市场(inverse futures market)在捕捉上行趋势时具有极高的资金效率。
然而,相反的机制在市场下跌时也会加剧亏损。如果多单走势对您不利,您不仅需要损失比特币来填补交易亏损,同时保证金账户中剩余的比特币也在法币本位下贬值。与稳定币本位合约相比,这会加速爆仓(强平)风险。因此,在分析 Bybit 反向永续合约与 USDT 永续合约(bybit inverse perpetual vs usdt perpetual) 策略时,机构交易员通常使用反向合约来对冲现有的币种库存或在持续上涨趋势中实现收益最大化;而在市场动荡期间,他们往往会切回 USDT 合约,以保护法币本位的资产安全。
Bybit 计算反向合约(inverse futures contract)的盈亏是基于合约固定法币价值与基础资产波动价格之间的反比例数学关系。与线性合约(由计价货币 USDT 决定合约大小)不同,反向合约以美元(USD)报价,但完全以基础币种进行结算。
反向合约多头的盈亏(PnL)计算公式为: 合约数量 × (1 / 开仓价格 - 1 / 平仓价格)
让我们通过一个具体示例来了解其数学原理:
50,000 × (1 / 50,000 - 1 / 62,500)50,000 × (0.00002 - 0.000016) = 0.2 BTC 利润。在平仓价 62,500 美元时,这 0.2 BTC 的利润价值 12,500 美元。如果该交易是通过线性 USDT 合约执行的,法币收益完全相同,但交易者最终持有的是 12,500 USDT,而不是 0.2 BTC。
在分配资金时,交易员必须考虑 Bybit 合约杠杆(bybit futures leverage),这决定了初始保证金要求。如果在 50,000 张合约的仓位上使用 10 倍杠杆,则需要价值 5,000 美元的 BTC 作为初始保证金。此外,交易员还需要区分反向永续与反向交割(inverse perpetual vs inverse futures)的交易成本。虽然保证金和盈亏的计算公式完全相同,但反向永续合约每 8 小时会在多空双方之间产生并交换滚动资金费率。相比下,季度反向交割合约在特定结算日到期,虽然其价格相对于现货可能存在溢价或折价,但不会产生任何资金费用——这在计算长期持仓成本以及标准的 Bybit 反向永续合约手续费(bybit inverse perpetual fees)(目前挂单/Maker 为 0.02%,吃单/Taker 为 0.055%)时,是一个至关重要的区别。
为了将这些概念应用于实战,我们需要确切了解 Bybit 反向合约是如何完全以底层加密货币进行保证金管理、盈亏计算和结算的。
要交易反向合约,您必须在衍生品账户中持有特定的基础资产(如 BTC、ETH 或 SOL)作为保证金。法币或像 USDT 这样的稳定币是无法作为该合约保证金的。
下单和保证金计算的机制严格遵循“币本位”规则:
(合约数量 / 开仓价格) / 杠杆倍数。如果交易者在 50,000 美元的价格开立 50,000 张合约的仓位,并使用 10 倍杠杆,那么所需的初始保证金为:(50,000 / 50,000) / 10 = 0.1 BTC。由于合约价值以美元固定,但以加密货币结算,Bybit 使用倒数公式来计算确切的盈亏。
线性(USDT)合约是价格每波动 1 美元,就产生 1 美元的盈亏。而反向合约根据实时美元汇率,赔付的基础资产数量是不断变化的。
反向合约多头的具体计算公式为:合约数量 × [(1 ÷ 开仓价格) − (1 ÷ 平仓价格)]。
如果您以 50,000 美元的开仓价买入 50,000 张 BTCUSD 合约,且价格上涨至 100,000 美元:
50,000 × [(1 ÷ 50,000) - (1 ÷ 100,000)]50,000 × (0.00002 - 0.00001) = 0.5 BTC。在 100,000 美元的平仓价下,您赚取的 0.5 BTC 利润恰好价值 50,000 美元。虽然其美元价值变化与线性合约类似,但实际收益是完全作为 0.5 BTC 直接注入您的账户余额。
反向合约具有非线性盈亏曲线:当价格上涨时,赚取基础代币(币数)的速度会逐渐变慢;而当价格下跌时,亏损基础代币(币数)的速度会逐渐加快。
这种机制被称为“凸性”(Convexity)。随着标的资产的美元价值上涨,您产生的每一美元利润换算成该资产的分数就会越来越小。相反,当市场下跌时,基础资产变得便宜,这意味着您在法币本位下的亏损,会比在稳定币本位账户中更迅速地吞噬您的代币保证金余额。
| 市场走向 | 交易方向 | USDT 永续合约(线性)盈亏 | Bybit 反向永续合约盈亏 |
|---|---|---|---|
| 价格上涨 | 多头 | 美元盈亏为 1:1。 | 美元利润转化为减速增长的代币收益。 |
| 价格下跌 | 多头 | 美元亏损为 1:1。 | 美元亏损转化为加速增加的代币损失。 |
| 价格上涨 | 空头 | 美元亏损为 1:1。 | 美元亏损转化为减速增加的代币损失。 |
| 价格下跌 | 空头 | 美元盈亏为 1:1。 | 美元利润转化为加速增长的代币收益。 |
这种不对称性决定了反向合约的核心策略权衡。在暴跌期间,高杠杆多头使用反向合约是极其危险的,因为加速流失的基础代币会比 USDT 交易对更快地将仓位推向强平。然而,在熊市中进行做空时,反向合约在数学上是最佳选择:随着价格下跌,您不仅赚取了美元利润,同时基础资产变得更加便宜,从而大幅复利累积您获得的 BTC 或 ETH 总量。
基于这些机制上的差异,在 Bybit 线性合约与反向合约(linear vs inverse)之间做出选择,将直接决定您的保证金在市场承压时的表现。尽管 USDT 合约(线性合约)提供直接、可预测的法币回报,但反向合约的非线性收益结构要求交易员将工具的选择与整体市场研判结合起来。
| 特性 | 反向交割 / 永续合约 | USDT 永续合约(线性) |
|---|---|---|
| 保证金与结算资产 | 基础加密货币(如 BTC、ETH) | 稳定币(USDT) |
| 收益曲线 | 非线性(利润在资产升值时加速累积) | 线性(1 美元的价格波动 = 1 美元的盈亏) |
| 法币保证金风险 | 不稳定(在下跌趋势中保证金会丧失美元价值) | 稳定(保证金维持美元价值不变) |
| 仓位大小计算 | 以美元合约(张数)计算(例如每张合约 1 美元) | 以基础资产的数量计算 |
| 主要应用场景 | 资产累积、资产组合对冲 | 高频交易、熊市避险 |
在持久的牛市期间,反向合约具有不可比拟的数学优势,因为您的利润是以不断升值的资产支付的。当您做多 BTCUSD 反向合约时,价格上涨会为您带来比特币收益。由于新赚取的比特币本身法币价值也在同步上涨,您的法币本位回报复利增长的速度,要明显快于线性 USDT 合约。
直接使用基础资产交易还消除了稳定币兑换的摩擦。持有比特币的交易员无需支付 0.10% 的现货市场手续费将 BTC 兑换成 USDT 来注入衍生品账户。此外,在对比反向永续与反向交割(inverse perpetual vs inverse futures)时,定期交割合约允许交易员持有长期方向性仓位,而无需支付永续合约特有的每 8 小时波动的资金费用。
在风险管理、做空操作以及在多个山寨币交易对之间灵活调配资金时,以 USDT 结算的合约显然更为优越。反向合约的核心软肋在于下行趋势中的“双向强平风险”。如果您做多反向合约而市场下跌,不仅您的仓位在遭受损失,同时您底层保证金资产的法币价值也在缩水,这会加速将您推向爆仓价。
在做空方面对比 Bybit 反向永续与 USDT 永续合约(Bybit inverse perpetual vs USDT perpetual)时,USDT 合约在数学上是更稳妥的选择。如果您使用反向合约做空比特币,当价格下跌时,您的利润虽然是以比特币支付的,但这些比特币折合美元的价值却变低了。而 USDT 合约能将您的利润和保证金锁定在稳定的法币价值中,在熊市中完好地保存您的购买力。线性合约还简化了 Bybit 合约杠杆(Bybit futures leverage)的计算,因为在 10 倍杠杆下,10% 的价格变动会精确带来 100% 的保证金回报率,免受非线性公式的干扰。
币本位交易主要是为那些本身就长期持有基础加密货币,且习惯以代币数量(而非美元法币)来衡量资产增长的交易者设计的:
虽然反向合约在对冲和囤币方面的优势显而易见,但其核心风险直接源于这种非线性收益结构——基础加密货币既是交易标的,又是保证金资产。这种双重属性向保证金账户引入了剧烈的货币风险,使得仓位的法币本位表现与币本位盈亏(PnL)产生脱节。
币本位保证金迫使交易员不论其当前仓位方向如何,都必须全额承担保证金资产本身的法币波动风险。在评估 Bybit 线性与反向合约(bybit linear vs inverse) 的结构时,核心区别在于结算所使用的基础货币。在反向合约中,仓位价值虽以美元报价,但保证金和结算完全使用基础加密货币(如 BTC 或 ETH)。
由于反向合约的盈亏计算公式为 合约数量 × (1/开仓价格 - 1/平仓价格),其收益在数学上呈非线性。这会根据交易方向产生不对称的法币风险敞口:
无论您是在交易 Bybit 反向永续 vs USDT 永续合约(bybit inverse perpetual vs usdt perpetual),还是在对比拥有固定季度到期日的反向永续与反向交割合约(inverse perpetual vs inverse futures),其保证金机制都是完全相同的。此外,Bybit 反向永续合约手续费(bybit inverse perpetual fees)(通常挂单为 0.02%,吃单为 0.055%)是直接从您的基础代币余额中扣除的。在市场下跌时,这些手续费扣减会隐性加速保证金的流失,因为您是在用一个正在贬值的资产来支付手续费。
反向多头仓位的强平(爆仓)触发速度明显快于稳定币本位的同等仓位。这是因为资产价格下跌不仅增加了合约的未实现亏损,同时还侵蚀了保证金的美元储备。
在使用较高的 Bybit 合约杠杆(bybit futures leverage) 时,交易员必须维持严格的维持保证金率(MMR)。对于最低的 BTCUSD 风险限额等级,维持保证金率基准为 0.5%。在线性合约中,如果行情对您不利,您的 USDT 保证金依然维持 1:1 的美元汇率。而在反向合约中,如果 BTC 价格下跌 10%,您的仓位不仅需要更多的 BTC 来弥补美元计价的亏损,偏偏此时您的基础 BTC 价值还缩水了 10%。这在数学上形成了一个加速向破产价靠拢的“凸性惩罚”。
| 运行机制 | 反向合约(如 BTCUSD) | 线性合约(如 BTCUSDT) |
|---|---|---|
| 保证金资产 | 基础加密货币(BTC、ETH) | 计价稳定币(USDT、USDC) |
| 保证金法币价值 | 波动(直接随市场行情变化) | 稳定(严格与美元挂钩) |
| 多头仓位爆仓风险 | 加速(随着仓位亏损,保证金同步贬值) | 线性(保证金法币价值保持静止) |
| 空头仓位爆仓风险 | 减速(保证金升值,对冲部分未实现亏损) | 线性(保证金法币价值保持静止) |
| 盈亏结算货币 | 完全以基础加密货币赔付 | 完全以稳定币赔付 |
当标记价格(Mark Price)触及强平阈值时,Bybit 的强平引擎将接管仓位。由于在市场暴跌期间保证金实时贬值,反向多头能够容忍的误差空间显著小于线性多头。交易员必须通过设置更宽的止损或降低初始杠杆,来抵御日常的市场波动,避免仓位被清零。
Bybit 的线性合约以 USDT 或 USDC 等稳定币进行报价和结算,这意味着您的保证金以及任何盈亏都与稳定的法币价值挂钩。相反,反向合约(币本位)使用基础加密货币(如比特币)作为保证金并进行结算。这意味着,使用反向合约时,您的盈亏以基础资产支付,直接影响您持有的加密货币数量。
Bybit 在美国没有运营,因为它并未注册或取得牌照以遵守美国严苛的联邦和州级金融监管规定。美国监管机构要求交易平台实施极其严格的监管合规和身份认证(KYC)流程才能合法服务其居民。为了规避潜在的监管处罚,Bybit 在其服务条款中明确将美国列为受限制(排除)司法管辖区,并限制美国用户访问其平台。
在加密货币合约交易中,“反向”(Inverse)是指使用基础资产(而非稳定币或法币)作为保证金并进行结算的合约。由于保证金是像比特币这样具有高波动性的资产,这类合约拥有非线性的收益结构。任何盈亏都会直接增加或减少交易者持有的代币数量,而非其固定的美元价值。
Bybit 的反向永续合约是一种以基础加密货币结算、且没有到期日或结算日的衍生品。只要交易者在基础资产中维持足够的保证金,就可以无限期持有长单或短单(多头或空头)。为了让合约价格与实际现货价格保持一致,Bybit 采用了一种资金费用机制,多头和空头持仓者会定期相互交换资金费。
在 Bybit 反向合约与标准 USDT 合约之间的抉择,从根本上决定了交易员对法币波动和强平风险的暴露程度。在持续的上行趋势中,利用币本位反向合约,投资者可以在不注入新资金的情况下,成功实现底层加密货币持仓的复利增长。相反,在进行做空或在熊市中摸爬滚打时,切换至以 USDT 为保证金的线性合约则能提供至关重要的资金稳定性。掌握这些截然不同的收益结构,能够让交易员在各种市场环境下,优化资金效率并对资产组合实施动态对冲。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


