- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX
行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值


VIP跟单
所有跟单
所有比赛


加拿大新屋开工 (9月)公:--
预: --
前: --
美国出口价格指数月率 (9月)公:--
预: --
美国进口价格指数年率 (9月)公:--
预: --
美国进口价格指数月率 (9月)公:--
预: --
美国出口价格指数年率 (9月)公:--
预: --
前: --
沙特阿拉伯原油产量公:--
预: --
前: --
美国制造业产出月率 (季调后) (9月)公:--
预: --
美国工业产出月率 (季调后) (9月)公:--
预: --
美国产能利用率月率 (季调后) (9月)公:--
预: --
美国制造业产能利用率 (9月)公:--
预: --
前: --
美国工业产出年率 (9月)公:--
预: --
前: --
美国当周石油钻井总数公:--
预: --
前: --
美国当周钻井总数公:--
预: --
前: --
英国央行行长贝利发表讲话
英国Rightmove住宅销售价格指数年率 (10月)公:--
预: --
前: --
日本央行行长植田和男发表讲话
中国大陆工业产出年率 (年初至今) (9月)公:--
预: --
前: --
中国大陆GDP年率 (年初至今) (第三季度)公:--
预: --
前: --
中国大陆GDP年率 (第三季度)公:--
预: --
前: --
中国大陆GDP (第三季度)公:--
预: --
前: --
中国大陆GDP季率 (季调后) (第三季度)公:--
预: --
前: --
中国大陆城镇失业率 (9月)公:--
预: --
前: --
欧洲央行首席经济学家连恩发表讲话
加拿大全国经济信心指数公:--
预: --
前: --
加拿大截尾均值CPI年率 (季调后) (9月)公:--
预: --
前: --
加拿大核心CPI年率 (9月)公:--
预: --
前: --
加拿大CPI月率 (9月)公:--
预: --
前: --
加拿大核心CPI月率 (9月)公:--
预: --
前: --
加拿大CPI年率 (9月)公:--
预: --
前: --
美国NAHB房产市场指数 (10月)公:--
预: --
前: --
阿根廷贸易账 (9月)公:--
预: --
前: --
中国大陆一年期贷款市场报价利率 (LPR)--
预: --
前: --
中国大陆五年期贷款市场报价利率--
预: --
前: --
欧洲央行首席经济学家连恩发表讲话
英国三个月ILO失业率 (8月)--
预: --
前: --
英国失业率 (9月)--
预: --
前: --
英国失业金申请人数 (9月)--
预: --
前: --
英国三个月ILO就业人数变动 (8月)--
预: --
前: --
英国三个月剔除红利的平均每周工资年率 (8月)--
预: --
前: --
英国三个月含红利的平均每周工资年率 (8月)--
预: --
前: --
德国PPI月率 (9月)--
预: --
前: --
德国PPI年率 (9月)--
预: --
前: --
欧元区经常账 (季调后) (8月)--
预: --
前: --
欧元区经常账 (未季调) (8月)--
预: --
前: --
德国ZEW经济现况指数 (10月)--
预: --
前: --
欧元区ZEW经济景气指数 (10月)--
预: --
前: --
欧元区ZEW经济现况指数 (10月)--
预: --
前: --
欧元区建筑业产出年率 (8月)--
预: --
前: --
欧元区建筑业产出月率 (8月)--
预: --
前: --
德国ZEW经济景气指数 (10月)--
预: --
前: --
英国10年期国债拍卖收益率--
预: --
前: --
美国新屋开工年化月率 (季调后) (9月)--
预: --
前: --
美国营建许可月率 (季调后) (9月)--
预: --
前: --
美国年度新屋开工数量 (季调后) (9月)--
预: --
前: --
美国营建许可总数 (季调后) (9月)--
预: --
前: --
美国当周红皮书商业零售销售年率--
预: --
前: --
美国成屋签约销售指数 (9月)--
预: --
前: --
美国成屋签约销售指数年率 (9月)--
预: --
前: --
美国成屋签约销售指数月率 (季调后) (9月)--
预: --
前: --
美国当周API汽油库存--
预: --
前: --
美国当周API原油库存--
预: --
前: --


无匹配数据
市场分析师指出,当前并非“卖出美国”而是“卖出美元”,美债稳定、美股创新高是关键证据。美元有序贬值利好美国经济,白宫亦乐见其成,与恐慌性抛售截然不同。
市场分析师 Jeremy Boulton 指出,当前市场的核心逻辑并非“卖出美国”,而仅仅是“卖出美元”。一个关键证据是,美债价格保持稳定,而美股甚至飙升至历史新高。
这个观察直接挑战了许多分析中将美元贬值与“卖出美国”划等号的流行观点。
对于外汇交易者而言,搞清楚美元疲软背后的驱动力至关重要。如果真是“卖出美国”,那意味着市场将同时、大规模地抛售美元、美股和美债,价格走势会更加动荡,下行风险也更大。这对于那些购买下行保护的投资者来说尤其关键,因为对冲成本会变得越来越昂贵。
不可否认,近期美元跌幅显著。英镑兑美元汇率回升至四年高点1.3867,欧元兑美元也反弹至1.2081。
然而,Boulton 强调,重点在于美元的走势并非无序崩盘。他认为,如果美元贬值变得极端,市场才有理由担忧,但这与当前现实相去甚远。事实上,美元目前只是回吐了其在2011年至2025年1月期间巨大涨幅中的一小部分。
这种有序的贬值反而对美国经济有利,不仅能刺激增长、支撑股市,还能在贸易战背景下降低出口商品的价格。对特朗普政府来说,这无疑是个好消息。
在并非“卖出美国”的前提下,美元贬值可以逐步、温和地展开。这为市场参与者提供了进行时间对冲、阶段性转换策略以及利用相对价值交易的机会,而不必为系统性压力或无序的资本外逃定价。
所谓 “卖出美国” 的交易叙事,在2025年开始出现。它指的是投资者因认为美国的相对回报正在恶化,而同时降低对美国资产的敞口。这些因素可能包括经济增长放缓、财政压力、政治风险或全球资本转向其他地区。
这种交易通常发生在市场对“美国例外论”的信心减弱之时,其典型特征是:抛售压力导致美债收益率上升,资本外流导致美元走软,同时美股表现逊于全球其他市场。这更像是一种资产轮动,而非单一的方向性押注。
美国总统特朗普周二的表态进一步印证了这一点。他表示对近期美元的抛售感到放松,认为这对经济有利,此番言论随即引发了新一轮美元卖盘。
这一立场再次让市场怀疑,美国政府可能正在积极推动美元贬值。
Boulton 指出,特朗普为减少美国贸易逆差所做的努力正在显现成效,而一个走弱的美元将有助于巩固这一进展。数据显示,2025年前三个季度,美国经常项目赤字已从4500亿美元收窄至2260亿美元。他表示,如果美元进一步下跌,贸易逆差有望进一步缩小。
因此,尽管美元正在恢复部分强势,但美国政府几乎无需担忧,因为美元总体上依然强劲,且目前的走势与政策目标保持一致。
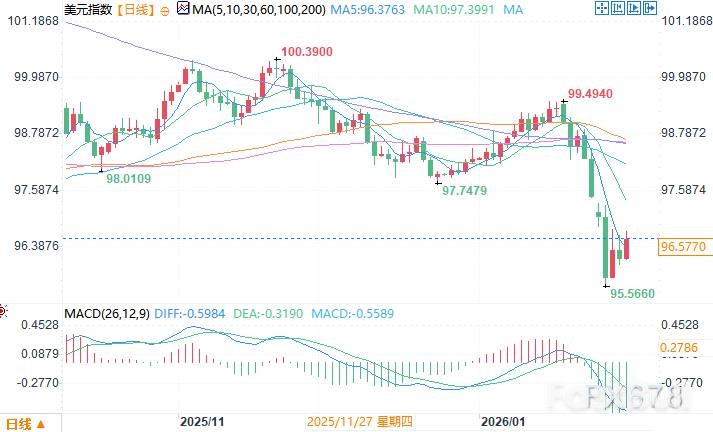
截至北京时间1月30日14:59,美元指数报96.58。
交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。