


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值











MSCI针对印尼市场“可投资性”提出严厉质疑,直接引发雅加达综合指数暴跌超8%并触发熔断。股权过度集中是核心症结,若透明度未改善,印尼市场或面临指数权重调降甚至降级。
一则来自MSCI的警告,直接导致印尼股市遭遇“黑色星期三”。当地时间1月28日,印尼基准股指雅加达综合指数(JCI)盘中暴跌超过8%,一度触发交易暂停。风暴的中心,是MSCI对印尼市场“可投资性”提出的严重质疑。
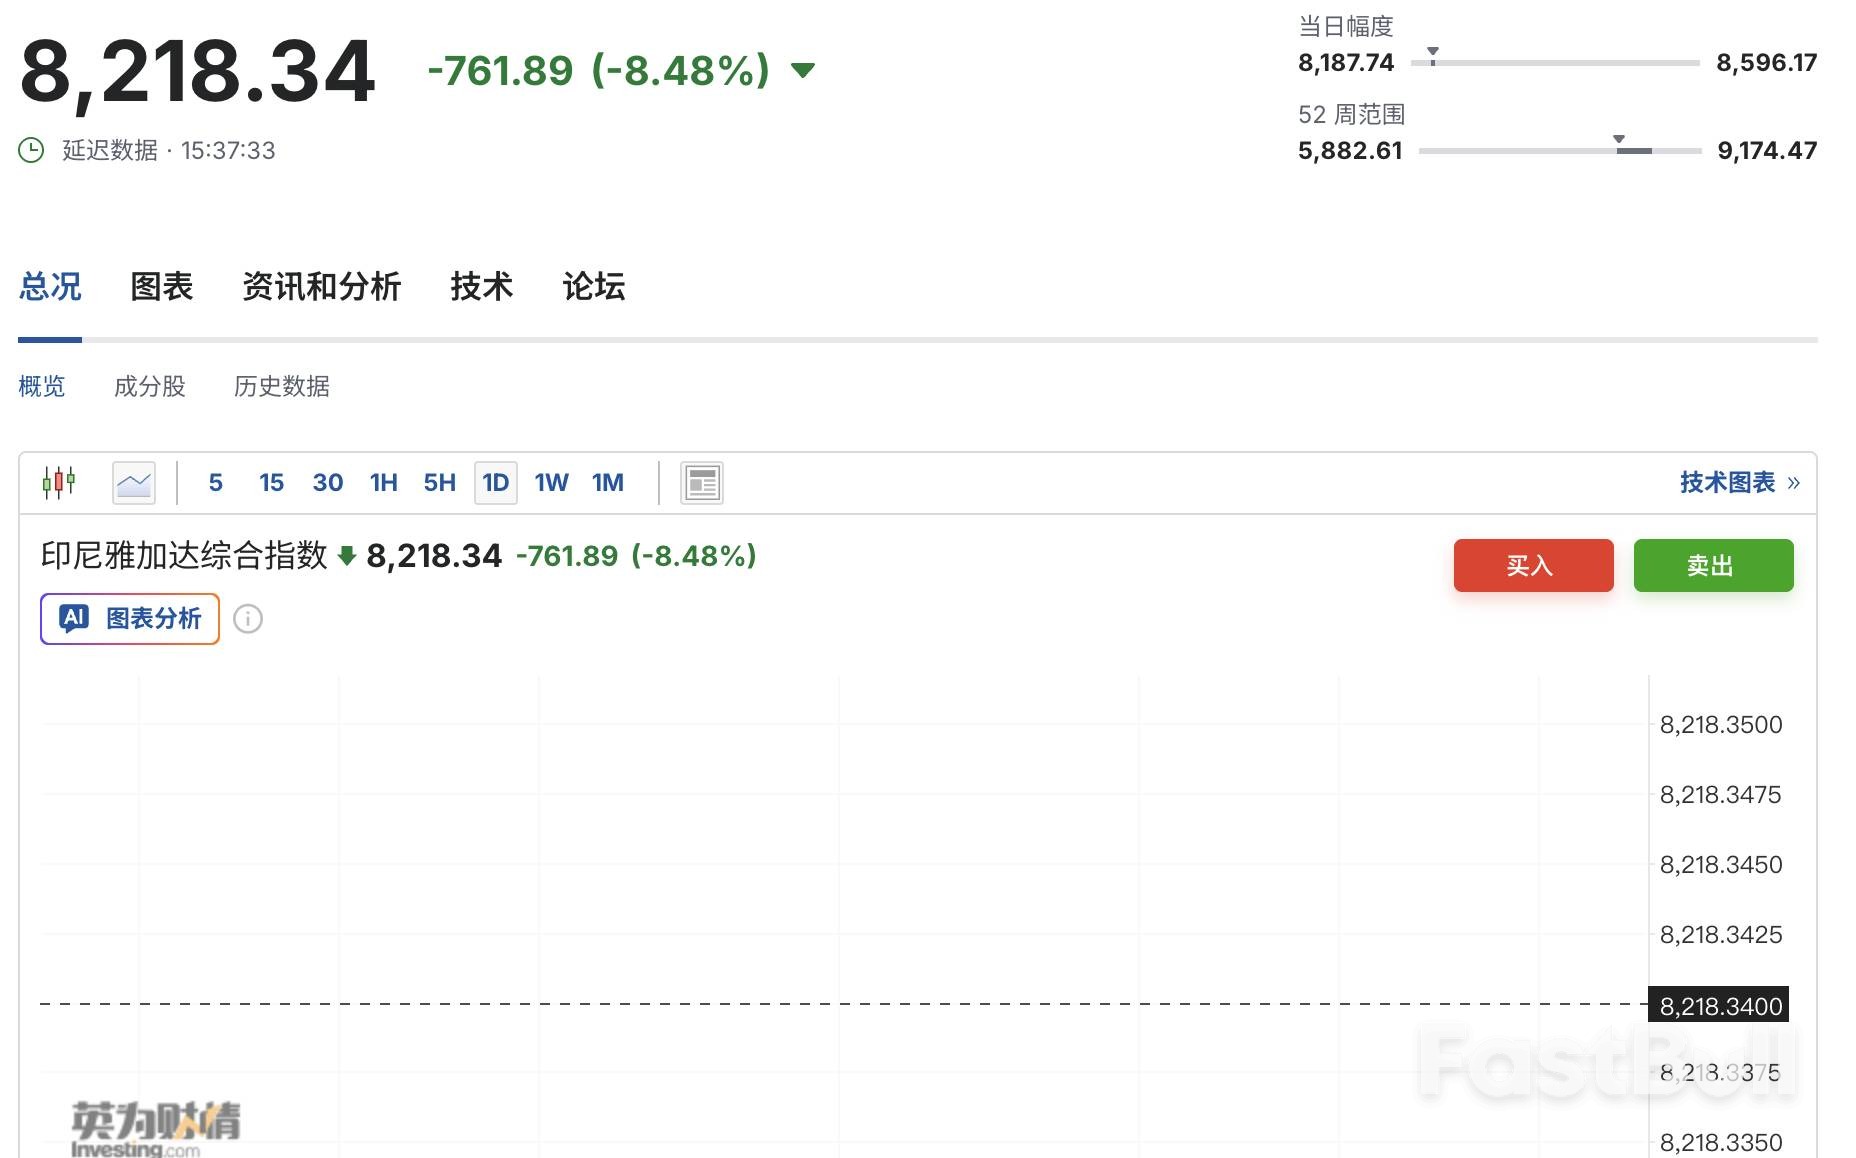
JCI指数当天创下九个多月来的最大单日跌幅。领跌的股票中,不少是此前被市场普遍看好、有望在下月评审中被纳入MSCI指数的个股,包括PT Bumi Resources、PT Petrosea和PT Pantai Indah Kapuk Dua,这三家公司的股价跌幅均接近15%。
此次大规模抛售的导火索是MSCI突然宣布,将立即暂停部分针对印尼市场的指数调整,包括吸纳新成分股。MSCI在声明中直言,此举源于“根本性的可投资性问题”,并对市场中可能存在的协同操纵股价行为表示担忧。
声明背后,是外界对印尼上市公司股权过度集中的长期忧虑。
对于本就苦于外资流出的印尼市场来说,MSCI的举动无异于雪上加霜。数据显示,截至1月23日当周,全球投资者已净卖出价值1.92亿美元的印尼股票,终结了此前连续16周的净买入。本周以来,外资抛售仍在继续。
MSCI更是发出了最后通牒:如果印尼方面未能在5月前就信息透明度问题取得足够进展,MSCI将重新评估其市场的可进入性。这可能导致所有印尼公司在MSCI新兴市场指数中的权重被调降,最坏的情况下甚至可能被降级为“前沿市场”。
印尼股市的“老大难”问题——自由流通股,是本次风波的核心。自由流通股是决定一只股票在指数中权重的关键。MSCI此次决定收紧对印尼证券自由流通股的定义,并考虑使用替代数据源来评估真实的流通盘。一旦发现企业实际可流通股份远低于申报水平,被动型基金将被迫抛售现有头寸。
印尼股市总市值约9760亿美元,但投资者长期抱怨,许多大型上市公司股权高度集中在少数富豪手中,导致股票交易清淡。这种所有权结构不仅容易引发股价剧烈波动,掩盖真实市场状况,还大大增加了市场操纵的风险。
尽管印尼金融监管机构已计划将上市公司的最低自由流通股比例从目前的7.5%提高到10%–15%,并以25%为长远目标,但至今没有明确的时间表。相比之下,印度的最低要求是25%,泰国是15%。
面对MSCI的警告,印尼交易所回应称,将继续与MSCI及本地监管机构沟通,并已采取措施提升透明度,例如在官网公布股票的自由流通股比例。
新加坡马来亚银行证券(Maybank Securities)主经纪业务主管Tareck Horchani评论称:“MSCI的冻结措施是一次警告,而非最终裁决。”他认为,市场已经开始为可能出现的负面结果定价,这也解释了为何高度依赖指数的印尼股票会遭遇如此沉重的抛压。
事实上,在周三暴跌之前,印尼股市今年的表现已经落后于东南亚其他市场。年初至今,JCI指数仅上涨2.7%,而MSCI东盟指数的涨幅为5.3%。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


