


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值










2026年,币圈低迷,黄金美股却创新高。比特币为何背离传统市场?地缘政治风险、流动性紧缩是主因。历史会重演吗?
「只要不投资Crypto,其他的都能赚。」
最近币圈和全球其他市场,似乎是冰火两重天。
2025年整年,黄金涨超60%,白银飙升210.9%,美股罗素2000指数上涨12.8%。而比特币,在短暂新高后,年线收阴。
2026开年,分化还在加剧。1月20日,黄金白银竞相再创新高,美股罗素2000指数连续11天跑赢标普500,A股科创50指数单月涨幅超过15%。
反观比特币,却在1月21日以六连阴,从98000美元,头也不回地再次跌回90000以下。
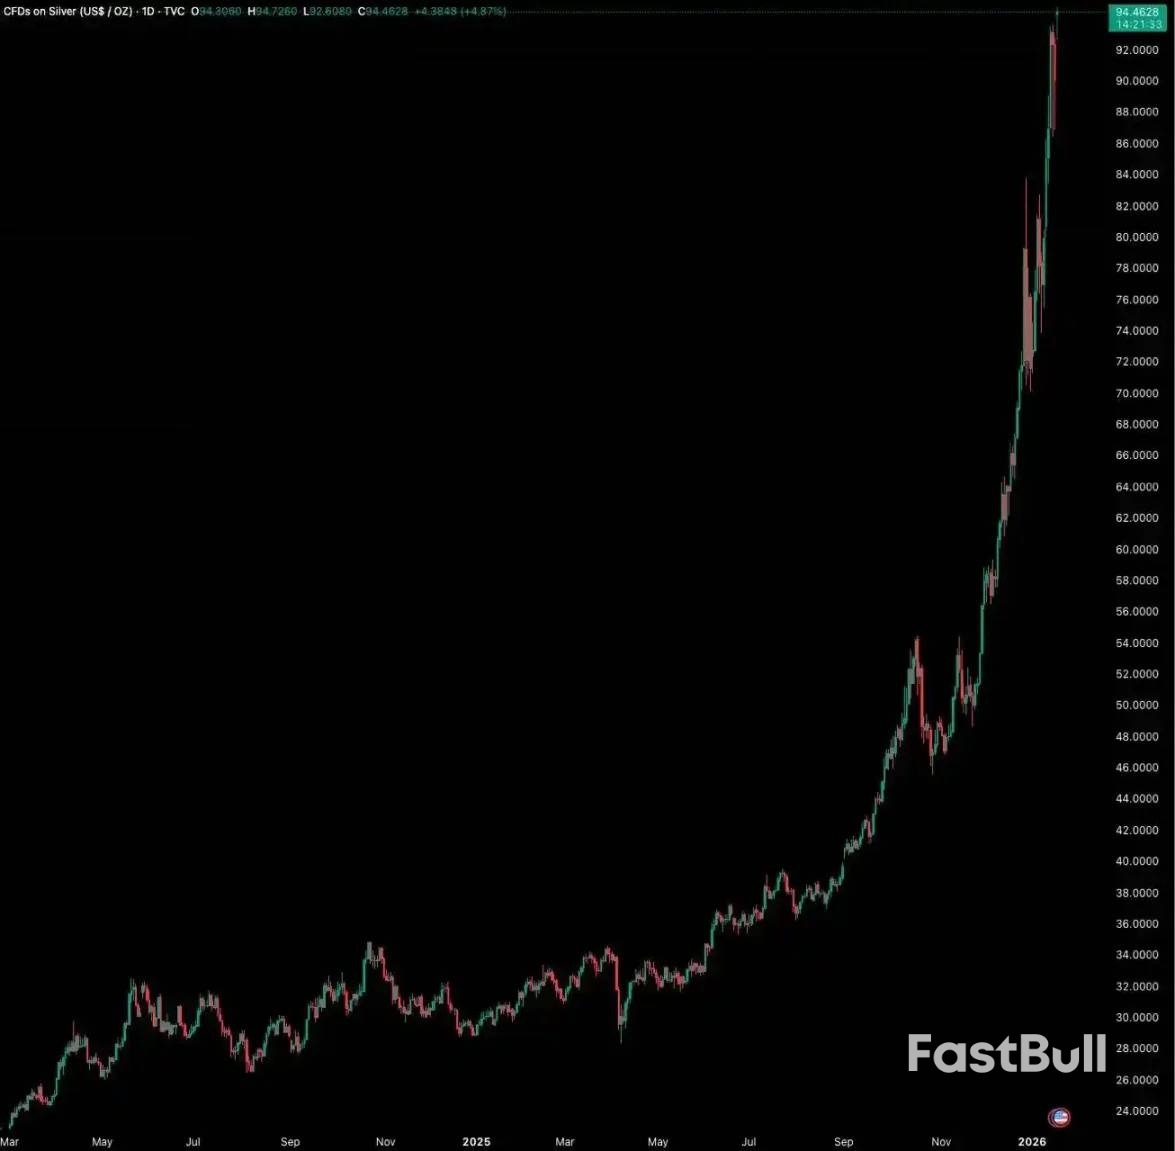
资金在1011之后似乎决绝地离开了币圈,BTC在10万美元下方已经震荡了三个多月,市场陷入了「有史以来波动率最低」的时期。
失望的情绪在币圈投资者中蔓延,问起离开Crypto在其他市场赚到钱的投资者,他们甚至分享起了「ABC」的「秘诀」--「Anything But Crypto」,只要不投资Crypto,其他的都能赚。
上一轮大家所期待的「Mass Adoption」,现在看来确实来了。只是不是大家期望的去中心化应用普及,而是华尔街主导的、彻底的「资产化」。
这一轮美国建制派和华尔街以前所未有的姿态拥抱Crypto。SEC批准现货ETF;贝莱德、摩根大通纷纷将资产配置到以太坊;美国将比特币纳入国家战略储备;好几个州的养老金投资了比特币;甚至连NYSE都宣布计划推出加密货币交易平台。
那么问题来了:为什么当比特币获得了这么多政治和资本的背书后,却在贵金属和股票市场竞相创新高的时候,价格表现如此令人失望?
当币圈投资者都习以为常地学会看盘前美股价格,来判断币圈走势涨跌的时候,比特币又为什么不跟涨了?
比特币是全球风险资产的「先行指标」,Real Vision创始人Raoul Pal在他很多文章曾反复提及,因为比特币的价格纯粹由全球流动性驱动,不受哪个国家的财报、利率直接影响,所以它的波动往往领先于纳斯达克指数这些主流风险资产。
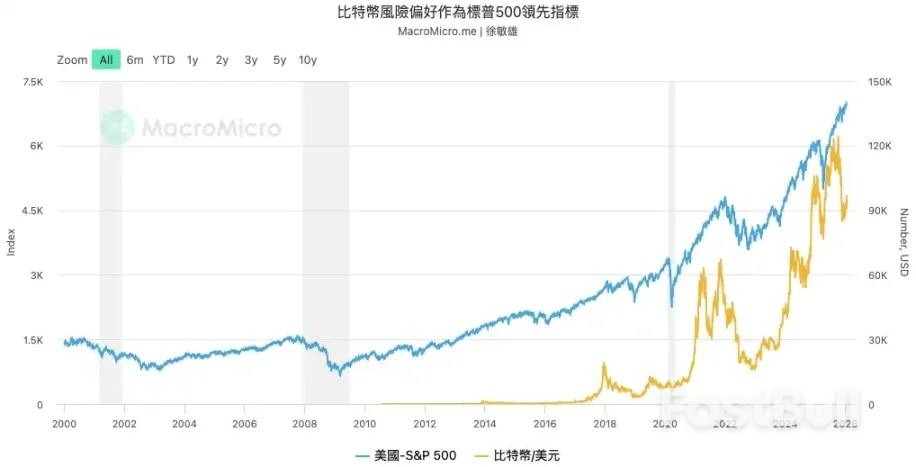
据MacroMicro的数据,比特币的价格的转折点在过去几年中多次领先于标普500指数。因此,一旦作为领先指标的比特币上涨势头停滞,无法再创新高,这就构成了一个强烈的警示信号,其他资产的上涨动能可能也已接近枯竭。
其次,比特币的价格,到今天为止,还是和全球美元的净流动性高度相关。虽然美联储在2024年和2025年降了息,但从2022年开始的量化紧缩(QT)还在不停地从市场抽走流动性。
比特币在2025年创下新高,更多是因为ETF通过带来了新的资金,但这并没有改变全球宏观流动性偏紧的根本格局。比特币的横盘,就是对这个宏观现实的直接反应。在缺钱的大环境里,它很难开启超级牛市。
而全球第二大流动性来源——日元,也开始收紧。日本央行在2025年12月将短期政策利率上调至0.75%,为近30年来最高水平。这直接冲击了过去几十年全球风险资产的重要资金来源:日元套息交易。
历史数据显示,自2024年以来,日本央行的三次加息都伴随着比特币超过20% 的价格下跌。美联储和日本央行的同步紧缩,让全球流动性的大环境雪上加霜。
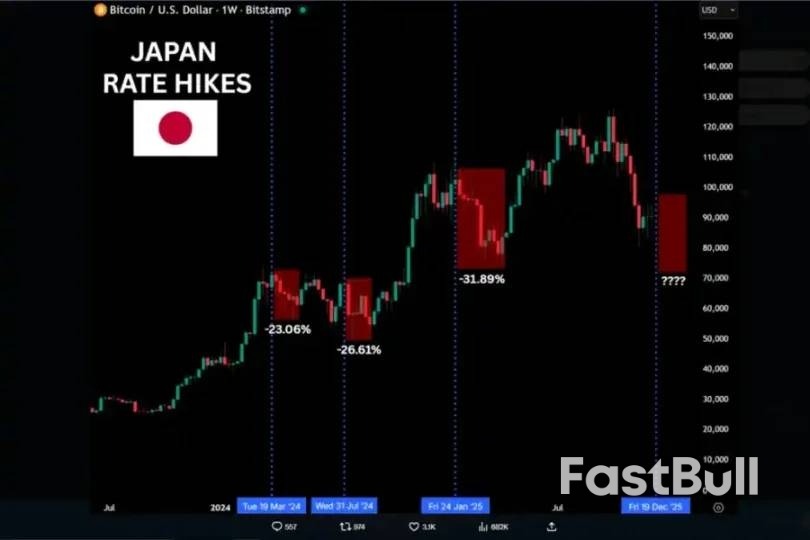
最后,地缘政治的潜在"黑天鹅"正让市场的神经持续紧绷,而特朗普在2026年初的一系列内外动作,则将这种不确定性推向了新的高度。
在国际上,特朗普政府的行动充满了不可预测性。从对委内瑞拉进行军事干预,抓捕其总统(在现代国际关系史上前所未有),到与伊朗之间的战争再次一触即发;从试图强行购买格陵兰岛,到对欧盟发出新的关税威胁。这一系列激进的单边主义行为,正在全面激化大国矛盾。
而在美国国内,他的举措更引发了民众对宪政危机的深层忧虑。他不仅提议将"国防部"更名为"战争部",还已下令让现役部队为国内的潜在部署做准备。
这些动作,结合他曾暗示后悔没有动用军队干预、不愿中期选举落败的言论,使民众的担忧日益清晰:他是否会拒绝接受中期选举落败,使用武力连任?这种猜测和高压,已经在激化美国内部的矛盾,目前各地的游行有扩大的迹象。
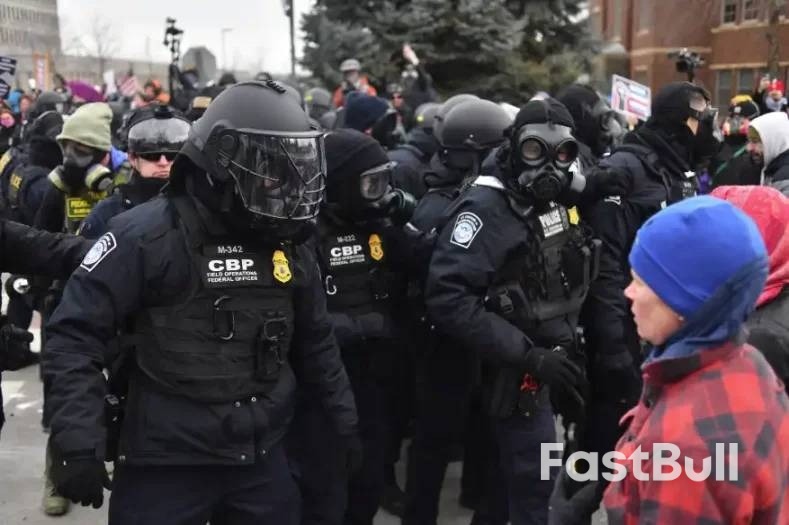
这种冲突的常态化,正将世界拖入一个介于局部战争与新冷战之间的"灰色地带"。传统意义上的全面热战还有相对明确的路径、市场预期,甚至曾伴随着放水"救市"。
而这种局部冲突则有极强的不确定性,它充满了"未知的未知"(unknown unknowns)。对于高度依赖稳定预期的风险资本市场而言,这种不确定性是致命的。当大型资本无法判断未来走向时,最理性的选择便是增持现金、离场观望,而非将资金配置到高风险、高波动性的资产之中。
和币圈的沉寂形成鲜明对比,2025年以来,贵金属、美股、A股等市场轮番上涨。但这些市场的上涨,不是因为宏观和流动性基本面普遍变好了,而是在大国博弈的背景下,由主权意志和产业政策驱动的结构性行情。
黄金的上涨,是主权国家对现有国际秩序的反应,根源在于美元体系的信用裂痕。2008年的全球金融海啸和2022年冻结俄罗斯外汇储备的举动,彻底打破了美元和美债作为全球最终储备资产的「无风险」神话。在这种背景下,全球央行成了「价格不敏感的买家」。他们买黄金,不是为了短期赚钱,而是为了找一种不依赖任何一个主权信用的终极价值储存手段。
世界黄金协会的数据显示,2022年和2023年,全球央行连续两年净购金量都超过了1000吨,创了历史记录。这轮黄金的上涨,主要推手是官方力量,而不是市场化的投机力量。
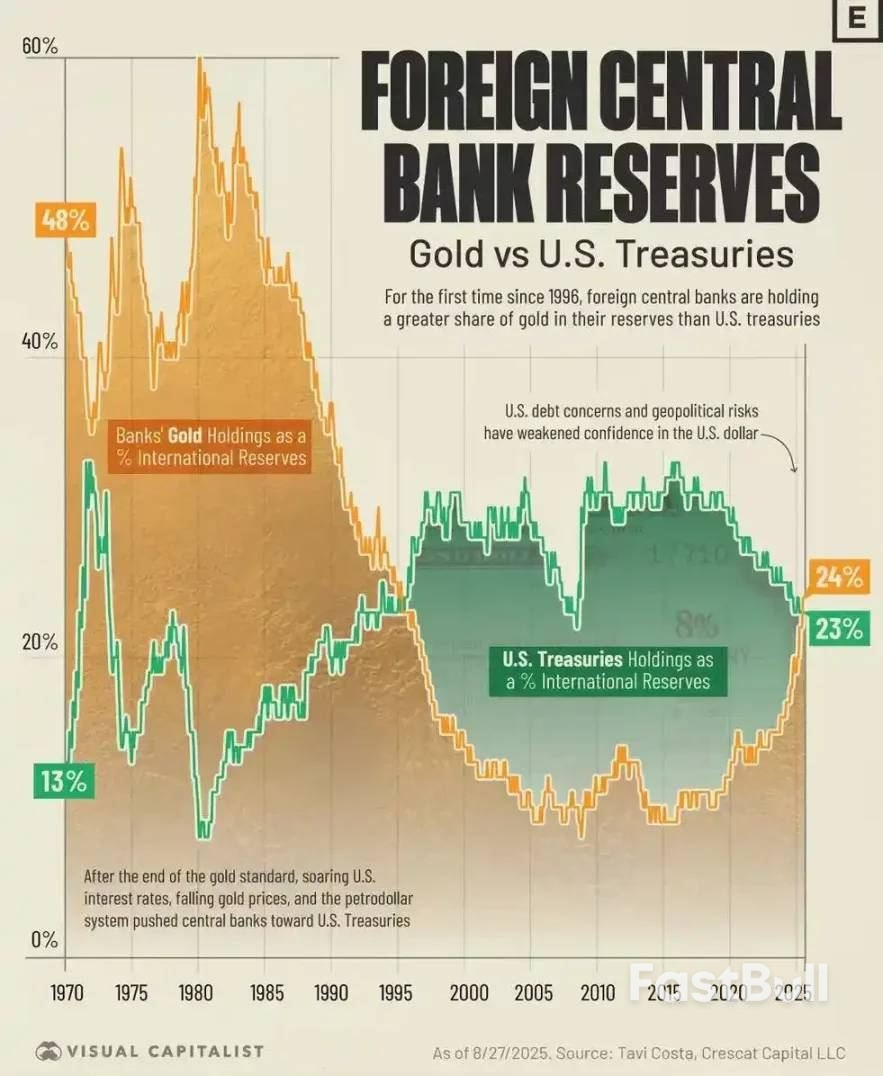
股票市场的上涨,则是国家产业政策的体现。不管是美国的「AI国家化」战略,还是中国的「产业自主」方针,都是国家力量在深度介入并主导资本的流向。
拿美国来说,通过《芯片与科学法案》,人工智能产业已经被提升到了国家安全的战略高度。资金明显地从大型科技股流出,转而涌入更有成长性、且符合政策导向的中小盘股。
在中国A股市场,资金同样高度集中在「信创」、「国防军工」这些和国家安全、产业升级密切相关的领域。这种由政府强力主导的行情,它的定价逻辑和依赖纯粹市场化流动性的比特币,本来就有天然的不同。
历史上,比特币不是第一次出现和其他资产表现分化的情况。而每一次分化,最终都以比特币的强劲反弹告终。
历史上比特币相对黄金的RSI(相对强弱指数)跌破30的极端超卖情况总共出现过4次,分别是2015年、2018年、2022年和2025年。
每一次,当比特币相对黄金被极度低估的时候,都预示着汇率对或比特币价格的反弹。
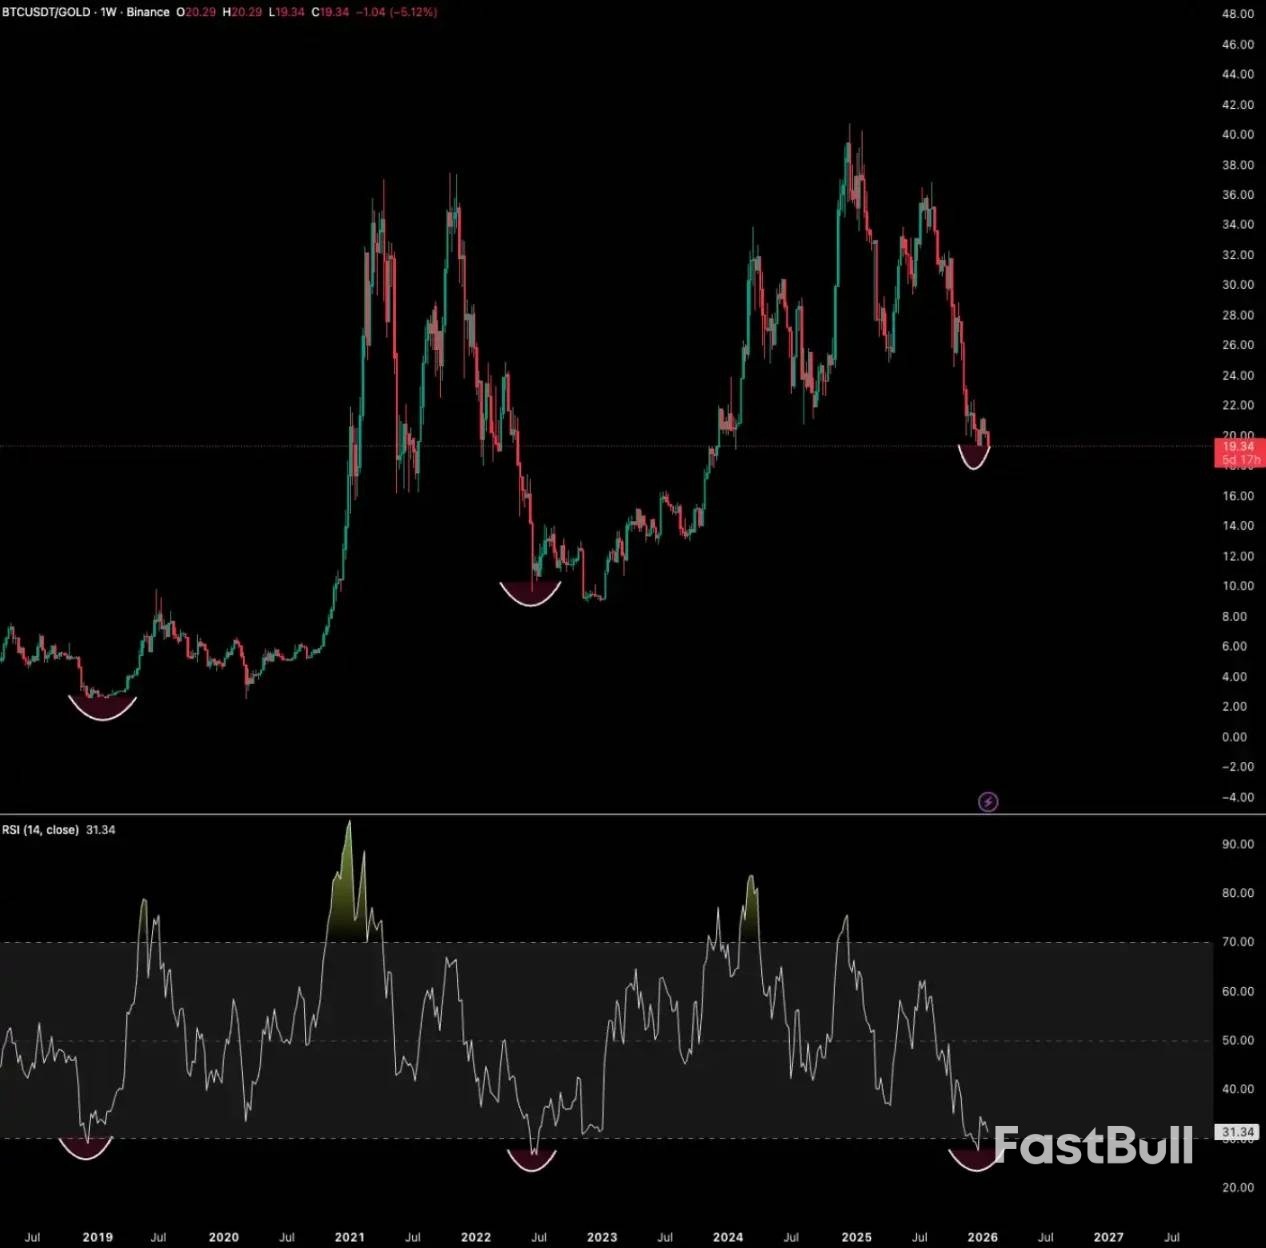
2015年,在熊市末期,比特币相对黄金RSI跌破30,随后开启了2016-2017年的超级牛市。
2018年,熊市中,比特币下跌超过40%,而黄金上涨近6%。RSI跌破30后,比特币从2020年低点开始,反弹超过770%。
2022年,熊市中,比特币下跌近60%。RSI跌破30后,比特币反弹,再次跑赢黄金。
2025年底到现在,我们第四次见证了这一历史性的超卖信号。黄金在2025年暴涨64%,而比特币相对黄金的RSI再次跌入超卖区间。
在「ABC」的喧嚣中,轻易抛售加密资产,去追涨其他目前看起来更为繁荣的市场,可能是一个危险的决定。
当美股小盘股开始领涨,历史上往往是牛市末期流动性枯竭前的最后狂欢。罗素2000指数从2025年低点以来已经涨了超过45%,但它的成分股中大多盈利能力比较差,对利率变动非常敏感。一旦美联储的货币政策不及预期,这些公司的脆弱性马上就会暴露出来。
其次,AI板块的狂热正呈现出典型的泡沫特征。不管是德意志银行的调查,还是桥水基金创始人达利欧的警告,都把AI泡沫列为2026年市场的最大风险。
英伟达、Palantir这些明星公司的估值已经达到了历史高位,而它们的盈利增长能不能支撑这么高的估值,正受到越来越多的质疑。更深层次的风险在于,AI巨大的能源消耗可能引发新一轮的通胀压力,从而迫使央行收紧货币政策,刺破资产泡沫。
根据美银(Bank of America)基金经理1月的调查显示,当前全球投资者乐观情绪创2021年7月以来新高,全球增长预期飙升。现金持有比例降至3.2% 的历史新低,针对市场回调的保护措施处于2018年1月以来最低水平。
一边是疯狂上涨的主权资产、普遍乐观的投资者情绪;另一边是愈演愈烈的地缘冲突。
在这样的大背景下,比特币的"停滞",并非"跑输大盘"这么简单。它更像是一个清醒的信号,是对未来更大风险的提前预警,也是在为一场更宏大的叙事转变积蓄力量。
对于真正的长期主义者而言,这恰恰是检验信念、拒绝诱惑,并为即将到来的危机与机遇,做好准备的时刻。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


