


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












Size
ID: 5132033
 圖表
相同價格建立與結束期貨部位,只代表交易毛損益為零。透過三條結算現金路徑,核對先付款的融資成本、先收款的使用限制,以及初始保證金利息,避免把借款本金當成損益。
以96賣出一口期貨,再以96買回,未扣成本的價格損益為零。然而,部位存續期間可能曾經要先拿出一大筆錢。如果虧損結算款先付、兩個月後才收到相抵的獲利,那段期間就有資金成本。把先後順序顛倒,同樣的進出場價格也可能留下不同的現金結果。
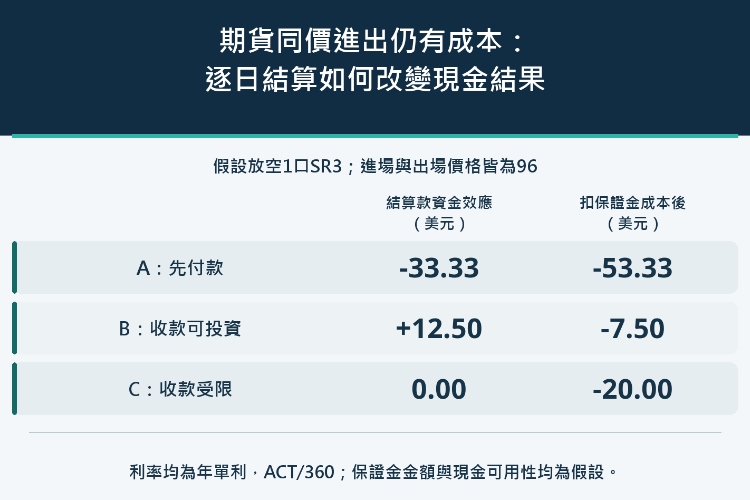
要補上的不是另一個終點價格預測,而是現金的時序與使用權。下列假設SOFR期貨空頭,結算款本身的資金效應可以是-33.33美元、+12.50美元或零;再加入明確假設的保證金持有成本,總結果分別為-53.33美元、-7.50美元與-20.00美元。這些數字不是即時費率、期貨商報價或報酬預測。
CME三個月SOFR期貨SR3,每一個年化利率基點的價值為25美元,每一完整IMM價格點則為2500美元。報價採100減利率,因此期貨價格上漲時空頭虧損。隱含利率下降與期貨價格下降不是同一件事,不能因此把損益方向算反。
CME的清算說明將期貨逐日結算損益以現金轉移,依成交價或前一結算價與當期結算價的差額,再按部位方向計算。不過,清算層面的貸記不等於客戶立即有權提領;帳上顯示增加的金額,未必能在同一時刻用於外部付款。
本例假設第0天以96放空一口SR3,第90天在到期前以96平倉。日期編號是設定好的客戶現金結算日,時間間隔採實際日曆天,不是90個營業日或真實到期時程。除表列跳動外,結算價維持不變;96能成交以及收付款準時可用,都是模型條件。暫不計手續費、稅、匯兌與執行成本,也不重算SOFR期貨到期結算利率的複利公式。
| 假設路徑 | 第30天期貨價格 | 第30天結算款(美元) | 第90天結算款(美元) | 交易毛損益(美元) |
|---|---|---|---|---|
| A:先付結算款 | 97 | -2,500.00 | +2,500.00 | 0.00 |
| B:先收款且可投資 | 95 | +2,500.00 | -2,500.00 | 0.00 |
| C:先收款但受限 | 95 | +2,500.00 | -2,500.00 | 0.00 |
路徑A在第30天由96漲至97。空頭須支付1×2500=2500美元結算款。這是完整一個價格點,不是僅值25美元的一個利率基點。假設款項當天到期、沒有其他現金可供支付,並有一筆獨立貸款可按假設年單利8%動用。
第90天價格回到96,空頭收到2500美元。借款占用90-30=60個實際日曆天,ACT/360單利利息為2500×0.08×60/360=100/3,約33.33美元。
第30天借入2500不是收入,而是支付結算款的資金來源。到第90天收回2500,恰好用來還本金,利息仍須另外支付。因此這段融資的淨影響為-33.33美元,不是又多虧2500,也不能忽略早先付款、把後來收到的2500全算成獲利。本金流動與損益應分開記錄。
這個結果還假設部位確實延續到價格回落。若第30天就在97平倉,交易毛損失是2500美元;之後假想的第90天反轉,無法替已結束的部位挽回損失,更不能支付今天到期的款項。因此模型不是等待回本的交易策略。
路徑B反過來:第30天由96跌至95,第90天回到96。空頭先收2500,再付2500。這次假設最初的收款可以立即全額提領並投資,在最後付款前也不需要挪作其他用途或滿足額外要求。
以假設年單利3%投資60天,到期回款為2500×(1+0.03×60/360)=2512.50美元。付出第90天的2500後,剩下12.50。投資收回的本金不是利潤,而且必須在結算款截止前到期可用;要等日後出售、售價又不確定的資產,並不符合這項條件。
路徑C的期貨價格及結算金額與B相同,但收款無法提領、不能質押,也不計息。它留在帳戶內,且可用於抵付第90天的款項,因此額外資金收益為零。如果真實限制連這項抵付都不允許,就必須新增融資安排,不能再用C的結果。這裡比較的是不同帳戶假設,並非聲稱所有期貨商都有相同處理方式。
另設一層擔保資金:假設第0天繳交2000美元原始保證金,第90天退回。2000只是教學金額,不是SR3目前要求,也不是退還時間的保證。它由固定90天貸款支應,年單利6%;被質押現金按假設年單利2%計息,兩者均採ACT/360。
借款利息為2000×0.06×90/360=30美元,擔保現金收益為2000×0.02×90/360=10美元,淨持有成本為20美元。最後退還的2000用於償還本金,繳交及退回保證金本金本身不是額外交易損失或獲利。
要讓三條路徑都承擔相同20美元,必須明訂:這筆貸款在模型中維持90天,不能提前償還。B的可動用收款獨立按3%投資,不拿去償還6%的保證金貸款,也不假設兩類資金自動互抵。這是揭露清楚的資金管理限制,不代表借6%、投3%是最佳選擇。如果實際可以提前還款後再動用額度,應重新計算整個安排,不能沿用相同成本。
真實保證金要求也會受到風險條件影響。CME區分原始與維持要求,歷史範例的金額不能視為現行標準;期貨商自身帳戶條件亦可能增加限制。固定金額只是為了分離本例的現金效果,並未排除實際追加保證金的可能。
| 假設路徑 | 結算款資金效應(美元) | 原始保證金淨持有成本(美元) | 總淨結果(美元) | 借款本金峰值(美元) |
|---|---|---|---|---|
| A:先付結算款 | -33.33 | 20.00 | -53.33 | 4,500.00 |
| B:先收款且可投資 | +12.50 | 20.00 | -7.50 | 2,000.00 |
| C:先收款但受限 | 0.00 | 20.00 | -20.00 | 2,000.00 |
扣掉共同20美元後,A為-160/3,約-53.33美元;B為-7.50美元;C為-20.00美元。B雖有正的投資收益貢獻,納入全部模型成本後仍不是正報酬;三條路徑的累計期貨交易毛損益則依然為零。
A除了2000美元保證金貸款,還需借2500支付結算款,因此同時動用的借款本金最高為4500美元。B、C依各自條件只需2000外部本金。這個峰值不含應計利息,也不是安全入金額、最大可能損失或保證金上限;第90天仍要支付利息,只是本模型不再對該期末利息額滾計利息。
盤中追繳、擔保要求調整、授信不足與收款延後,都可能增加流動性需求。計算時不要在累計結算款之外再加一次最終價格損益,也不能把借款全額當收入、整筆還本當費用。這些做法會讓原本應相互抵消的本金被誤列為獲利或損失。
若先付V,按年單利b融資d天,資金效應為-Vbd/360;若先收可投資的V,按年單利a投資d天,則是+Vad/360。兩條對稱價格路徑之差為V(a+b)d/360,不是只取借貸利率相減。本例為2500×(0.03+0.08)×60/360=275/6,約45.83美元;B減A時,相同的保證金成本會抵消。
即使兩個利率都設為3%,先付款仍產生-12.50美元,可投資的先收款則產生+12.50美元。利率一樣,並不代表方向相反的現金時序沒有影響。若相關利率及保證金淨持有成本全設為零,這些受控現金結果才會回到零交易毛損益。
上述是假設路徑已發生時的現金帳,不是賦予機率後的公允價值。模型沒有提供分布、折現曲線或利率共變異數,所以不能把45.83除以每基點25美元,直接說成期貨相對遠期利率協議的合理市場價差。也不能拿固定20美元推算「再持有幾天就能賺回成本」;延長期間本身會改變保證金成本、追繳風險和價格路徑。
同價進出只回答交易毛損益。要知道持有部位真正付出了什麼,還要回答誰先付款、錢占用多久、融資條件如何,以及帳面上的獲利是否確實能夠動用。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


