


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值











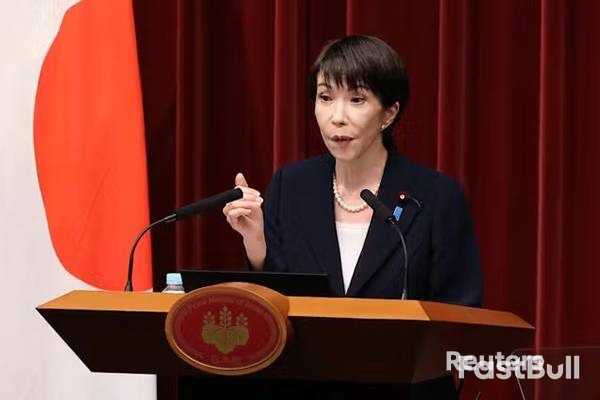
日本市場正經歷海外投資人劇烈分化:高市早苗的財政擴張預期引發國債持續拋售,但經濟成長潛力吸引資金湧入股市,形成「左右互搏」局面。然而,過度樂觀背後,「特拉斯衝擊」重演的風險亦浮現。
海外投資者對日本市場的看法正急劇分化。一邊是因財政擴張擔憂而持續拋售的日本國債,另一邊則是因成長預期而熱情不減的日本股市。這輪由首相高市早苗政策預期驅動的“高市行情”,正在讓全球資本上演一場“左右互搏”。
在日本國債市場,海外投資者的主流聲音只有一個字:賣。
「自去年4月以來,我們就一直維持著日本國債期貨100%的空頭部位,」美國波士頓投資顧問公司Alpha Management的創辦人表示,他同時也建議客戶做空日本國債。
倫敦的一位交易員也透露:“做空日本國債的交易異常火爆,甚至有主權財富基金(SWF)不惜開出優厚條件,挖走有亞洲債券交易經驗的人才。”
這股拋售潮的背後,是對財政紀律的深切憂慮。隨著日本通膨持續和央行升息,長期利率本已在逐步上升。而在高市政權成立後,其財政擴張的傾向讓市場警覺情緒進一步加劇,利率攀升的速度也隨之加快。
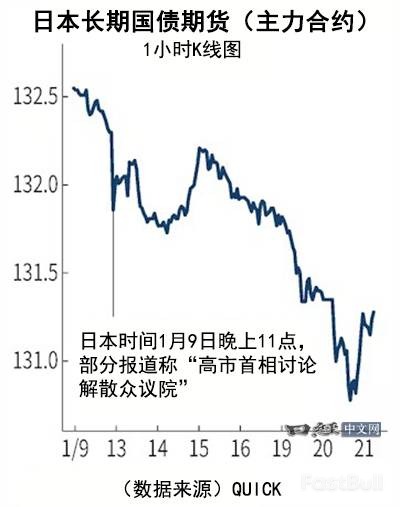
1月19日,高市早苗正式表態將解散眾議院,並計劃對食品實施為期兩年的零消費稅政策,這徹底點燃了投資者的擔憂。隔日(1月20日),新發行的10年期日本公債殖利率一度沖高至2.38%,創下27年來的新高。
大型機構投資人也用行動表達了態度。根據彭博社報道,管理全球12兆美元資產的先鋒集團(Vanguard Group)已經停止購買日本超長期國債,原因正是擔憂消費稅減免等政策缺乏可靠的財政來源。
與債市的悲觀形成鮮明對比,股票投資人似乎更重視日本經濟的成長潛力。
「日本股市正迎來一場大變革,」專注於日本股票與可轉債套利策略的對沖基金Eagle's View Japan Management的Christopher McGuire表示。這位擁有32年日本股票交易經驗的資深人士興奮地稱,“現在是我人生中可能僅有一次的大好機會。”
McGuire分析認為,只要自民黨繼續執政並推行其政策,日本物價將會上漲,基礎建設投資也有望加速。他目前正積極佈局建築、AI相關精密設備製造等領域的股票。
紐約資產管理公司Advent Capital Management的一位高管也表達了類似的樂觀看法:「如果高市政權在選舉中獲勝,市場將從短期的'高市交易'轉向中長期的'高市投資',日經平均股指有望站上6萬點。」據悉,該公司以只做多倉的策略配置了日本股票,並在眾議院解散的消息傳出後進一步加倉。
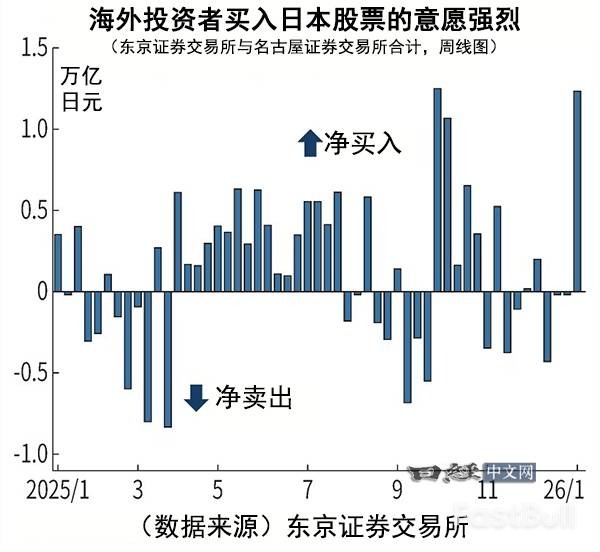
經歷了「失去的30年」後,海外投資者對日本的關注度達到了前所未有的高度。東京證券交易所的數據顯示,在1月5日至9日這一周,海外投資者淨買入日本現貨股票超過1.2兆日元,創下2025年10月第一周以來的三個月最大規模。
為了獲得更深度的訊息,一些投資者甚至開始關注日本的小報和地方報紙。倫敦一家外匯經紀商稱:“我們連《日刊現代》和《西日本新聞》都會看,因為我們的客戶也在看。”
然而,對經濟成長的過度樂觀也潛藏著巨大風險。
「高市首相可能會遭遇2022年導致英國前首相特拉斯下台的'特拉斯衝擊',」美國加州資產管理機構Running Point Capital的首席投資官Michael Ashley Schulman發出了警告。
所謂的“特拉斯衝擊”,指的是當時英國政府推出的大規模減稅政策引發市場對財政狀況的恐慌,最終導致國債、貨幣和股價同時暴跌的“三殺”局面。
Schulman擔憂地指出,如果日本出現過度負債、財政失衡和政局不穩這三大因素的疊加,那麼拋售潮將不僅限於日本國債,連日本股市也可能無法倖免。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


