


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值











儲存板塊的「完美風暴」源自於AI架構的演進。 NAND不再是成本項,而是AI的核心生產要素,引發價值重估。儲存的未來,值得關注。
過去三週,儲存板塊迎來罕見的"完美風暴"。
閃迪股價累計漲幅超過100%,NAND相關標的集體上行。表面看,這是一輪典型的儲存週期反彈;但如果深入拆解年初以來的技術與需求變化,會發現這更像是一場由AI架構演進觸發的價值重估。
從英偉達在CES上提出全新的推理儲存架構,到DeepSeek發布的Engram模型,再到ClaudeCode推動"有狀態AIAgent"加速落地,三條原本分散的技術路徑,在2026年初同時指向同一個結論:
存儲,正在從"成本項"轉變為AI的"核心生產要素"。
AI推理規模的失控式成長,正在逼迫算力系統重構。
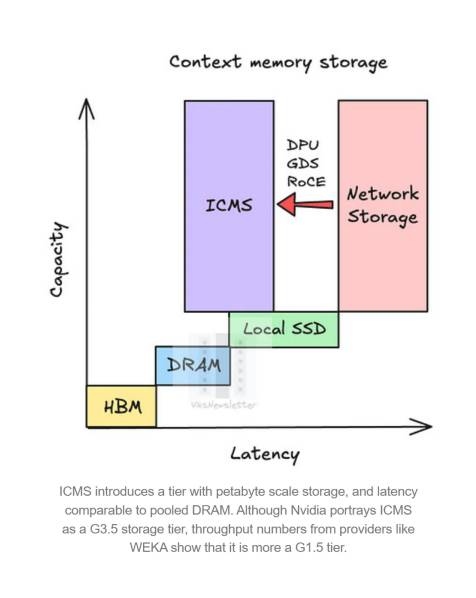
在CES2026上,英偉達CEO黃仁勳首次系統性地提出ICMS(InferenceContextMemoryStorage)的概念,並給出了一個清晰判斷:上下文(Context),正在成為AI的新瓶頸,而不是算力本身。
隨著模型上下文視窗從幾十萬token邁向TB級別,KVCache、上下文記憶對HBM的擠佔已難以持續。一方面,HBM3e單位成本遠高於NAND;另一方面,CoWoS封裝產能也對HBM供給形成硬約束。
英偉達的解法並非"堆更多GPU",而是把上下文從HBM中卸載出來。
在最新發布的DGXVeraRubinNVL72SuperPOD架構中,除了運算與網路機架之外,英偉達首次引進了專門用於推理上下文的獨立儲存機架。這些機架透過BlueFieldDPU與Spectrum-X乙太網路連接計算體系,本質上承擔的是"工作記憶"的角色。
從需求測算來看,這項變化並非邊際改動:
• 每個SuperPOD的新增NAND規模約9.6PB
• 折算到單一NVL72計算機架,增量NAND約1.2PB
• 若2027年以SuperPOD形態出貨10萬個NVL72機架,對應120EB的新增NAND需求
在一個年需求約1.1–1.2ZB的全球NAND市場中,這意味著接近10%的結構性新增需求。更關鍵的是,這部分需求直接來自AI基礎設施,而非傳統消費性電子。
如果說英偉達解決的是工程架構問題,那麼DeepSeek的Engram模型,則在演算法層面為NAND正名。
Engram的核心突破在於確定性記憶體存取(DeterministicLookup)。有別於MoE或稠密Transformer的動態路由,Engram在運算開始前,就能根據輸入token精確判斷需要存取的記憶體片段,以便提前完成預取。
在傳統模型中,只有HBM這種超低延遲內存,才能支撐不確定訪問路徑;而Engram的確定性預取機制,有效"掩蓋"了SSD與HBM之間的延遲差距。
DeepSeek的論文已經驗證:
• 一個1000億參數規模的嵌入表,可以完全卸載到主機內存
• 性能損失低於3%
• 隨著模型規模擴大,20–25%的參數天然適合成為"可卸載的靜態記憶"
這意味著什麼?
這意味著NAND不再只是"冷資料儲存",而是第一次被系統性地納入分層記憶體體系(TieredMemory),成為AI的"慢速RAM",專門承載龐大的、低頻但不可或缺的知識庫。
在成本維度上,NAND的單位價格仍顯著低於DDR和HBM;一旦其在模型架構中具備"不可替代性",其在資料中心中的戰略價值將被重新定價。
摩根士丹利分析師Shawn Kim及其團隊認為,DeepSeek展示了一條"少花錢多辦事(Doing More With Less)"的技術路徑。這種混合架構思路,不僅在現實層面緩解了在高階AI算力上的資源約束,也向全球市場證明:高效的儲存-運算協同,可能比單純擴大算力規模更具性價比。
第三個催化,來自應用層。
ClaudeCode的爆發,標誌著AI正從"對話工具"向長期運行的Agent演進。與一次性生成文字不同,寫程式的AI需要:
• 重複讀取、修改文件
• 多輪偵錯與回溯
• 持續數天的會話狀態
這類AI的本質,是擁有長期工作記憶(Long-TermWorkingMemory)的"有狀態系統"。
而這種工作記憶,顯然無法長期駐留在昂貴的GPUHBM中。
BlueFieldDPU+NAND的組合,恰好提供了一個成本可控的解決方案:Agent的會話狀態、歷史上下文,可以常駐在NAND層,而不是佔用算力資源。
這意味著,隨著AIAgent滲透率提升,儲存的需求函數將與推理調用次數脫鉤,轉而與"狀態持續時間"掛鉤——這是一種全新的成長邏輯。
三條技術路徑,在2026年初同時落地,構成了極具說服力的結論:
• 英偉達在硬體架構層面,為NAND創造了全新應用場景
• DeepSeek在模型層面,驗證了NAND可作為"慢速記憶體"的可行性
• ClaudeCode在應用層面,放大了長期儲存的剛性需求
這並非單一客戶、單一產品的短期拉動,而是AI體系結構變化的訊號。
在此背景下,閃迪的股價表現,不再只是"儲存週期反彈"的映射,而是市場開始重新理解一個問題:在AI時代,什麼才是真正的基礎設施?
當NAND同時具備週期復甦+長期需求+結構性重估三重驅動時,其定價邏輯自然會發生躍遷。這,或許才是閃迪暴漲背後的真正原因。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


