


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












摩根士丹利解讀聯準會政策轉向,未來降息不再依賴就業,而是緊盯通膨數據。儘管預期年內兩次降息,但報告警示若需求過熱,全年不降息的風險正浮現。
摩根士丹利最新觀點認為,聯準會在1月的議息會議上傳遞了關鍵訊號:未來的降息路徑已經轉向,不再依賴勞動市場的疲軟,而是將目光牢牢鎖定在通膨數據上。這標誌著一次“鴿派暫停”,也為市場重新設定了預期。
聯準會主席鮑威爾在會後強調,當前經濟數據表現強勁,勞動市場甚至出現了「些許企穩跡象」。更重要的是,聯準會對於關稅引發的通膨將是「暫時性」的判斷依然充滿信心。鮑威爾表示,先前作為「風險管理式」降息理由的就業下行風險已經減弱,同時通膨的上行風險也已下降。
這意味著,聯準會並不急於進一步放鬆貨幣政策。
隨著經濟風險的天秤從「就業下行」轉向平衡,未來降息的驅動邏輯也發生了根本轉變。
摩根士丹利的經濟學家團隊解讀稱,FOMC委員會目前的傾向是,必須看到通膨出現更明確的減速訊號後,才會考慮降低政策利率。基於反通膨的清晰證據可能要在今年稍晚才會浮現,該行維持了聯準會將在6月和9月進行降息的核心展望。
雖然鮑威爾沒有對未來的具體行動做出承諾,但大摩認為,聯準會整體仍持有寬鬆傾向,並將當前的政策立場形容為「定位良好」。只要經濟前景如預期發展,一旦通膨減速的證據確立,政策利率就會逐步下調。目前的利率水平,被視為足以引導通膨回歸目標的「中性區間上限」。
鮑威爾也對經濟前景展現出更強的一致性,認為當前經濟動能“穩健”,並將持續到2026年。支撐這項判斷的因素包括:
• 韌性十足的消費者支出
• 不斷擴大的商業投資
• 預期的財政支持
• 有利的金融環境
• 持續的AI相關資本支出
在這一背景下,唯一的疲軟環節是房屋市場。
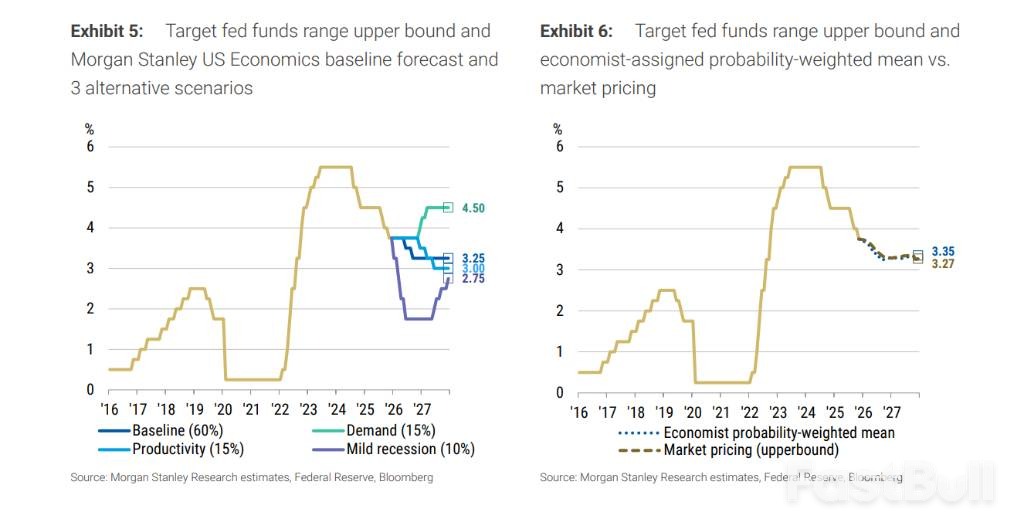
儘管基準預測是年內兩次降息,但摩根士丹利也明確提示了「2026年全年不降息」的上行風險。
報告描述了一種「動物精神」驅動的通膨情景:如果財政刺激規模超出預期,並且政策背景引發了需求端更早、更強勁的加速,那麼通膨可能會變得異常頑固。
在這種情況下,即便關稅帶來的壓力預計在2026年第一季後消退,但如果需求側的力量過於強大,導致月度通膨數據遲遲沒有實質性放緩,美聯儲可能會選擇在年底前一直按兵不動,放棄透過降息來實現政策正常化。
對於市場熱議的生產力與AI的關係,鮑威爾表達了謹慎樂觀。他暗示目前的生產力成長可能高於其基本面水平,但並未直接將其歸功於AI。
他認為,穩健的經濟成長伴隨著招募活動的急劇放緩,可能是生產力提升的主要原因。鮑威爾也指出,如果經濟持續穩健,必然會帶來一定的勞動力需求,進而可能抑制生產力的成長。摩根士丹利補充稱,貿易和庫存數據的波動也可能在其中扮演了角色,預計這些因素消退後,未來幾季的生產力成長或放緩。
在數據品質方面,鮑威爾對勞動市場和通膨的評估則更為樂觀,這表明委員會正在從近期「嘈雜」的數據中努力提取有效訊號。他認為,數據扭曲已不再是實質障礙,只是「這裡那裡的微調」。
基於當前的政策前景,摩根士丹利給出了跨資產的策略建議。
美國公債:利率策略師Matthew Hornbach及其團隊建議投資人在美債久期和曲線上保持中性立場。他們同時建議繼續做多2年UST SOFR互換利差。目前的市場定價已經消化了兩次25個基點的降息預期,這與大摩經濟學家的機率加權預測高度一致。
外匯市場:策略師們持續預測美元將走軟。但他們指出,由於市場對聯準會的政策前景已有充分定價,聯準會本身不太可能成為驅動美元下跌的主要動力。未來市場的焦點將更多地轉向國際貨幣政策的差異以及相關的干預風險。
機構MBS:對於抵押貸款擔保證券(MBS),策略師Jay Bacow維持中立立場。雖然低波動環境對MBS有利,但其指數OAS(選擇權調整利差)已接近近年來最窄的水平,且房屋政策仍存在不確定性。
此外,聯準會確認資產負債表政策保持不變,將繼續透過購買國庫券來增加SOMA投資組合的證券持有量,並將機構MBS的所有本金支付再投資於國庫券。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


