


- GBPUSD
- XAUUSD
- XAGUSD
- WTI


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









華爾街「勿與聯準會作對」的投資法則已過時。作者認為,政府政策與技術變革正重塑經濟,市場力量而非聯準會主導未來走向,迫使其降息應對疲軟勞動力與低通膨新典範。
過去幾十年,如果你想在投資上賺錢,有一個簡單的策略:跟著聯準會走。當它放寬貨幣政策時,你就大膽投入市場;當它開始收緊時,你就清倉離場,手持現金。
“不要與美聯儲作對”,這句華爾街名言曾是無數投資者的信條。
但現在,我認為這句老話已經過時了,至少在當前環境下不再適用。
近三十年來,美國經濟和金融市場幾乎就是聯準會貨幣政策的影子。 90年代末,聯準會降息助長了網路泡沫;1999年下半年一升息,科技泡沫應聲破裂。
2008年金融危機後,聯準會開啟瘋狂的量化寬鬆(QE),將利率壓在零附近,開動印鈔機。這直接催生了長達十年的多頭市場,讓所有空頭都無路可走。
到了2020年新冠疫情,又是熟悉的劇本:兩次緊急降息至零,數萬億美元的印鈔,結果是在24個月內製造了超過9%的通貨膨脹。
而2021年經濟盛宴的終結,同樣是因為聯準會的急轉彎——以史上最快的速度升息,利率從0%飆升至5%以上,其衝擊之劇烈,甚至導致數家銀行倒閉。
這些歷史都證明了「不要與聯準會作對」的正確性。它制定規則,世界跟著反應,可以說,聯準會一度掌控一切。
但現在,情況不一樣了。
美國現任政府正透過一系列政策重塑經濟,包括放鬆管制、減稅、精簡政府以及推動製造業回流。這些措施正在迅速改變市場的基本面,讓聯準會陷入了被動。
央行的官員們本就因勞工統計局的錯誤數據而頭疼,如今還要應對經濟結構層面的劇變——從政策導向到人工智慧等新技術的衝擊。
這就是為什麼我認為聯準會已經失去了主導權。事實上,情況可能正好相反:是市場在逼著聯準會採取行動。
聯準會之所以會在2025年底前不情願地降息,根本原因在於勞動市場的疲軟速度遠超預期。而這種疲軟並非源自於傳統的商業週期,而是政策決策和技術創新的雙重結果。
聯準會主席鮑威爾也基本承認,他和他的同事現在更擔心勞動市場,而不是通膨反彈。
關於通膨,我認為未來幾個月將繼續下降。
根據即時數據供應商Truflation的報告,目前美國的通膨率僅1.2%。如果採用美國勞工統計局(BLS)的部分方法進行校準,那麼年比通膨率甚至會低於1%。
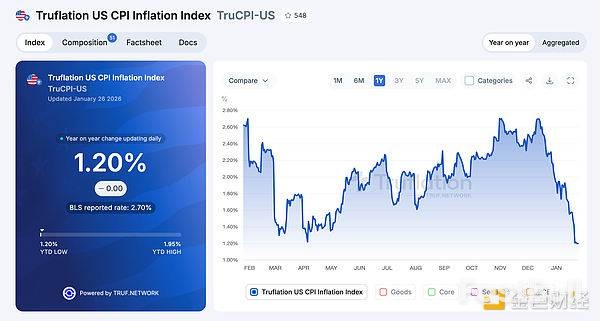
從近期高峰來看,Truflation的數據顯示通膨在短短三個月內就下降了151個基點。它的數據來自超過1400萬個每日價格點,比官方指標更快地捕捉了價格轉向通貨緊縮的趨勢。這意味著成本壓力正在發生根本性調整,而官方數據可能要幾週後才能證實這一點。
這一切說明了什麼?
聯準會已經失去了對經濟的控制,現在完全受制於市場力量。勞動市場疲軟,通膨急劇下降,人工智慧成為一股強大的通縮力量,而放鬆管制、減稅和製造業回流正在大大提高生產力。
在供給面經濟學主導的當下,我們正經歷高成長和低通膨並存的局面。聯準會的舊劇本已經不適用了,它現在是被動應戰。
美國經濟或許表面繁榮,但通膨數據表明,如果聯準會不採取更多刺激措施,我們可能會面臨大問題。
因此,聯準會的決策不再是“我想怎樣”,而是“我必須怎樣”。他們需要在未來幾個月內降息約100個基點,並繼續參與印鈔這個永恆的遊戲。對於一個向來急於行動的聯準會來說,現在正是時候:降息,讓經濟起飛。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


