


- USDX
- XAUUSD
- XAGUSD
- WTI



行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值










瑞銀警示,美國經濟表象堅韌,實質過度依賴AI投資,成長狹窄,就業市場疲軟。面對關稅通膨與政治壓力,聯準會陷兩難,一旦AI熱潮降溫,經濟衰退機率高達50%。
表面上堅韌的美國經濟,背後可能是由人工智慧(AI)單一點所維持的脆弱平衡。瑞銀在1月23日的報告中發出警告,認為市場低估了經濟的真實風險,一旦AI投資熱潮降溫,美國經濟陷入衰退的機率高達50%。
這份報告揭示了強勁宏觀資料下的結構性裂痕:成長來源極為狹窄,除了科技和AI領域,大部分實體經濟已顯露疲態,甚至出現收縮。目前的資產價格,正建立在AI投資持續繁榮和富裕階層消費強勁的「雙支柱」之上。
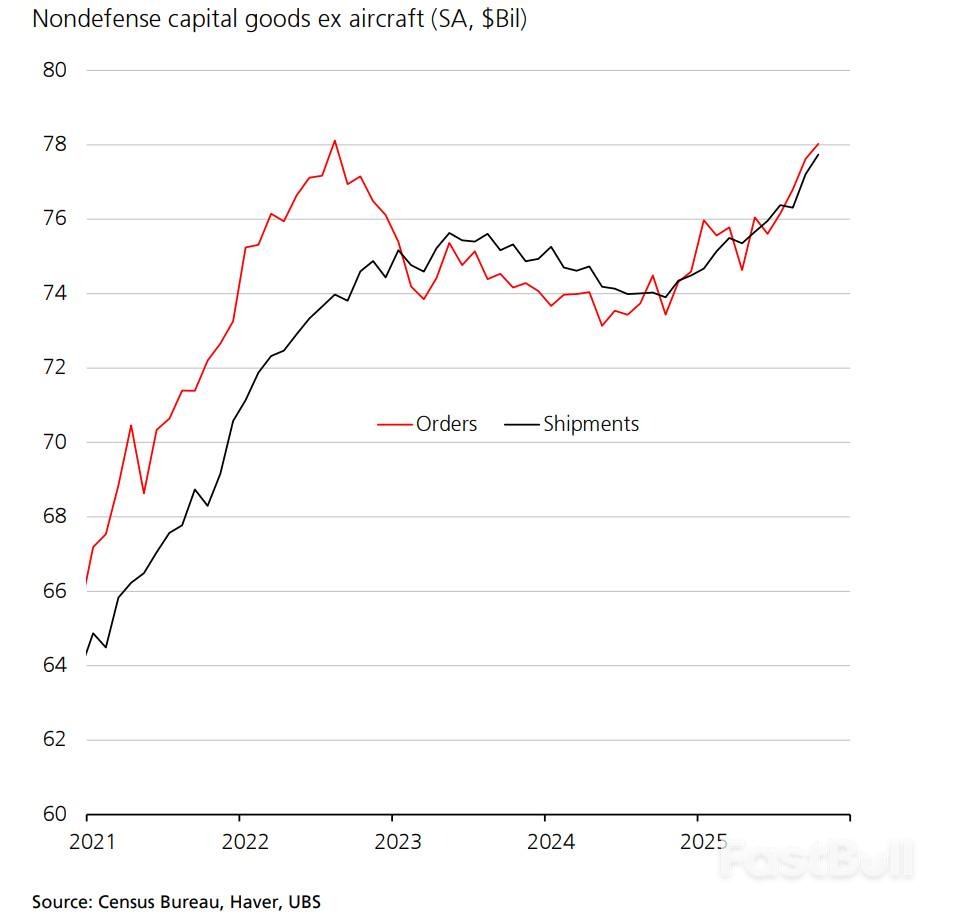
美國經濟的成長動力呈現極端的單一化。瑞銀數據顯示,看似穩健的GDP數據,實際上主要由AI相關的設備和軟體投資強行拉動。
過去四個季度,AI相關設備投資成長了17%,而同期其他設備投資卻下降了1%。非住宅結構投資已連續六個季度萎縮,住宅投資在過去五個季度中也有四個季度下滑。
消費層面同樣出現了劇烈的「K型分化」。二季度,股市財富佔家庭總財富的比例達到創紀錄的37%,而近幾年的財富成長幾乎全來自股市。這直接導致高收入群體的消費由科技股牛市支撐,而大部分民眾的消費能力則被通膨和實際收入停滯所侵蝕。
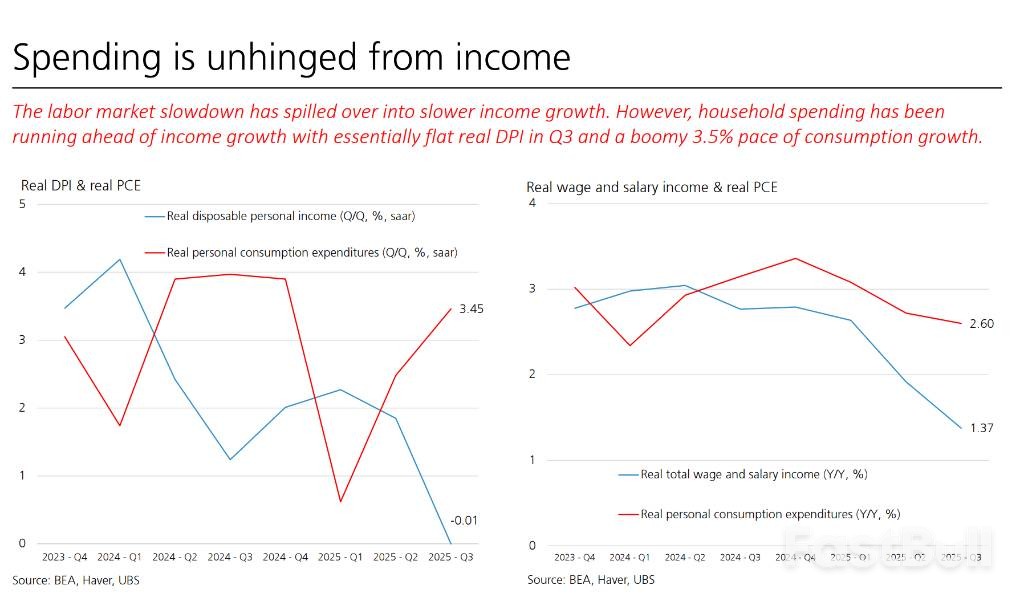
簡單來說,這是一場由AI和科技主題驅動的“富人狂歡”,而廣泛的實體經濟已經站在衰退的邊緣。
儘管官方失業率數據看似溫和,但勞動市場的擴張已顯著放緩,甚至開始收縮。
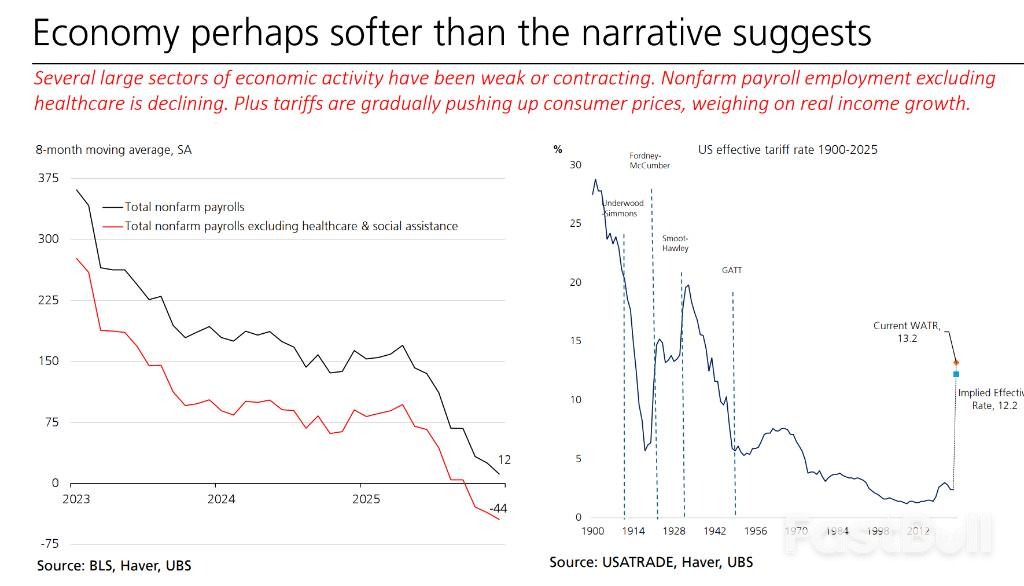
瑞銀指出了一個驚人的數據:如果剔除醫療保健和社會援助產業,美國非農業就業人數在2025年最後四個月中,平均每月實際減少4.1萬人。這意味著,私營部門的許多領域已經在裁員。
更廣泛的勞動力利用不足指標(U-6)不僅在上升,而且比2019年的水平高出2個百分點以上。聯準會主席鮑威爾也曾暗示,真實的就業數據可能被每月高估了約6萬人。目前的就業成長速度,甚至已經低於維持失業率穩定所需的「損益平衡點」。
這些細節表明,勞動市場的疲軟程度遠遠超過表面數據所呈現的樂觀景象。
面對疲軟的勞動市場和關稅帶來的通膨壓力,Fed(FOMC)正陷入兩難。
瑞銀認為,市場嚴重低估了聯準會在6月前降息的緊迫性。目前市場定價3月降息的機率僅16%左右。但考慮到2月的勞動力報告可能進一步顯現疲軟,提前降息的可能性遠高於市場預期。該行預計,聯準會將在2026年進行兩次25個基點的降息,使聯邦基金利率目標區間降至3.00%-3.25%。
然而,政治因素讓情況變得更複雜。聯準會正面臨來自白宮和司法部的巨大壓力,甚至包括大陪審團的調查。瑞銀警告,為了證明機構的獨立性,鮑威爾主席可能會「反直覺地」推遲必要的降息,以避免被外界視為屈服於政治壓力。
關稅政策正成為主要的宏觀經濟逆風。根據瑞銀估算,目前政策意味著加權平均關稅稅率(WATR)已飆升至13.2%,相當於對GDP徵收了1.1%的「隱形稅」。
這直接推高了核心商品價格,可能導致通膨從2025年4月的2.61%反彈至8月的2.91%。這種成本推動型通膨不僅侵蝕了居民的實際收入,也限制了聯準會的政策空間。預計關稅將在2025年和2026年對實質GDP成長構成主要拖累。
在私部門需求疲軟的背景下,財政政策可能再次扮演救生圈的角色。
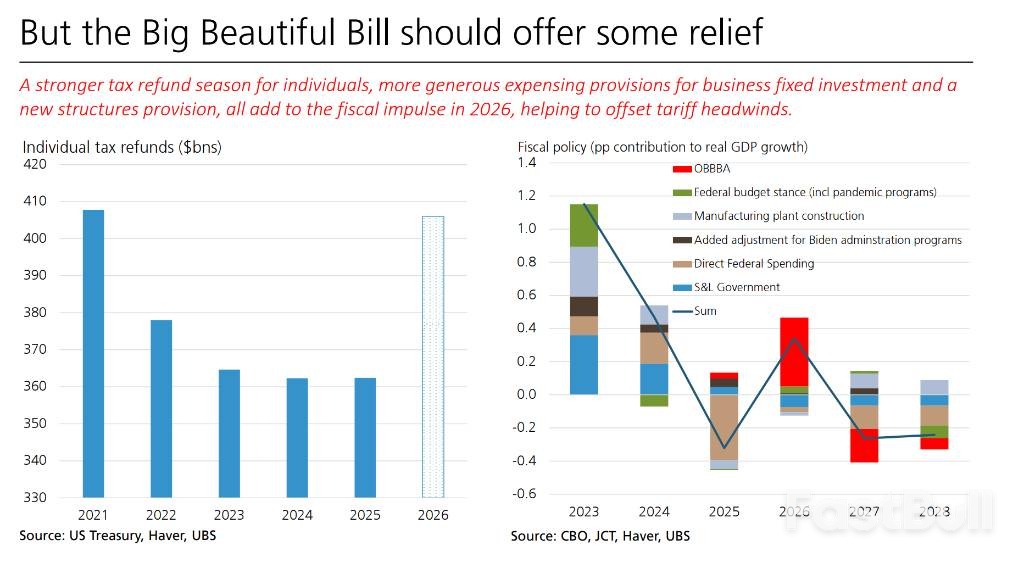
瑞銀預計,隨著「大美麗法案」(OBBBA)的實施,2026年第二季將迎來一波巨大的個人退稅潮,規模預計將增加約500億至600億美元。加上針對企業固定投資的稅收優惠條款,財政刺激將在2026年為經濟提供底部支撐。這也是儘管基本面疲軟,但經濟尚未立即崩盤的重要原因。
瑞銀的衰退模型給出的最終機率是50/50。核心風險點在於,整個經濟對「AI敘事」的過度依賴。
瑞銀模擬了一種「AI破裂」情境:如果AI相關的投資和股市財富效應消退,預計GDP增速將比基準情況低1個百分點,失業率將上升超過1個百分點,而聯邦基金利率可能被迫重回零利率下限。
在當前高度不確定的環境下,美國經濟正行走在鋼絲之上:一邊是AI泡沫破裂的深淵,另一邊是關稅與通膨的峭壁,僅靠財政刺激和聯準會的小心平衡來維持前進。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


