


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值













1月30日貴金屬市場劇烈回調,白銀跌幅遠超黃金,揭示了兩者截然不同的內在邏輯。金銀比的極端失衡早已預警,而白銀的高波動性與擁擠交易最終引發了劇烈的踩踏式下跌,短期風險已然轉移。
1月30日週五,貴金屬市場風雲突變,價格經歷了一輪劇烈回檔。其中,白銀的跌幅遠超黃金,成為市場的焦點。這種「急漲後急跌」的行情並不罕見,但在本輪調整中,黃金和白銀走勢的巨大反差,揭示了兩者截然不同的內在邏輯。
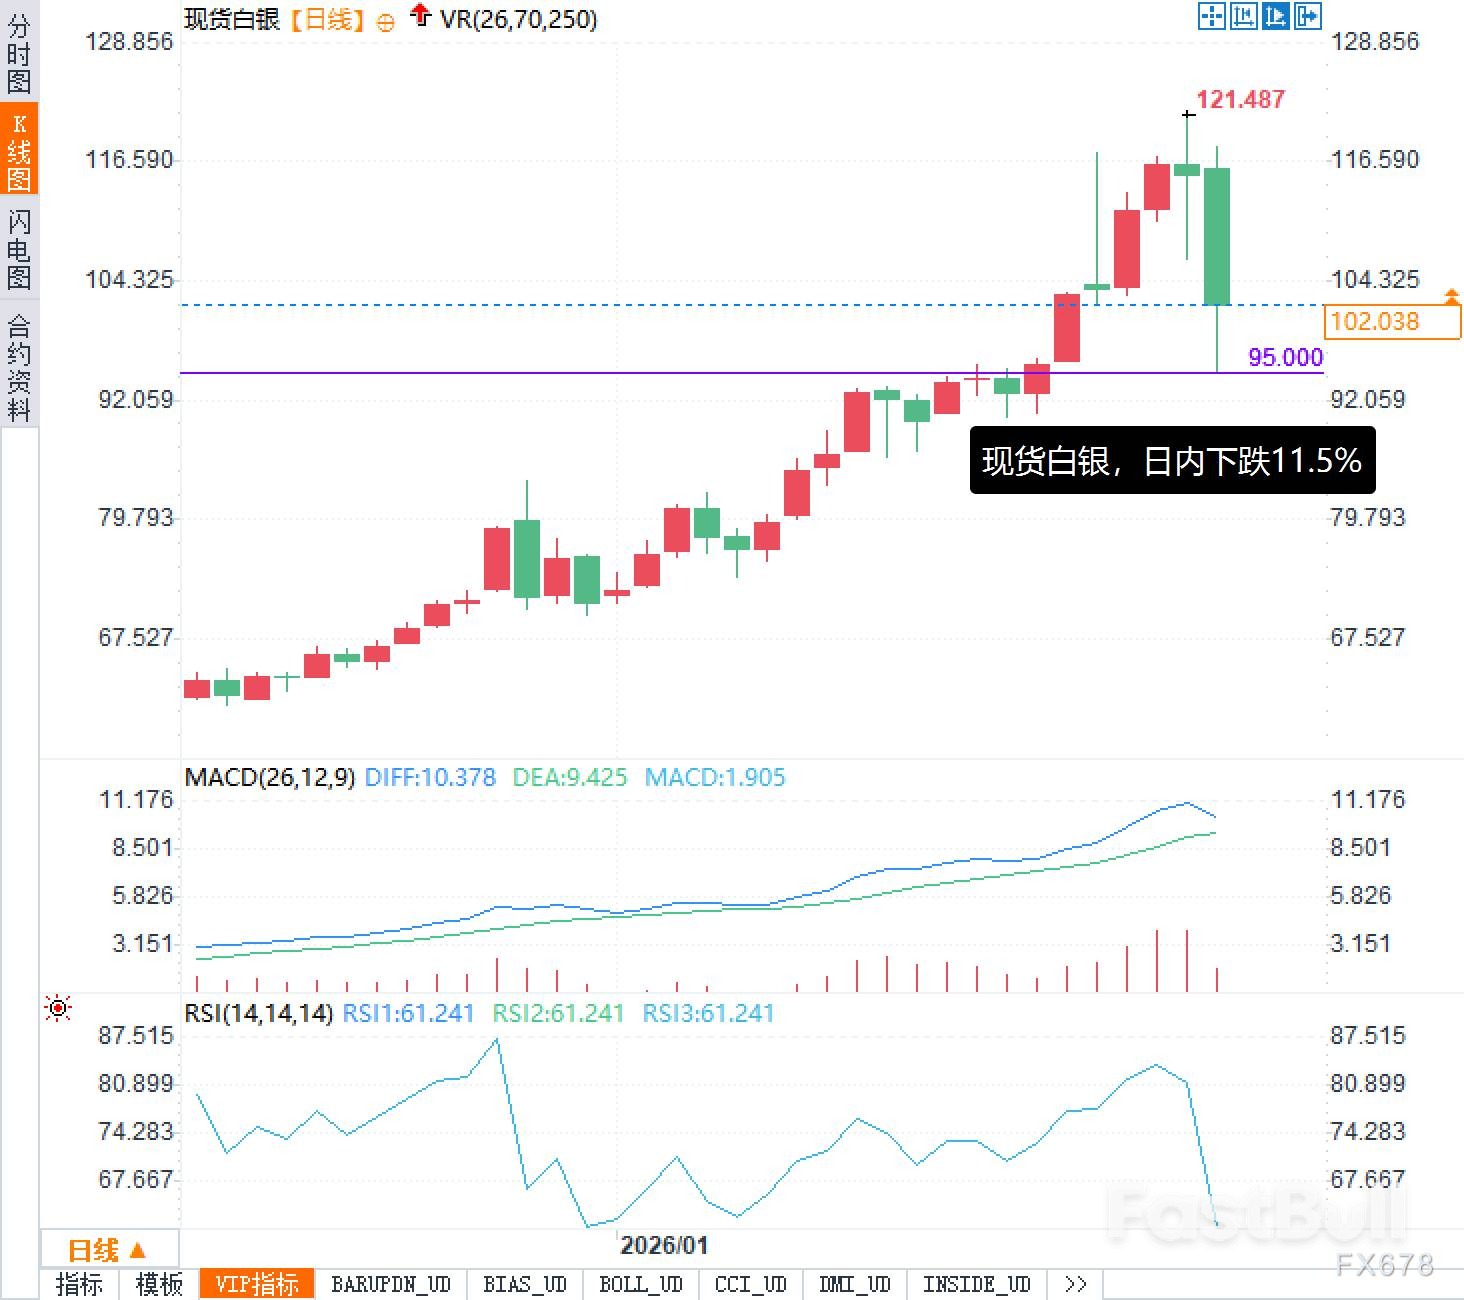
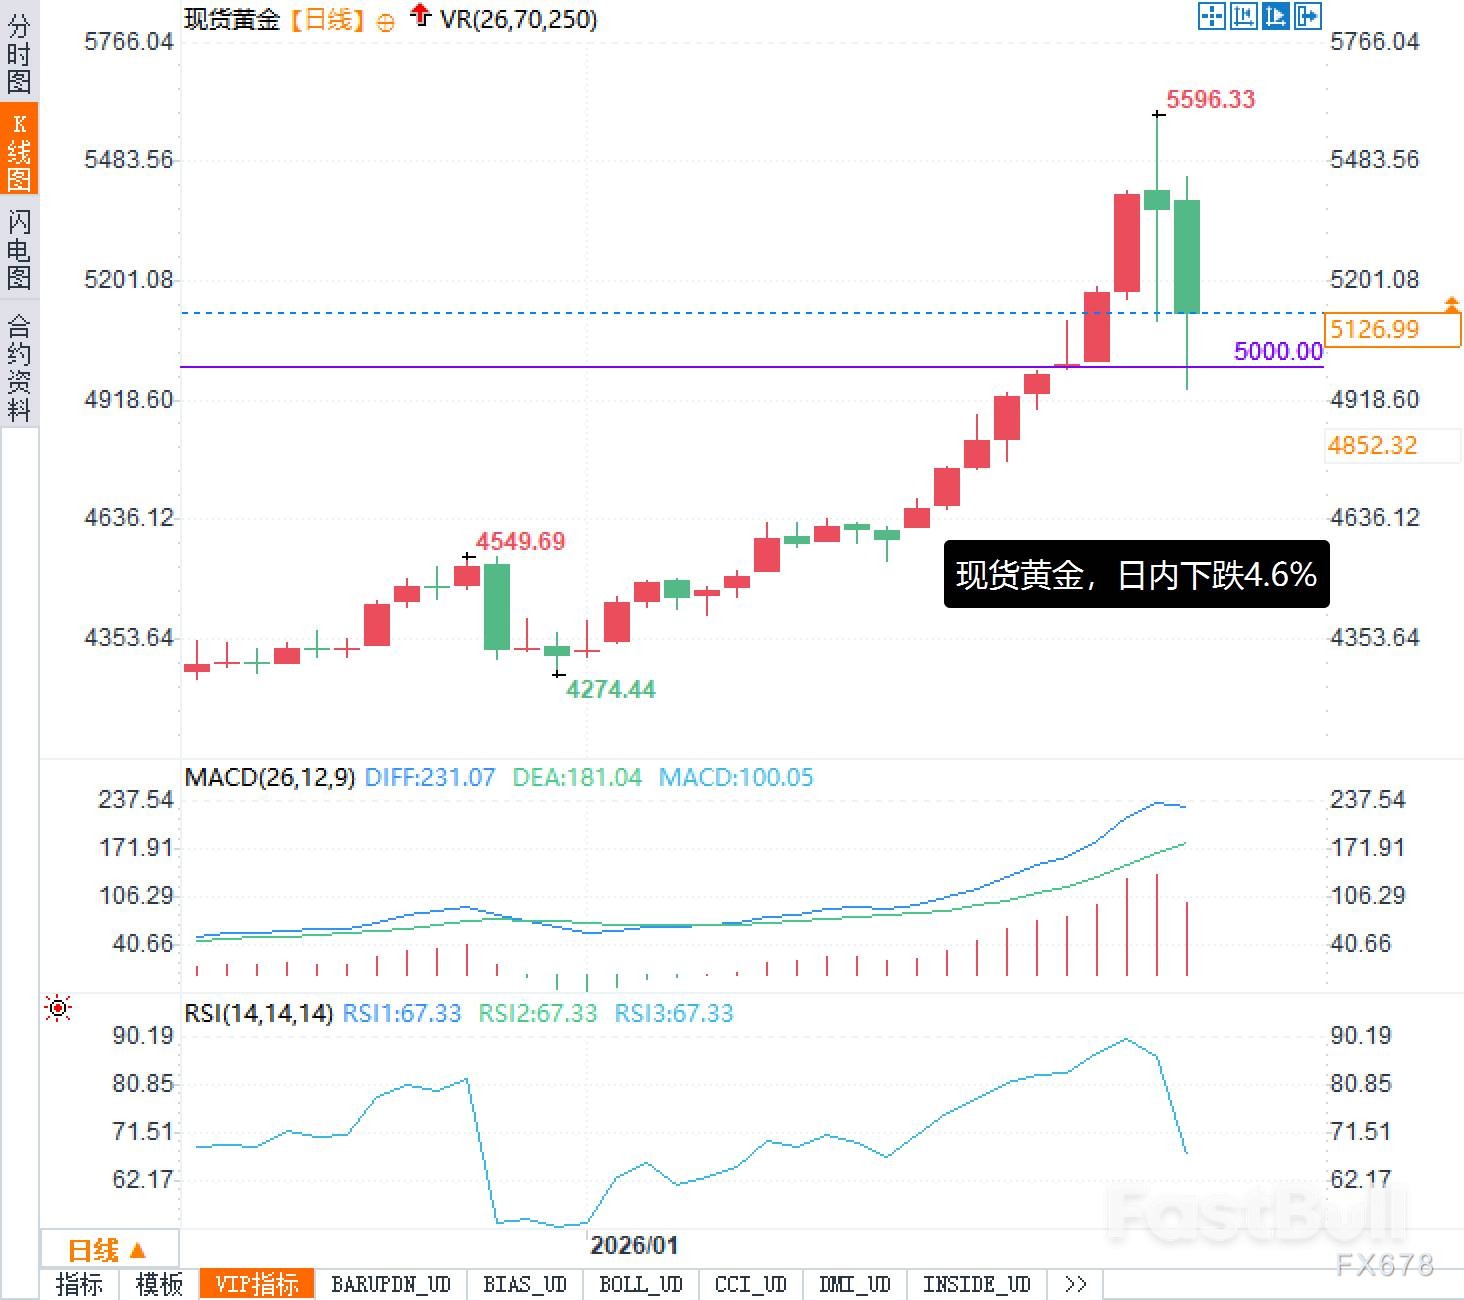
在此輪下跌前,黃金和白銀都走出了強勢上漲行情。黃金在近六個月累計上漲超40%,走勢穩健;而白銀的上漲則更像“火箭發射”,在短時間內快速沖高,一度突破120美元關口。正因前期表現不同,當市場情緒逆轉時,它們的反應也截然不同。
儘管同屬貴金屬,但黃金和白銀的驅動邏輯和市場角色有本質區別,可以看作是兩種不同的「動物」。
黃金更體現的是宏觀與金融屬性。作為經典的避險資產,在全球不確定性上升、利率前景不明或資產配置需求變化時,黃金總是能吸引穩定的買盤。其投資人結構更多元,包括各國央行、大型配置型基金和機構交易員,持股週期較長,交易行為相對穩定。黃金就像一輛穩重的SUV,雖然加速不炫目,但抗顛簸能力強。
白銀則兼具避險、工業和交易三重屬性。它不僅是光伏、電子等製造業的重要原料,也因其價格低、槓桿高的特點,深受短線交易者和投機資金的青睞。這使得白銀在上漲時彈性更大,漲幅往往超過黃金;但一旦風向轉變,這種高「貝塔」屬性也會讓它跌得更狠。白銀更像一輛高性能跑車,加速快,但煞車也更猛烈。
本輪行情的背後,一個關鍵指標早已亮起紅燈:黃金對白銀的比率(金銀比)已嚴重偏離常態。
在此次回落前,金銀比徘徊在47到49之間。這一水平遠低於許多交易員熟悉的參考區間,無論是傳統的“80與60規則”,還是更貼近實戰的“80與50框架”,都表明金銀價格關係已被極度拉伸,結構上存在明顯失衡。
當比率處於如此極端的低點時,市場往往會以某種方式實現均值回歸。路徑通常有兩條:
1. 黃金繼續走強,白銀原地踏步。
2. 白銀大幅回調,帶動比率回升。
從近期的市場表現來看,顯然是第二種路徑正在上演。由於白銀本身波動性較大、交易盤較密集,一旦出現反轉訊號,資金就會迅速集中出逃,加劇了價格修復的速度與力度。
漲越猛的品種,回檔時承受的壓力往往越大。當資金開始從擁擠的交易中撤離時,交易員會優先賣出波動性更高、投機性更強的資產,而白銀恰好符合所有特徵。
白銀前期的漲幅過於陡峭,導致交易部位高度集中。一旦市場風向轉變,最初的獲利了結很容易觸發大量的停損盤和風控指令,進而引發連鎖拋售,形成「踩踏式」下跌。這種修復並非由基本面突然惡化所驅動,而更多是交易結構和市場心理預期共同作用的結果。在由情緒主導的階段,市場更容易出現「過度修正」。
需要明確的是,目前貴金屬的中期支撐邏輯並未完全消失。全球宏觀不確定性依然存在,資產再平衡的需求也持續,未來市場對利率和通膨的重新定價仍可能為貴金屬提供動力。尤其是黃金,其底層邏輯依然穩固。
然而,對於白銀而言,短期風險顯然更高。它的雙重屬性是一把雙面刃:市場樂觀時,它能一飛沖天;風向逆轉時,它也最容易被拋棄。
當前市場的核心矛盾,並非簡單的“看多或看空”,而是如何應對結構性失衡下的劇烈波動。金銀比在47至49的極端位置已經提醒所有人:某些東西必須讓步。歷史經驗表明,讓步的往往是更具彈性和投機性的那一方。如果行情持續調整,白銀仍將面臨更大壓力,而黃金則可能以時間換空間,維持偏震的模式。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


