


- WTI
- XAUUSD
- XAGUSD
- USDX



行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值










紐交所計畫建構全天候區塊鏈交易平台,旨在打破傳統股票市場的固定交易與延遲結算模式。此舉遠非簡單代幣化,而是透過即時清算重塑交易邏輯,消除「時間差」風險,預示著對全球資本市場結構與風險管理哲學的深刻變革與終極考驗。
紐約證券交易所(NYSE)計劃建立一個全天候運行的區塊鏈交易平台。這則新聞遠不止是「傳統金融擁抱區塊鏈」的另一個標題,它預示著一場深刻的市場結構變革。
對於熟悉加密貨幣的人來說,股票代幣化、鏈上結算和穩定幣早已不是新概念。但紐交所這次的目標,並非簡單測試新技術,而是要挑戰一個數十年來根深蒂固的舊體系。
傳統股票市場依賴固定的交易時間和延遲結算機制。交易在特定視窗內完成,清算和結算則在之後進行。這種模式雖然穩定,但也導致大量資金在交易和結算之間被閒置,以對沖交易對手風險。這套體係不僅速度慢、成本高,也越來越脫離全球資本的流動節奏。
紐交所的方案,正是要打破這個以「時間差」為基礎的結構,讓交易永不休市,結算無限接近即時。這與加密市場的即時定價、執行和結算模式異曲同工,旨在消除傳統體系中的效率瓶頸。
這次公告的關鍵,不在於代幣化本身,而是由誰發起、從何處著手。
核心差異:從市場內部發起的變革
過去,所謂的代幣化股票,如FTX、Securitize的產品,以及基於Mirror和Synthetix協議的合成資產,都試圖在核心市場之外複製股票。它們在不同的場所交易,依賴休市市場的價格數據,因此難以獲得持續的流動性,最終淪為小眾產品。
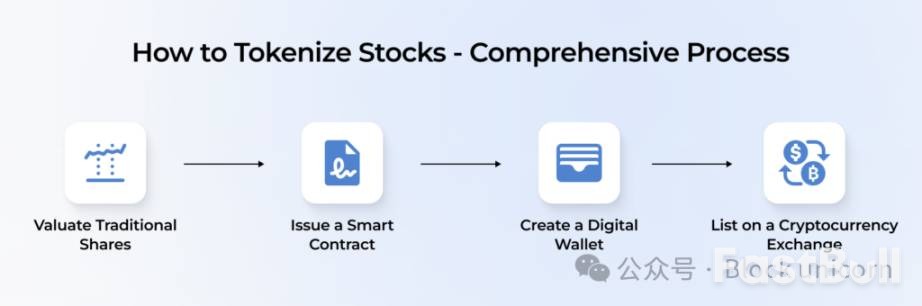
這些嘗試都發生在股票一級市場之外,並未觸及股票的發行、結算或核心風險管理機制。
而紐交所選擇從內部改變遊戲規則。它並非推出一個平行的代幣化產品,而是在受監管的交易所內,直接調整交易與結算的方式。證券本身不變,但它們的流轉方式將發生根本性改變。
真正目標:消除「時間差」風險
紐交所決定將「持續交易」與「鏈上結算」捆綁,這才是最具深意的部分。當市場收盤後,交易雖然停止,但風險敞口仍然存在。為了管理這種“時間差”,經紀商和清算機構需要鎖定大量抵押品和緩衝資金,直至結算完成。
一個持續運作且結算更快的市場,能有效縮短這個時間差。風險在產生時就被處理,而不是被推遲到隔夜甚至數日之後。這雖然不能消除風險,但能顯著減少因時間不確定性而閒置的資本。
這也解釋了為何需要引進基於穩定幣的融資方式。目前,現金和證券在不同的系統、以不同的時間表流轉,導致延遲。使用鏈上現金(穩定幣)能讓資金和證券同步交割,對全天候活躍的全球市場至關重要。
紐交所的方案將從根本上改變交易後台的運作方式,尤其是清算和結算環節。
從淨額結算到即時清算
當今股市嚴重依賴淨額結算(Netting)。在結算前,數百萬筆交易相互抵消,從而減少實際需要劃轉的現金和抵押品。這種模式在固定交易時間和延遲結算的系統中非常高效,但它的前提是「時間差」。
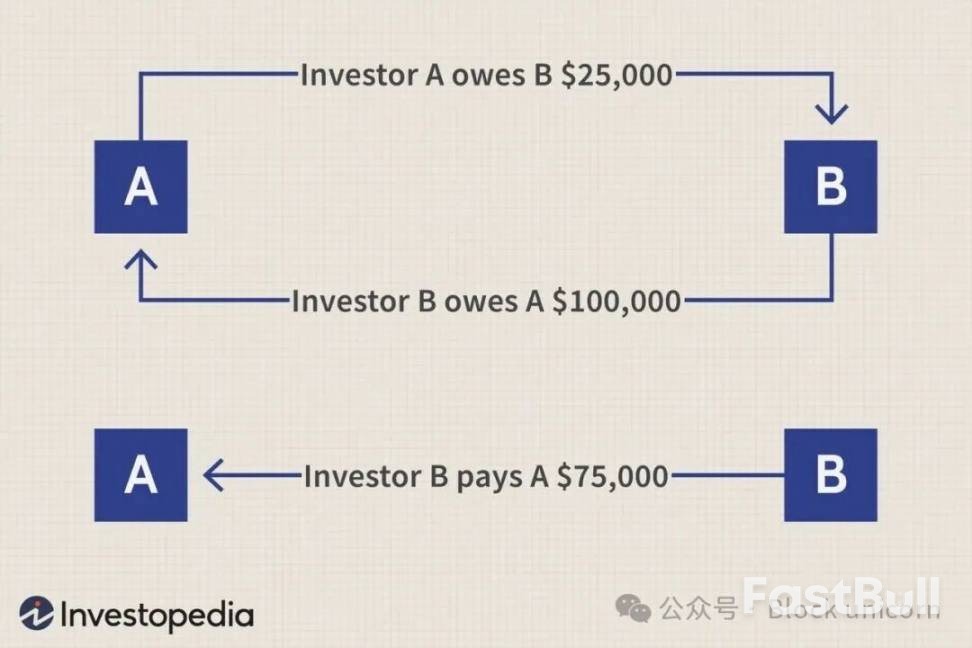
一旦交易持續進行且結算速度加快,透過日終淨額結算來抵銷交易的機會就大大減少。經紀商、清算會員和流動性提供者必須在交易日內即時管理資金和風險,而不能再依賴隔夜流程來吸收風險。
對做市商與中介機構的深遠影響
做市商和大型中介機構將最先感受到壓力。在當前模式下,他們可以根據可預測的結算週期來調整庫存和部位。但在新模式下,部位週轉和資金調動的速度需求都大大提高。那些已經實現自動化、即時風控和靈活流動性管理的公司將更具優勢。
同樣,賣空和證券借貸業務也將面臨挑戰。當結算期限從幾天縮短到接近即時,借入股票、定位庫存和解決交割失敗的流程將被極度壓縮。
這些變化大多發生在幕後。散戶可能感受不到太大差異,但提供流動性和資金的機構將面臨更嚴格的時間限制。時間,不再是彌補錯誤的緩衝墊。
一旦市場不再依賴時間作為緩衝,一系列連鎖反應將隨之而來。
資本效率與波動性傳播的新典範
首先是資本的再利用方式。在延遲結算體系中,同一筆資金可以支持多個結算週期內的頭寸,因為債務會隨時間推移而抵消。當結算週期收緊,資本必須更早、更精確地到位,這將限制槓桿的使用,並改變市場波動期間流動性的定價。
其次是波動性的傳播方式。過去,風險傾向於在休市期間累積,然後在開盤或收盤等特定時刻集中釋放。在連續交易的市場中,價格波動會更均勻地分佈在整個時間段,使得波動性更難預測和管理。
市場套利與交易所角色的演變
這也將影響不同市場間的協調。目前,許多價格發現發生在期貨、ETF等衍生性商品市場,因為股票市場會休市。當股票市場全天候開放,套利機會將回流至主要市場,改變衍生性商品的流動性格局。
最後,交易所的角色也從單純的訂單撮合者,更轉變為風險協調者,其在市場壓力事件中的責任也隨之增加。
在目前的市場結構中,延遲和多層中介是風險的緩衝器。問題可以稍後暴露,損失可以逐步吸收,責任可以在時間和機構之間分散。
但隨著時間軸被壓縮,這個緩衝墊正在消失。資金和風險決策越來越貼近交易執行的瞬間,掩蓋錯誤或延遲後果的空間越來越小。失敗會更早顯現,也更容易追溯。
紐交所正在測試的是,一個大型受監管市場,在不再依賴「拖延」來管理風險的條件下,能否正常運作。這不僅是技術升級,更是對整個市場風險管理哲學的根本性挑戰,它將清楚地暴露出體系中的每一個弱點。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


