


- WTI
- XAUUSD
- XAGUSD
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki


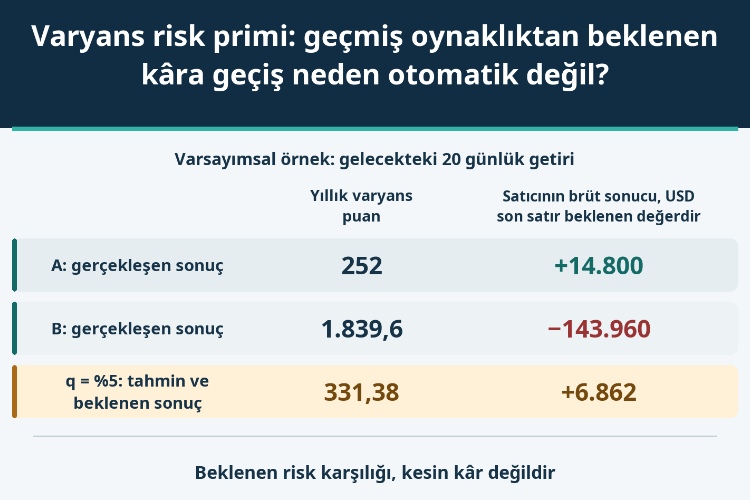
İma edilen oynaklığın geçmiş oynaklığı aşması tek başına satış avantajı göstermez. Aynı son fiyata ulaşan iki yol, varyans puanının dolar karşılığı ve beklenen kârı negatife çeviren olasılık eşiği üzerinden ayrımı inceliyoruz.
Geçmiş oynaklık %15,87, geleceğe dönük fiyatlamanın oynaklık karşılığı ise %20 olsun. Aradaki farkı doğrudan satıcının kazancı saymak cazip ama eksik bir yorumdur. Önce hangi büyüklüğün geçmişi, hangisinin geleceğe ilişkin tahmini ve hangisinin gerçekten ödenecek parayı anlattığını ayırmak gerekir. Varyans risk primi bu üç hesabın birbirine karıştırıldığı noktada kolayca yanlış okunur.
Aşağıdaki çalışma canlı bir kotasyon veya bugün yapılabilecek bir işlem içermez. Sözleşme mantığını görünür kılmak için gözlem dönemi, parasal büyüklük ve olasılıklar açıkça varsayılmıştır. Aynı fiyat başlangıcına ve bitişine sahip iki yolun neden çok farklı sonuç üretebildiği bu ayrımı somutlaştırır.
Geride kalan 20 günlük logaritmik getirinin on kez +0,01 ve −0,01 çifti oluşturduğunu düşünelim. Getirilerin kareleri toplamı 0,0020'dir. 252 işlem günlük yıllıklandırma ile varyans 252 puan, oynaklık ise √252 = %15,874508 olur. Bu sayı tamamlanmış bir fiyat yolunun ölçümüdür; önümüzdeki dönemin kendiliğinden geçerli tahmini değildir.
%20 oynaklık karşılığı, varyans cinsinden 20² = 400 puandır. 400 − 252 işlemi 148 varyans puanı verir. Oynaklıkları doğrudan çıkarınca yaklaşık 4,125492 yüzde puan bulunur. İki fark aynı birime sahip değildir ve ikisi de henüz dolar cinsinden bir kazanç değildir. 400 puan da %400 getiri veya 400 USD tutarında ödenmiş opsiyon primi anlamına gelmez.
Geçmiş 252 puanı gelecekteki varyansın tahmini olarak özellikle seçersek 148 puan bir modelin prim tahmini haline gelir. Fakat bunun için ilave bir varsayım yapmış oluruz. Geçmiş grafiği görmek bu varsayımı doğrulamaz. Yaklaşan olaylar, rejim değişikliği veya büyük hareketlerin olasılığı geçmiş pencereden farklıysa, farkın ekonomik yorumu da değişir.
Bu yazıda pozitif prim şu işaret düzeniyle tanımlanır: VRP = EQ[gelecekteki RV] − EP[gelecekteki RV]. Q fiyatlamada kullanılan ağırlıkları, P gerçek dünyaya ilişkin istatistiksel tahmin olasılıklarını ifade eder. Bunlar yükseliş ve düşüş görüşleri değildir. P altında beklenen varyans doğrudan gözlenemez; eldeki bilgilere ve modele bağlı bir tahmindir.
K uygun ve aynı tanıma sahip bir varyans fiyatlama seviyesi ise K eksi tahmin, model bazlı prim ölçüsü olarak kullanılabilir. K'nın Q beklentisine tam eşit olması sıfır başlangıç değerli ideal sözleşme koşulları gerektirir. Finansman, teminat ve işlem şartları gerçek uygulamada düzeltme doğurabilir. Bu yüzden tek bir başa baş opsiyonun ima edilen oynaklığı veya VIX'in karesi, kontrol yapılmadan işlem gerçekleştirilebilir K yerine konamaz.
Örneğimizde 21 günlük fiyat gözlemi 20 logaritmik getiri üretir: rᵢ = ln(Pᵢ/Pᵢ₋₁). Getiriler ondalık biçimdedir ve gözlemlerin tamamı başlangıç anında gelecektedir. Yıllık varyans puanı RV = 10.000 × (252/20) × Σrᵢ² ile hesaplanır. Ortalama çıkarılmaz ve paydada 19 kullanılmaz. Bu, belirlenmiş bir ödeme ölçüsüdür; örneklem standart sapması hesabı değildir.
K = 400, toplam pozisyon büyüklüğü de her varyans puanı için 100 USD olsun. Sıfır faiz, kredi düzeltmesi olmaması ve başlangıçta maliyetlerin dışarıda tutulması altında satıcının vade sonu brüt sonucu 100 × (400 − RV)'dir. Alıcının sonucu ters işaretlidir. 100 USD/puan yatırılan sermaye değildir; belirli bir borsa sözleşmesinin çarpanı olarak da sunulmamaktadır. Bu sayıya bölerek sermaye getirisi hesaplanamaz.
A yolu on adet +0,01/−0,01 getiri çiftinden oluşur. B yolunda ilk 18 getiri aynı yapıyı izler; son iki getiri −0,08 ve +0,08 olur. Her ikisi 100'den başlar, 18. gün 100'dedir ve 20. gün yeniden 100'e gelir. B'nin son iki basit yüzde değişimi yaklaşık −%7,688365 ve +%8,328707'dir. Logaritmik −0,08/+0,08'i normal %8 düşüş ve %8 yükseliş diye yazmak yanlış olur.
| Ölçüt | A: olağan dalgalanma | B: iki büyük logaritmik değişim |
|---|---|---|
| 19. gün fiyatı | 101,005017 | 92,311635 |
| 20. gün fiyatı | 100 | 100 |
| Ondalık logaritmik getirilerin kareleri toplamı | 0,0020 | 0,0146 |
| Yıllıklandırılmış varyans, puan | 252 | 1.839,6 |
| Yıllıklandırılmış gerçekleşen oynaklık | 15,874508% | 42,890558% |
| Satıcının brüt kâr veya zararı, USD | +14.800 | −143.960 |
B için hesap 10.000 × (252/20) × [18 × 0,01² + 2 × 0,08²] = 1.839,6 puandır. Satıcının brüt sonucu 100 × (400 − 1.839,6) = −143.960 USD olur. A'da ise +14.800 USD elde edilir. Son fiyatın başlangıç fiyatına eşit olması kareleri toplamından hiçbir hareketi silmez. Düşüş ve ardından gelen toparlanma ayrı ayrı pozitif varyans katkısı yaratır.
Burada yalnızca belirlenmiş günlük fiyatlar ölçülür. Gün içi en yüksek ve en düşük fiyatlar hesaba katılmaz; farklı gözlem sıklığı farklı sonuç verir. Ayrıca bu iki yol, varyansın olası sonuçlarını anlatan örneklerdir. Yalnızca bu yollardan oluşan, işlem yapılabilir ve arbitrajsız tam bir hisse fiyatı süreci kurulmuş değildir. Dolayısıyla piyasanın Q olasılıkları bu tablodan türetilemez.
Gelecekteki varyans için ayrıca iki sonuçlu bir tahmin dağılımı tanımlayalım: 252 puan olasılığı 1 − q, 1.839,6 puan olasılığı q. q geçmiş 20 gözlemden ölçülmüş bir piyasa gerçeği değil, açıkça seçilen duyarlılık varsayımıdır. Beklenen varyans 252 + 1.587,6q, K ile arasındaki fark ise 148 − 1.587,6q olur.
| Varsayılan yüksek varyans olasılığı q | Tahmini yıllık varyans, puan | K eksi tahmin, puan | Satıcının beklenen brüt sonucu, USD | Varsayımsal toplam maliyet, USD | Satıcının beklenen net sonucu, USD |
|---|---|---|---|---|---|
| 5% | 331,38 | +68,62 | +6.862 | 1.000 | +5.862 |
| 10% | 410,76 | −10,76 | −1.076 | 1.000 | −2.076 |
q = %5 iken beklenen brüt sonuç 100 × 68,62 = 6.862 USD'dir. Doğrudan sonuçları ağırlıklandırarak da aynı rakam bulunur: 0,95 × 14.800 + 0,05 × (−143.960) = 6.862. q = %10 yapıldığında beklenen brüt sonuç −1.076 USD'ye iner. Tarihsel veri ve K sabittir; yalnızca gelecek yüksek varyans durumuna verilen olasılık değişmiştir.
6.862 USD üçüncü bir gerçekleşmiş yolun getirisi değildir. İki olası nakit sonucunun olasılıkla ağırlıklandırılmış ortalamasıdır. Aynı şekilde beklenen varyansın karekökünü beklenen oynaklık diye adlandırmak doğru olmaz: √E[RV] ile E[√RV] genel olarak eşit değildir. Varyans tahmini doğru başlık ve birimle sunulmalıdır.
Beklenen brüt sonucun pozitif olması için q < 148/1.587,6, yani yaklaşık %9,322247 gerekir. Eşitlik halinde sonuç sıfırdır. Şimdi toplam maliyeti varsayımsal olarak 1.000 USD alalım. Bu, 100 USD/puan büyüklüğünde 10 varyans puanına karşılık gelir. Beklenen net sonucun pozitif kalması için q < (148 − 10)/1.587,6 = %8,692366 gerekir.
Bu maliyet gerçek bir borsa tarifesi değildir. q = %5 durumunda beklenen net sonuç +5.862 USD, q = %10 durumunda −2.076 USD olur. Ancak ilk durumda pozitif beklenti bulmak −143.960 USD brüt zararlı sonucun gerçekleşmesini engellemez. Aynı 1.000 USD maliyet eklenince o sonucun neti −144.960 USD'dir.
Eşik bir piyasa sabiti değildir. Büyük hareketin şiddeti veya işlem yapılabilen K değişirse brüt eşik de değişir. Pozitif pozisyon büyüklüğünü tek başına artırmak brüt eşiği değiştirmez; toplam maliyet 1.000 USD'de sabitken pozisyon başına maliyet net eşiği etkiler. q'yu değiştirmek ise eşiği değil, tahminin o eşiğin hangi tarafında kaldığını değiştirir. Bu nedenle olasılığı ve stresin büyüklüğünü ayrı ayrı sınamak gerekir. Tek bir kazanç pozitif uzun dönem beklentisini ispatlamaz; tek bir zarar da onu otomatik olarak çürütmez.
Fiyatlama ve tahmin aynı gelecekteki dönemi kapsamalıdır. Farklı vadeler karşılaştırılıyorsa önce ileri dönem varyansıyla gözlem pencerelerini eşleştirmek gerekir. Dönemi başlamış bir sözleşmede gerçekleşmiş bölüm artık bilinir; belirsizlik kalan kısımdadır. Bu yazının bütün 20 getirisi başlangıçta bilinmeyen modelini o sözleşmeye aynen taşımak doğru değildir.
Tek opsiyon, straddle veya delta ile korunmuş bir portföy de doğrusal varyans ödemesini otomatik olarak üretmez. Yön riski, gamma, ayrık zamanlı yeniden dengeleme ve korunma maliyetleri sonuçta rol oynar. Vadeli sözleşmelerin günlük değerleme ve teminat nakit akışları ise vade sonu toplam kârından farklı bir finansman ihtiyacı yaratabilir. Burada ara dönem nakit ihtiyacı hesaplanmamıştır.
Son olarak orta kotasyon, gerekli büyüklükte satılabilecek fiyat değildir. Kullanılan fiyatın alış veya satış tarafı, işlem miktarı, günlük fiyat belirleme kuralı ve eksik gözlemlerin ele alınışı gerçek araçla aynı olmalıdır. Aksi halde düzgün görünen matematik yanlış nakit hesabını doğrular.
Sağlam sonuç “ima edilen oynaklık daha yüksek, o halde satıcı kazanır” değildir. Hangi tahmin, fiyat ve maliyet birleşiminin pozitif beklenti verdiği ve bunun hangi koşulda bozulduğu açıklanabiliyorsa prim iddiası gerçekten denetlenebilir hale gelir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


