


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX




Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki









Hesaba gelen 8.400 doların 8.000 doları anapara iadesi olabilir. Havuz faktöründen ödeme dökümünü kurun; toplam alış maliyetini, erken geri ödemeyi ve kalan varlığın değerini birlikte değerlendirin.
İpoteğe dayalı bir menkul kıymetten hesabınıza 8.400 dolar yatması, 8.400 dolar kazandığınız anlamına gelmez. Başlangıç nominali 100.000 dolar olan bir MBS’nin havuz faktörü 0,80’den 0,72’ye düşerse 8.000 dolar anapara geri gelmiştir. Bu örnekte varsayılan yıllık %6 kuponla faiz yalnızca 400 dolardır. Ödeme sonrasında faiz üretmeye devam eden anapara 72.000 dolara iner.
Nakit hesabındaki artışı tek başına izlemek bu yüzden yanıltıcıdır. Aynı anda menkul kıymetteki alacak küçülmektedir. Sağlam bir değerlendirme başlangıç nominalini, kalan anaparayı, alınan nakdi ve gerçek alış maliyetini tek hesapta birleştirir. Hesap dökümünde eski nominalin görünmesi, o tutarın tamamının hâlâ faiz ürettiğini göstermez; ödeme garantisi de her alış fiyatının geri kazanılacağını söylemez.
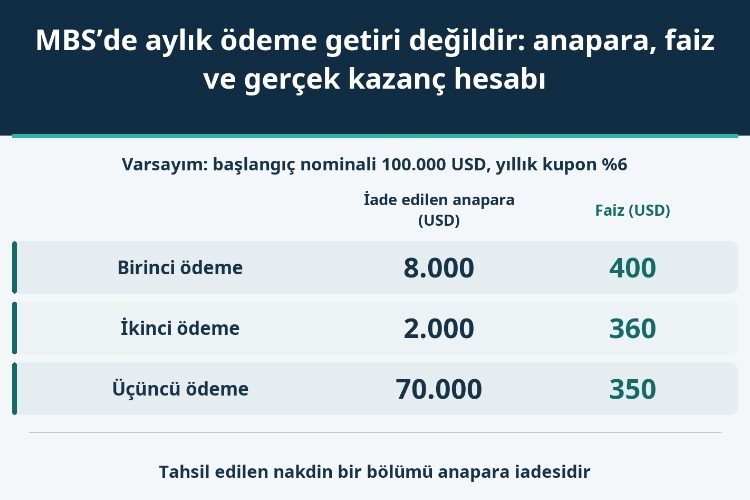
MBS genel adı, bütün ürünlerin aynı nakit akışına sahip olduğu anlamına gelmez. Burada Freddie Mac UMBS/MBS koşulları referans alınarak, anapara ve faizi yatırımcıya aktaran standart tek sınıflı bir yapı inceleniyor. CMO dilimi, sadece faiz veya sadece anapara hakkı veren menkul kıymet, negatif amortismanlı ürün ya da fon modeli kurulmuş değil. Aynı konut kredileri farklı ödeme önceliklerine bağlanırsa yatırımcının hesabı da değişir.
Konut kredisi faizini menkul kıymetin kuponuyla karıştırmamak gerekir. Kredi hizmeti ve garanti düzenlemeleri, borçlunun ödediği oran ile yatırımcıya uygulanan oran arasında fark yaratabilir. Aşağıdaki %6, menkul kıymet için varsayılan yıllık kupondur; gerçek bir kredi havuzunun ağırlıklı ortalama faiz oranı değildir. Kredi bazındaki bir rapordan alınan oran doğrudan yatırımcının faiz hesabına konulamaz.
Raporlama ayı, faktörün ilan edildiği gün, faiz tahakkuk dönemi ve ödeme tarihi de farklı kavramlardır. İlan edilen faktör, paranın o gün hesaba geçtiğini kanıtlamaz. Ay içinde satın almak, o aya ait bütün ödemeleri otomatik olarak kazandırmaz. Menkul kıymet kodu, elde tutulan başlangıç nominali ve her dağıtım üzerindeki hak, gerçek işlem ve takas koşullarıyla doğrulanmalıdır.
Başlangıç nominali N, ödeme öncesi ve sonrası geçerli faktörler F₀ ile F₁ olsun. İade edilen anapara N×(F₀−F₁), ödeme sonrası kalan anapara N×F₁ olur. Aylık faiz ise ödeme öncesindeki anapara bakiyesinin yıllık kuponla çarpılıp 12’ye bölünmesidir. Kupon sabit kalsa bile üzerinde uygulandığı bakiye değişebilir.
0,80’den 0,72’ye gerileme, başlangıç nominalinin sekiz yüzde puanına karşılık gelir. Ancak o sırada kalan 80.000 doların %10’u geri ödenmiştir. İfadelerin hiçbiri yatırım getirisi değildir. Aynı faktörle daha önce düzeltilmiş bir bakiyeyi tekrar çarpmak da anaparayı iki kez küçültür. Bu nedenle kullanılan nominalin hangi aşamaya ait olduğu her satırda açık olmalıdır.
Örnekte başlangıç nominali 100.000 dolar, ilk anapara bakiyesi 80.000 dolar ve kupon yıllık %6’dır. Alıcı tahakkuk etmiş faiz ve takas düzeltmeleri dâhil toplam 82.000 dolar öder; tabloda yer alan üç dağıtımın tamamını alma hakkına sahiptir. Bu, satın alma gününü faiz döneminin ilk günü saymak değildir. Haklar modelde açıkça tanımlanmıştır. Ödeme yolu da mevcut bir menkul kıymetin tahmini değil, hesabı göstermek için kurulmuş bir senaryodur.
| Ödeme | Önceki → sonraki faktör | İade edilen anapara (USD) | Faiz (USD) | Toplam nakit (USD) | Ödeme sonrası anapara (USD) |
|---|---|---|---|---|---|
| Birinci | 0,80 → 0,72 | 8.000 | 400 | 8.400 | 72.000 |
| İkinci | 0,72 → 0,70 | 2.000 | 360 | 2.360 | 70.000 |
| Üçüncü | 0,70 → 0,00 | 70.000 | 350 | 70.350 | 0 |
Anapara iadeleri toplam 80.000 dolar, faizler 1.110 dolardır. Üçüncü ödeme sonunda faktör sıfıra iner; satılacak veya yeniden tahsil edilecek anapara kalmaz. Buna bir de vade sonunda 100.000 dolar ödeme eklemek, geri alınmış sermayeyi ikinci kez sayar. Faktördeki azalışın tamamını gönüllü yeniden finansman olarak adlandırmak da doğru değildir: planlı taksit anaparası ve uygulanabilir diğer düzeltmeler aynı toplamda yer alabilir.
Üç ödeme toplam 81.110 dolar getirir; başlangıçtaki nakit çıkışı 82.000 dolardır. Başka gelir, ek masraf veya vergi olmadığında tamamlanan yolun nominal sonucu −890 dolar, elde tutma dönemi getirisi yaklaşık eksi %1,0854 olur. Bu yıllıklandırılmış bir oran olmadığı gibi, tek bir ayın getirisi de değildir.
Alınan 1.110 dolar faiz, toplam alış bedelinin başlangıçtaki anaparayı aşan 2.000 dolarlık bölümünü kapatamaz. Fakat bu 2.000 doların tamamına, ayrıştırma yapmadan, temiz fiyat primi veya vergi açısından prim denilemez. Toplam harcama tahakkuk etmiş faiz ve takas düzeltmelerini zaten içerir. Nakit hesabını kapatmak ile alış fiyatının hukuki ya da vergisel bileşenlerini sınıflandırmak ayrı işlemlerdir.
İlk tahsilat üzerinden yapılan yanıltıcı hesap şöyledir: 8.400/80.000=%10,5; bunu 12 ile çarpmak %126 verir. Paydaki tutarın çoğu kendi anaparanız olduğundan sonuç yatırım getirisi değildir. Sadece faizi kullanıp 400/80.000×12=%6 bulmak bile modeldeki kuponu tekrar üretir; gerçekten harcanan 82.000 doların toplam sonucunu hesaplamaz.
Farklı süreleri karşılaştırmak için gerçek takas günü, bütün tahsilat tarihleri ve diğer nakit çıkışları gerekir. Yeniden yatırımın nasıl ele alındığı da açıklanmalıdır. Tahvil nakit akışlarının iç verim oranı ile nihai servet getirisi aynı ölçü değildir. Burada gerçek tarihler verilmediği için yıllıklandırma yapılmaz; sırf ödeme sayısından hareketle tarih uydurmak hesap doğruluğunu artırmaz.
Şimdi aynı 82.000 dolarlık maliyet için ayrı ve öncekiyle bağdaşmayan bir ödeme yolu düşünün. İlk ödemede 80.000 dolar anaparanın tamamı ve ödeme öncesi bakiye üzerinden 400 dolar faiz verilsin. Nihai tahsilat 80.400 dolar olur. Zarar 1.600 dolara, elde tutma dönemi getirisi yaklaşık eksi %1,9512’ye ulaşır.
| Ayrı varsayımsal yol | Toplam anapara (USD) | Toplam faiz (USD) | Toplam tahsilat (USD) | 82.000 USD maliyete göre kâr/zarar |
|---|---|---|---|---|
| İlk ödemede tamamen kapanış | 80.000 | 400 | 80.400 | −1.600 |
| Üçüncü ödemede kapanışın tamamlanması | 80.000 | 1.110 | 81.110 | −890 |
Üç ödemede kapanan yola göre 710 dolar daha az alınır. Bu tutar, artık gelmeyecek olan ikinci ve üçüncü ödemelerdeki 360 ve 350 dolar faizin toplamıdır. Anapara daha erken kullanılabilir, fakat anapara üzerindeki alış maliyetini kapatacak faiz süresi de kısalır. Tablo iki ayrı varsayımı karşılaştırır; bir havuzun gelecek ay tamamen kapanacağına dair öngörü sunmaz.
Bundan erken ödemenin her durumda kötü olduğu sonucu çıkmaz. Aynı üç ödemenin toplam 81.110 dolarlık akışı için alış maliyeti ayrıca 78.000 dolar varsayılırsa, kâr 3.110 dolar ve getiri yaklaşık %3,9872 olur. Bu da ayrı bir fiyat senaryosudur. Fiyat, ödeme zamanları ve geri gelen paranın yeniden değerlendirilebileceği koşullar birlikte önem taşır. Model yeniden yatırım kazancı varsaymaz; kalan anaparanın altında fiyat ödemek de gerçek nakit akışını garanti etmez.
Yeniden finansman, erken geri ödemenin yalnızca bir kaynağıdır. Konut satışı, ek anapara yatırılması veya sözleşmedeki düzenlemelere uygun kredi geri alımları da sonucu etkileyebilir. Neden açıklanacaksa planlı ve plan dışı anapara, havuzdan çıkarılan krediler ve düzeltmeler incelenmelidir. Aylık faktör serisi tek başına faizlerin düştüğünü ya da borçlu kalitesinin yükseldiğini kanıtlamaz.
Faktör 0,70 ise 100.000 dolar başlangıç nominali üzerinde 70.000 dolar anapara kalır. Bu, pozisyonun kesinlikle 70.000 dolara satılabileceği anlamına gelmez. Kalan menkul kıymetin fiyatı, tahakkuk etmiş faizi ve ödeme hakları ayrıca değerlendirilir. Düzenli anapara iadeleri devam ederken kalan kısmın piyasa değeri düşebilir.
Son vade tarihi de anaparanın ağırlıklı ortalama geri dönüş süresi değildir. Her dolar o tarihe kadar bağlı kalmaz. Bütün gelecekteki faizi başlangıç nominali×kupon×vadeye kalan yıl olarak hesaplamak, azalan bakiye gerçeğini atlar. Ortalama süre için açık bir anapara takvimi gerekir; sadece son vade etiketine bakmak yeterli olmaz.
Bakiye sıfırlandıktan sonra bütün tahsilatlarla başlangıç maliyeti doğrudan karşılaştırılabilir. Daha önce ise yalnız dağıtımları toplamak kalan varlığı gözden kaçırır; bunlardan tüm alış bedelini çıkarmak zararı abartabilir. Tersine, geri alınan anaparayı kâr sayıp eski varlık değerini aynen korumak aynı sermayeyi iki kez saymak olur.
Uygulanabilir hesap, kalan pozisyonun gerçekleştirilebilir değerine başka kalemlerde sayılmamış tahsil edilmiş nakdi ekler ve ilk toplam harcamayı düşer. Değerleme temiz fiyatla yapılmışsa tahakkuk etmiş faiz ve geçerli diğer alacaklar ayrıca işlenir. Değer bunları zaten içeriyorsa tekrar eklenmez. Komisyon, finansman, vergi ve yeniden yatırım hareketleri kendi nakit satırlarında tutulmalıdır.
Referans alınan Freddie Mac garantisi, ABD Hazinesinin doğrudan borcu veya ABD hükümetinin garantisiyle aynı şey değildir. Alıcının alış fiyatını, yeniden satış değerini ya da getirisini garanti etmez. Sözleşmedeki koruma, servet hesabını gereksiz kılmadığı gibi tek sınıflı aktarım hesabını farklı ödeme öncelikleri bulunan yapılara da otomatik olarak taşımaz.
Karar açısından önemli olan yalnız hesaba kaç dolar yattığı değildir. Ne kadarı kendi sermayenizin dönüşüdür, geride hangi varlık kalmıştır ve bütün akışlar ödediğiniz bedeli karşılıyor mu? Havuz faktörü bu soruların hesabını kurar; hazır bir getiri oranı vermez.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


