


- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki








İki tahvil üzerinden dönüşüm faktörü, teslimat bedeli, zımni repo ve finansman maliyetini hesaplayın. Tercihin değiştiği eşiği ve görünen farkın neden kilitlenmiş kâr olmadığını inceleyin.
96,50 fiyatlı bir ABD Hazine tahvilini teslim etmek, 101,60 fiyatlı başka bir tahvili teslim etmekten daha maliyetli olabilir. Vadeli sözleşmenin satıcısı her uygun tahvil için sabit 100 almaz. Teslimat bedelini dönüşüm faktörü, geçerli uzlaşma fiyatı ve birikmiş faiz belirler. Tahvili taşımanın finansman gideri de hesaba eklenir.
Doğru karşılaştırma, satın alma ve elde tutma için harcanan tutarla teslimatta alınan tutar arasındadır. Önce sözleşmeyi, nakit tahvil takas gününü ve teslimat tarihini eşitlemek gerekir.
Kısa pozisyon sahibi, kuralların izin verdiği tahvili ve teslimat zamanını seçebilir; uzun taraf istediği tahvili keyfî biçimde talep edemez. Güncel teslimat uygunluğunu ve ilgili tahvil ile aya ait resmî dönüşüm faktörünü kontrol edin. Faktör standart %6 getiri varsayımına dayanır; piyasa getirisi, %6 kazanç taahhüdü veya günlük güncellenen risk katsayısı değildir.
100.000 dolar nominal sözleşmede tam bir fiyat puanı 1.000 dolardır. Fiyat ve birikmiş faiz 100 nominal üzerinden veriliyorsa teslimat bedeli 1.000 × (vadeli uzlaşma fiyatı × faktör + teslimat günündeki birikmiş faiz) olur. Farklı sözleşme büyüklüklerini ayrıca doğrulayın. Alım gününde ödenen birikmiş faiz başlangıç maliyetidir; temiz fiyatı tam maliyet sayıp faizli teslimat bedeliyle karşılaştırmak kazancı şişirir.
Varsayımsal A ve B tahvilleri uygun olsun; alım takasından ortak teslimat gününe 45 gün kalsın ve arada kupon ödenmesin. Vadeli fiyat 118’dir. Tablo 100 dolar nominal başınadır; gerçek piyasa kotasyonu değildir. Finansman basit faiz ve fiilî gün/360 esasındadır.
| 100 dolar nominal başına | Tahvil A | Tahvil B |
|---|---|---|
| Temiz fiyat | 96,50 | 101,60 |
| Başlangıç birikmiş faizi | 0,70 | 0,40 |
| Başlangıç kirli fiyatı | 97,20 | 102,00 |
| Dönüşüm faktörü | 0,8200 | 0,8700 |
| Teslimat birikmiş faizi | 1,20 | 0,90 |
| Teslimat fiyatı | 97,96 | 103,56 |
| Yıllık zımni repo | 6,2551% | 12,2353% |
| %4 finansman faizi | 0,486 | 0,510 |
| %4 finansman sonrası tutar | 0,274 | 1,050 |
İkisi de %4 ile finanse edilirse A’nın faiz gideri 97,20 × %4 × 45/360 = 0,486, B’ninki 0,510 olur. Teslimat bedelinden anapara ve faizi çıkardığımızda 0,274 ve 1,050 kalır. 100.000 nominal için, diğer maliyetlerden önce 274 ve 1.050 dolardır. A’nın daha düşük satın alma fiyatı ona teslimat üstünlüğü sağlamaz.
Brüt baz, temiz fiyat eksi vadeli fiyat çarpı faktördür: A’da −0,26, B’de −1,06. Taşıma getirisi burada birikmiş faizdeki 0,50 artıştan finansmanın çıkarılmasıdır; 0,014 ve −0,010 bulunur. Net baz, brüt baz eksi taşıma getirisi olarak −0,274 ve −1,050’dir. Bu varsayımlarda daha negatif net baz, daha yüksek teslimat fazlasına karşılık gelir.
Ara kupon yoksa zımni repo oranı (teslimat fiyatı / başlangıç kirli fiyatı − 1) × 360/45 şeklindedir. A için %6,2551, B için %12,2353 çıkar. Bunlar yıllıklandırılmış karşılaştırmalardır; 45 günlük kazanç, temin edilebilir kredi faizi veya vadeye kadar getiri değildir.
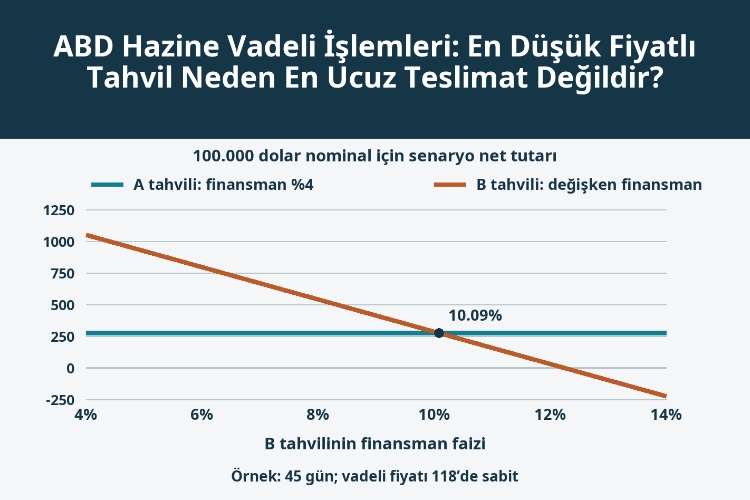
A’nın maliyeti %4 kalsın, B’nin finansmanı stres senaryosunda %12’ye çıksın. B’nin faizi 1,53 olur ve yalnızca 0,03, yani 100.000 nominal başına 30 dolar kalır. A’da 274 dolar korunur. Finansman sonrası tercih değişmiştir; aynı fiyatlarla hesaplanan zımni repo oranları değişmemiştir.
Eşik için 103,56 − 102 × (1 + r × 45/360) = 0,274 denklemini çözün: r = %10,0863. Diğer koşullar sabitken B’nin maliyeti bunun üzerine çıkarsa A daha fazla bırakır. Grafik yalnızca bu duyarlılığı gösterir; piyasada böyle bir fırsat bulunduğunu iddia etmez. Teminat iskontosu, özkaynak ve gerçek finansman vadesi ayrıca değerlendirilmelidir.
Örnek, vadeli fiyatı teslimata kadar 118’de tutar; bu nedenle değişim teminatı nakit akışı yoktur. Vergi, komisyon ve teminat finansmanı da dışarıdadır. Gerçek pozisyonda teslimat bedeli ve günlük vadeli kâr-zararı ayrı nakit akışlarıdır.
F0’dan satılan ve F1 üzerinden teslim edilen bir sözleşmede toplam vadeli fiyat kârı 1.000 × (F0 − F1), teslimat bedeli ise 1.000 × (F1 × CF + birikmiş faiz) olur. Toplamları, CF genellikle bir olmadığı için doğrudan F0 ile hesaplanan teslimat tutarına eşit değildir. Teminat çağrılarının ne zaman finanse edildiği de önemlidir.
Arada kupon varsa ödeme tutarını ve gününü ekleyin; kuponsuz basit oranı kullanmayın. İzin verilen farklı teslimat günlerini ve gerçekleşebilir fiyatları karşılaştırın. Eski son işlem fiyatı, alış-satış farkı veya tahvilin bulunamaması küçük teorik üstünlüğü ortadan kaldırabilir.
B belirleyici tahvil olarak kalıyor ve 100.000 nominal başına DV01’i 80 dolar ise yerel yaklaşım vadeli sözleşme DV01’ini 80/0,87 = 91,95 dolar verir. DV01’i 800 dolar olan bir milyon dolarlık nominal pozisyon yaklaşık 8,7 sözleşmeye karşılık gelir; otomatik olarak on sözleşmeye değil. Yuvarlama artık risk bırakır.
Fiziksel teslimat yine sözleşme başına belirlenmiş nominalle yapılır. Faktörle ağırlıklandırılmış baz korunması teslimatta tahvil bakiyesi bırakabilir. Belirleyici tahvil değişirse vadelinin faiz duyarlılığı da değişir. Getiri eğrisi düğümlerine göre süre analizi, toplam DV01’in gizlediği farkları incelemeye yardımcı olur.
En düşük fiyat yalnızca başlangıç girdisidir. Karar, tarihleri ve finansmanı açık olan, koşullar değişince yeniden hesaplanan nakit karşılaştırmasına dayanmalıdır.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


