


- WTI
- XAUUSD
- XAGUSD
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki








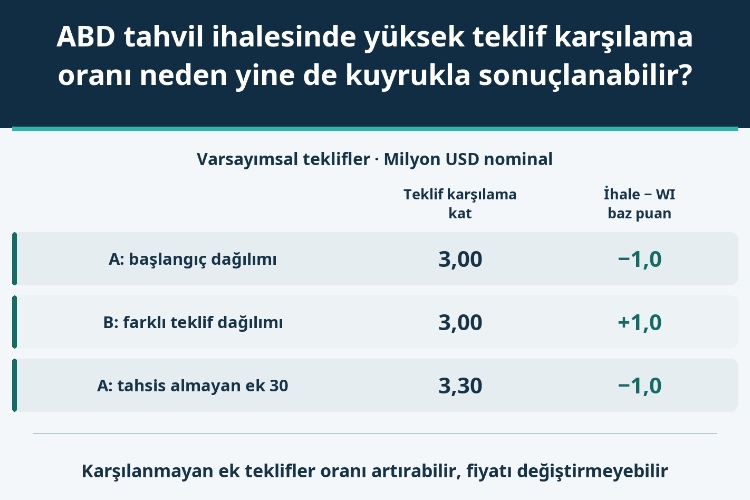
Teklif karşılama oranı nominal miktarı ölçer; yatırımcının hangi getiriyi kabul ettiğini göstermez. Aynı 3,00 oranına sahip iki varsayımsal Hazine ihalesi, aynı WI getirisine göre zıt sonuç verir. Teklif dağılımını, son kademedeki tahsisi ve karşılaştırma fiyatını birlikte okuyun.
Bir ABD Hazine tahvili ihalesinde teklifler dağıtılan miktarın üç katına ulaşabilir, ancak nihai getiri son anda piyasada görülen referansın üzerinde kalabilir. Bu çelişki değildir. Teklif karşılama oranı miktarı toplar; tekliflerin hangi getiri düzeylerinde yoğunlaştığını söylemez. İhalenin fiyat açısından gücünü anlamak için toplamın yanına getiri dağılımını, marjinal tahsisi ve doğru WI karşılaştırmasını koymak gerekir.
Bu inceleme, nominal sabit kuponlu ABD Hazine tahvillerinin tek fiyatlı ihalesiyle sınırlıdır. Kısa vadeli bononun iskonto oranı, enflasyona endeksli tahvilin reel getirisi ve değişken faizli tahvilin iskonto marjı farklı ölçülerdir. Aynı sayısal karşılaştırmaya birbirlerinin yerine alınamazlar.
Bid-to-cover, yatırımcıların verdiği tekliflerin toplam nominal tutarının aynı kapsamdaki fiilî tahsis tutarına bölünmesiyle hesaplanır. Federal Rezerv'in Sistem Açık Piyasa Hesabı SOMA için verilen teklifler ve yapılan tahsisler iki taraftan da çıkarılır. Olağan rekabetçi olmayan teklifler ve mevcut olduğunda yabancı ve uluslararası parasal otoriteler FIMA kalemi ise dahil edilir. FIMA tahsisi ilan edilen tutarın içindedir; SOMA buna eklenir. Bu ayrım, ikisini birden dışarıda bırakmayı yanlış hale getirir.
Kesin hesapta sonuç belgesinin dipnotunu ve fiilen tahsis edilen nominal tutarı kullanın; haberde yuvarlanan ihraç büyüklüğünü doğrudan payda yapmayın. Birincil aracı, doğrudan ve dolaylı teklif kategorileri rekabetçi toplamın alt kırılımıdır. Bunları toplamın üzerine yeniden eklemek talebi iki kez sayar. Dolaylı teklif de tek başına yabancı nihai yatırımcıyı kanıtlamaz.
A ve B'yi birbirinin alternatifi iki varsayımsal dağılım olarak kuralım. Bunlar gerçek sonuç veya piyasanın izleyeceği zaman sırası değildir. Tutar birimi milyon dolar nominaldir. Her iki durumda ilan edilen arz 100; olağan rekabetçi olmayan teklifler 3, FIMA teklifleri 2 ve ikisi de tam karşılanır. SOMA sıfırdır. Rekabetçi tekliflere ayrılan arz böylece 95 olur.
Geçerli rekabetçi teklif toplamı iki durumda da 295'tir. SOMA dışındaki toplam teklif 295+3+2=300, aynı kapsamdaki tahsis 95+3+2=100 olduğundan oran 3,00 çıkar. Yalnızca 295/95 hesabı 3,1053 verir; bu ayrıca tanımlanmış rekabetçi kapsam oranıdır, ihalenin toplam bid-to-cover göstergesi değildir.
| Teklif getirisi | A teklif | A tahsis | B teklif | B tahsis |
|---|---|---|---|---|
| %4,000 | 60 | 60 | 20 | 20 |
| %4,020 | 70 | 35 | 45 | 45 |
| %4,040 | 80 | 0 | 50 | 30 |
| %4,060 | 85 | 0 | 180 | 0 |
| Rekabetçi toplam | 295 | 95 | 295 | 95 |
Her satır o getirideki tekliflerin toplamını gösterir ve birden fazla bağımsız katılımcıyı içerebilir. Bildirilmesi gereken net uzun pozisyonlar sıfır varsayılır. Tutarlar, bireysel teklifler ve tahsisler yüzde 35 sınırının altında kalacak şekilde bölünmüştür. B'nin son satırındaki 180 tek bir kişinin teklifi değildir. Dolayısıyla örnek, kabul edilemez büyüklükte bir emre dayanmaz.
Rekabetçi olmayan tahsisten sonra rekabetçi teklifler düşük getiriden yükseğe doğru karşılanır. A'da yüzde 4,000 düzeyindeki 60 tahsis edilir, 95'e ulaşmak için 35 daha gerekir. Yüzde 4,020 kademesinde 70 teklif vardır; 35/70=%50,00 tahsis yapılır. Tahsis alan en yüksek getiri yüzde 4,020'dir.
B'de ilk iki kademe yalnızca 20+45=65 sağlar. Eksik 30, yüzde 4,040 düzeyindeki 50 tekliften alınır; marjinal oran yüzde 60,00 olur. Bu oran, son kademeye kalan arzın o kademedeki tekliflere bölümüdür. Ne o kademenin tüm ihraca payı ne de toplam tahsisin bütün tekliflere bölümü aynı şeydir. Örneğin tutarları tam bölünür ve yuvarlama artığı oluşturmaz.
Tek fiyatlı ihale, her teklif sahibinin kendi yazdığı getiri üzerinden işlem görmesi değildir. A'daki başarılı katılımcılar yüzde 4,020'ye, B'dekiler yüzde 4,040'a karşılık gelen ortak ihale fiyatını alır; rekabetçi olmayan tahsisler de buna dahildir. Nakit akışları karşılaştırılabilir olduğunda daha düşük getiri istemek daha yüksek fiyatı kabul etmeye hazır olmaktır, kişinin nihai işleminin kendi düşük getirisinde kalması değildir.
Şimdi aynı menkul kıymetin, aynı takas tarihi için, rekabetçi teklif süresi biterken WI piyasasının alış fiyatı tarafındaki getirisini varsayımsal olarak yüzde 4,030 alalım. WI, ilan ile fiili ihraç arasındaki işlemleri ifade eder. Bu referans ayrı bir girdidir; teklif oranından hesaplanmaz.
| Gösterge | A | B |
|---|---|---|
| Teklif karşılama oranı | 3,00 | 3,00 |
| Tahsis yapılan en yüksek getiri | %4,020 | %4,040 |
| Varsayımsal WI getirisi | %4,030 | %4,030 |
| İhale eksi WI, baz puan | −1,0 | +1,0 |
| En yüksek getiride tahsis oranı | %50,00 | %60,00 |
Kuyruğu, en yüksek tahsis getirisinden WI getirisini çıkararak tanımlıyoruz. A için (4,020−4,030)×100=−1 baz puandır; ihale WI'ın bir baz puan altında kapanır. B için sonuç +1 baz puan, yani bir baz puan kuyruktur. Getiriler yüzde biçiminde yazıldığından farkı baz puana çevirmek için 100 ile çarparız. 0,020 yüzde puan iki baz puandır; 0,02 baz puan veya yüzde 2 fiyat kaybı değildir.
Ayırıcı nokta alt getirilerdeki miktardır. Yüzde 4,020'ye kadar A'da 95 rekabetçi arza karşı 130 teklif bulunur. B'de aynı aralıkta yalnızca 65 vardır; arzı tamamlamak için getiri yüzde 4,040'a yükselmelidir. Büyük toplam satın alma isteği, önceki piyasa getirisine yakın düzeyde aynı büyüklükte istek anlamına gelmez.
A'nın yüzde 4,060 kademesine yeni bir bağımsız katılımcının 30 teklifini ekleyelim. Diğer şartlar sabitken bu teklif tahsis alamaz. Buna rağmen toplam teklif 330'a çıkar, tahsis 100 kalır ve oran 3,00'dan 3,30'a yükselir. Kesim getirisi yine yüzde 4,020, varsayımsal WI'a göre sonuç yine −1 baz puandır.
Bu örnek, kesim düzeyinin dışında kalan miktarın fiyatı iyileştirmeden miktar göstergesini değiştirebildiğini kanıtlar. Gerçek hayatta düşük fiyat isteyen her teklifin sahte, anlamsız veya manipülatif olduğunu söylemez. Teklif, katılımcının gerçek fiyat koşulunu yansıtıyor olabilir; ihale sonucu o koşulu karşılamamıştır.
Geçmiş oranları karşılaştırırken vade, menkul kıymet türü, yeni ihraç veya yeniden açılış ve arz büyüklüğünün değişimi de dikkate alınmalıdır. Her ihaleyi güçlü yapan evrensel bir kat eşiği yoktur.
Ekrandaki genel on yıllık tahvil getirisi, ihale edilen kıymetin WI getirisi olmak zorunda değildir. CUSIP, yeni ihraç veya yeniden açılış, takas tarihi, kaynak, rekabetçi son teklif saati ve saat dilimi ile kotasyon tarafını eşleştirin. İkincil piyasanın alış fiyatı tarafındaki getiri ile ihalede bir katılımcının istediği getiri ayrı kavramlardır.
Hazine'nin günlük sabit vadeli/par getiri eğrisi yaklaşık 15:30 ABD Doğu saati gözlemlerini ve interpolasyonu kullanır. Belirli ihalenin kapanış anındaki aynı kıymet WI kotasyonunun yerine geçmez. İki kaynak farklı saat veya alış-satış tarafı kullanıyorsa aynı adlı veriler de aynı karşılaştırma değildir.
Varsayımsal ihale getirisini yüzde 4,040'ta tutup WI'ı yüzde 4,030, 4,035 ve 4,040 seçersek kuyruk sırasıyla 1, 0,5 ve 0 baz puan olur. Bunlar alternatif varsayımlardır; gözlenmiş bir alış-satış farkı değildir. Zaman farkı veya yuvarlama sonucun işaretini değiştirebiliyorsa ihalenin belirgin biçimde zayıf olduğu sonucuna varmak için veriler yeterince hassas değildir.
Kupon, getiri ve nakit fiyatı da karıştırmamak gerekir. Vadeye kadar getirinin nakit akışlarından hesaplanması, fiyat kıyasının neden aynı ödeme koşullarını gerektirdiğini açıklar. Kuyruk yalnızca referansa göre ihale fiyatını anlatır; sonraki tahvil kazancını veya döviz yönünü garanti etmez.
Teklif oranı ne kadar nominalin katıldığını gösterir. Getiri kademeleri, marjinal tahsis ve doğru WI eşleştirmesi ise bu miktarın hangi fiyata almaya hazır olduğunu ortaya çıkarır. İhale değerlendirmesi iki soruyu birlikte çözmelidir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


