


- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki









Yüksek kupon vade sonuna kadar garanti değildir. Sayısal örnekle erken itfa hakkını, geri çağırma getirisini ve yeniden yatırım riskini birlikte değerlendirin.
Yüksek kuponun bedeli bazen sözleşmedeki bir haktır: İhraççı, yatırımcının kuponu almaya devam etmeyi en çok isteyeceği dönemde anaparayı erken ödeyebilir. Faiz düştüğünde tahvilin ömrü kısalır ve fiyat artışı sınırlanabilir. Faiz yükseldiğinde ise tahvil dolaşımda kalabilir.
Bu nedenle ilk bakılacak yer ekrandaki getiri değil, ödeme takvimidir. Erken ödemeye kim karar verir, hangi tarihte ne kadar öder ve o günkü kupon ayrıca alınır mı? Son vade tarihi tek başına bu soruları yanıtlamaz.
İhraççının geri çağırma hakkı, yatırımcıya istediği gün parasını geri isteme hakkı vermez. Üç yıl vadeli bir tahvil üç kupon daha ödemeyebilir. Öte yandan ilk geri çağırma tarihinin gelmesi de kesin erken ödeme anlamına gelmez.
Çağrı koruma süresini, bildirim koşullarını, tarih bazında itfa bedelini ve kupon sırasını okuyun. Sabit bedelli itfa ile gelecekteki ödemeler için telafi hesaplayan hükümler aynı değildir. Tahvili 105'e alıp 100 nominal bedelini geri almak, yatırılan tutarın tamamını kurtarmak sayılmaz. Birikmiş faiz ve komisyon da ayrıca hesaba katılmalıdır.
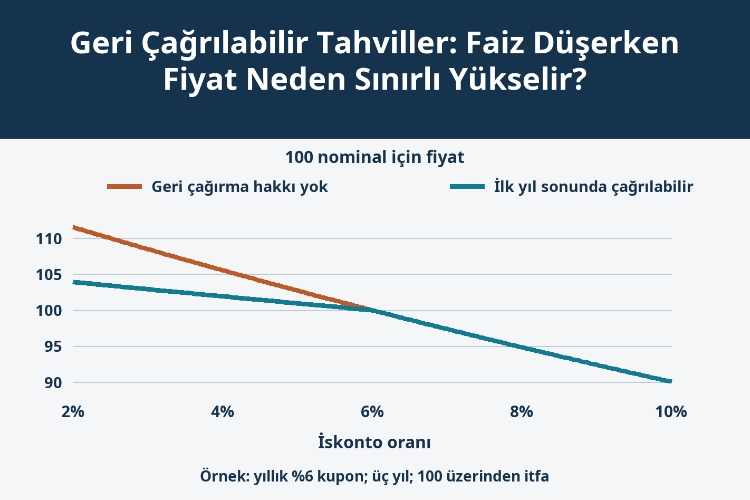
Varsayımsal tahvilin nominali 100, yıllık kuponu 6, kalan vadesi üç yıl olsun. İhraççı yalnızca ilk yıl kuponundan hemen sonra 100 ödeyerek çağırabilir; daha sonraki yıllarda başka çağrı hakkı yoktur. Kullanmazsa ikinci yıl 6, üçüncü yıl 106 öder. Değerleme önceki kuponun hemen ardından yapıldığı için başlangıçtaki birikmiş faiz sıfırdır.
Mekanizmayı ayırmak için yıllık bileşik iskonto oranı r'nin tüm vadelerde aynı, bilinen ve değişmez olduğunu varsayalım. Temerrüt, vergi, işlem maliyeti ve yeniden finansman engelleri yoktur. Faiz oynaklığı içermeyen bu deney, piyasa fiyatı veya çağrılma olasılığı tahmini değildir.
İlk kupondan sonra borcu sürdürmenin değeri B1 = 6/(1+r) + 106/(1+r)² olur. Bu değer 100'ü aşarsa ihraççı için 100 ödeyerek kapatmak daha ucuzdur. Düşükse borcu sürdürür. İlk kupon her iki durumda da ödenir:
Çağrılabilir fiyat = [6 + min(100, B1)] / (1+r)
Çağrı hakkı olmayan tahvilde 6, 6 ve 106 ödemelerinin tamamı iskonto edilir. İki fiyat arasındaki fark bu modelde ihraççı opsiyonunun değeridir. Tablodaki satırlar geçmiş piyasa verisi değil, alternatif faiz senaryolarıdır.
| Faiz | Çağrı hakkı yok | Geri çağrılabilir | İhraççı opsiyonu |
|---|---|---|---|
| 2% | 111,5355 | 103,9216 | 7,6140 |
| 4% | 105,5502 | 101,9231 | 3,6271 |
| 6% | 100,0000 | 100,0000 | 0,0000 |
| 8% | 94,8458 | 94,8458 | 0,0000 |
| 10% | 90,0526 | 90,0526 | 0,0000 |
Faiz %4 iken B1 yaklaşık 103,7722'dir. İhraççı 100 ödeyerek borcu kapatır; yatırımcı ise kuponla birlikte bir yıl sonra 106 alır. Bunun bugünkü değeri 106/1,04 = 101,9231'dir. Gelecekteki itfa fiyatını bugünkü fiyatın kesin tavanı saymak, aradaki zamanı ve kuponu atlamak demektir.
%6 faiz düzeyindeki ortak 100 fiyatından başlayalım. Faiz %4'e inince çağrı hakkı olmayan tahvil 105,5502'ye, çağrılabilir tahvil yalnızca 101,9231'e yükselir. Faiz %8'e çıkınca ikisi de 94,8458'e geriler. Yükseliş potansiyelinin bir kısmı verilmiş, buna eşit bir düşüş koruması alınmamıştır.
Kesin faiz varsayımı nedeniyle grafikte kullanım sınırında bir köşe oluşur. Gelecek faizler belirsiz olduğunda geçiş daha yumuşak olabilir ve kullanım bölgesine yakın negatif konveksite görülebilir. Bu, her çağrılabilir tahvilin her fiyat düzeyinde negatif konveks olduğu anlamına gelmez.
Şimdi aynı koşullara sahip tahvil için ayrı bir 105 alış teklifi düşünün; bunun tablodaki modelin adil fiyatı olduğunu söylemiyoruz. Bir yıl sonra 106 alınırsa çağrıya kadar getiri 106/105 − 1 = %0,9524 olur. Çağrı yapılmaz ve tüm ödemeler yerine getirilirse üç yıllık vadeye kadar getiri yaklaşık %4,1917'dir.
%6 kupon oranı da 6/105 = %5,7143 cari getiri de bir yıllık erken itfa sonucunu göstermez. Tek çağrı tarihi olan bu örnekte en düşük sözleşmesel getiri %0,9524'tür. Bu oran temerrüt zararına karşı alt sınır, gerçekleşecek getiri garantisi veya olasılık ağırlıklı beklenti değildir. Para geri geldikten sonraki yeniden yatırım faizini de sabitlemez.
100 nominal başına 0,50 alış komisyonu varsa başlangıç ödemesi 105,50 olur; bir yıl sonra 106 almak yalnızca %0,4739 sağlar. Bu yüzden tahvilde açıklanan getiri ile fiilî yatırım getirisi arasındaki farkı, aynı maliyet ve ödeme tarihleri üzerinden karşılaştırmak gerekir.
İhraççı kendi toplam yeniden finansman maliyetine bakar. Kredi marjı, ihraç masrafları ve piyasaya erişim önemlidir. Kredi marjındaki artış, referans faiz düşüşünü telafi edebilir. Koruma süresi çağrıyı yasaklayabilir; telafi esaslı itfa bedeli de sabit 100'den farklı olabilir.
Efektif durasyon, faiz değişiminden sonra tahvili yeniden değerlerken çağrı nedeniyle nakit akışının değişmesine izin verir. Sabit ödemelerle hesaplanan düzeltilmiş durasyon bu vade değişimini kaçırabilir. Opsiyona göre düzeltilmiş marjları karşılaştırırken referans eğri, oynaklık ve kullanım modeli uyumlu olmalıdır. Daha büyük model marjı otomatik ek kazanç değildir; buradaki kesinlik varsayımı bir piyasa OAS hesabı üretmez.
Üç yıllık harcamayı finanse etmeyi planlayan yatırımcı, ilk yıl gelen anaparayla sonraki iki yılın gelirini yeniden kurmalıdır. Ödenmemiş kuponları kesinleşmiş gelir sayamaz. Faiz yükseldiğinde de ihraççının tahvili çağırıp fiyatı kurtaracağı varsayılamaz; eski borcu korumak onun için daha ucuz olabilir.
Asıl karar, kuponun ihraççıya verilen erken sonlandırma hakkını yeterince telafi edip etmediği ve belirsiz yatırım süresinin paranın kullanım amacına uyup uymadığıdır.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


