


- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki












Dönem başında uzlaşılan FRA, kredi anaparasını değil iskonto edilmiş faiz farkını öder. 10 milyon avroluk örnek; tahsilatın değerlendirilmesi, ödeme için borçlanma ve kredi marjından kalan farkları ayrı ayrı hesaplıyor.
Bir şirket vadeli faiz anlaşması, yani FRA ile %4 oranını sabitliyor. Sonraki faiz tespitinde referans %6 çıkıyor ve şirket sözleşmenin gerektirdiği tahsilatı yapıyor. Artık kredinin maliyetinin kesin olarak %4 olduğunu söyleyebilir mi? Önce iki tarihin eşleştirilmesi gerekir: FRA parası ne zaman geliyor, kredinin faizi ne zaman ödeniyor ve aradaki sürede tahsilat nasıl değerlendiriliyor?
Burada açıkça tanımlanan 10 milyon avroluk, 90 günlük sözleşmede şirket başlangıçta 49.261,08 € alır; dönem sonunda 50.000 € almaz. Para faizsiz beklerse dönem sonundaki birleşik faiz maliyeti 100.738,92 € olur. Sabit %4 oranının karşılığı olan 100.000 € ile aradaki 738,92 €, FRA hesabındaki bir yanlışlıktan değil, erken gelen paranın elde etmediği getiriden kaynaklanır.
İşlem tarihinde sabit oran K kararlaştırılır. Referans faiz L’nin ne zaman bilineceğini faiz tespit hükümleri belirler. Dönem başlangıcı ve sonu ise faiz farkının hangi zaman aralığına ait olduğunu gösterir. İşlem, faiz tespiti ve nakit ödeme aynı kavram değildir. Sadece FRA adından hareketle bütün işlemler için geçerli bir tespit gecikmesi veya ödeme tarihi varsayılamaz.
Basel Komitesinin yürürlükteki karşı taraf kredi riski çerçevesindeki açıklama da dönem sonunda ödeme varsayan örnek ile dönem başında ödeme geleneğini ayırır. Buradaki anlaşma özellikle şöyle tanımlanmıştır: şirket sabit faiz öder, değişken faiz alır ve dönem başında, kararlaştırılan formülle iskonto edilmiş net tutar üzerinden uzlaşır. Bu tanımın bütün FRA sözleşmelerinde zorunlu olduğu ileri sürülmüyor.
Varsayımlar N = 10.000.000 €, yıllık K = %4 ve ACT/360 esasına göre tam 90 gündür; böylece τ = 0,25 olur. Bütün oranlar yıllık basit faizdir ve rakamlar varsayımsaldır. Ayrıca aynı anapara ve tarihlerle alınmış gerçek bir kredi vardır; ilk aşamada maliyeti marjsız L kabul edilir. FRA bu 10 milyon avroyu şirkete vermez. Kredi anaparası ayrıca geri ödenecektir; aşağıdaki karşılaştırma faizle ilgili maliyetleri inceler. Ücretler, vergiler, teminat finansmanı ve temerrüt temel modelin dışındadır.
Dönem sonunda ifade edilen faiz farkı D = N(L − K)τ olur. Bu sözleşmenin başlangıç ödemesi C = N(L − K)τ / (1 + Lτ) şeklindedir. Sabit faiz ödeyen şirket açısından pozitif C tahsilat, negatif C ödeme demektir. İki tarihi bağlayan kontrol C(1 + Lτ) = D eşitliğidir.
| Yıllık referans faiz L | Dönem sonundaki faiz farkı (€) | Dönem başındaki net FRA ödemesi (€) | Ayrı kredinin L üzerinden faizi (€) |
|---|---|---|---|
| %2 | -50.000,00 | -49.751,24 | 50.000,00 |
| %4 | 0,00 | 0,00 | 100.000,00 |
| %6 | 50.000,00 | 49.261,08 | 150.000,00 |
L = %6 iken ayrı kredinin faizi 150.000 €, D ise 50.000 €’dur. Başlangıç tahsilatı 50.000 / 1,015 = 49.261,083743… € olarak hesaplanır. L = %2 olduğunda D = −50.000 € ve C = −49.751,243781… € olur. Her iki faiz de %4’ten iki yüzde puan uzaktadır; buna rağmen başlangıç tutarlarının mutlak değerleri eşit değildir. Çünkü iskonto paydasında farklı L oranları kullanılır.
Dönem sonundaki 50.000 €, ilk tahsilattan sonra aynı FRA kapsamında tekrar alınacak bir ödeme değildir. Aynı farkın başka tarihteki ifadesidir. Daha düşük başlangıç tahsilatı da karşı tarafın kestiği komisyon sayılmaz. Farkı dönem sonunda ödeyen başka bir sözleşme, başka bir nakit takvimi oluşturur; ekonomik karşılaştırma ortak tarihte yapılmalıdır. Ara hesaplarda tam hassasiyet korunur, gösterilen tutarlar en son ayrı ayrı sente yuvarlanır.
“%4’ü sabitledim, öyleyse iskonto oranı da %4 olmalı” yaklaşımı bu sözleşmede yanlış tutar üretir. L = %6 iken paydayı 1 + %4 × 0,25 yapmak, tahsilatı 49.504,95 € gösterir; doğru sözleşme tutarından 243,87 € fazladır. Pay, değişken ve sabit faiz farkını ölçer. Payda ise bu farkı dönem başına taşıyan, önceden kararlaştırılmış mekanizmayı uygular.
Bu sonuç, bütün türev değerlemelerinde iskonto oranının mutlaka L olacağı anlamına gelmez. Faiz tespitinden önceki piyasa değeri, teminatla ilişkili iskonto eğrisi ve kesinleşen sözleşme ödemesi farklı sorulardır. Başka bir işlem farklı tanımlar veya dönem sonu ödemesi içeriyorsa o işlemin nakit akışı kurulmalıdır.
Ayrıca K, L’nin gelecekte kesin olarak %4 çıkacağına dair tahmin değildir. Fiyatlardan türeyen oran ile beklenti arasındaki fark, getiri eğrisinin ima ettiği yeniden yatırım eşiği üzerinden incelenebilir. Burada daha dar bir karar ele alınıyor: L bilindikten sonra ödenecek tutar, ödeme tarihi ve ayrı kredinin faiz yükü gerçekten eşleşiyor mu?
L = %6, kredi anaparası 10 milyon € ve faiz yükü 150.000 € olarak kalsın. R, şirketin FRA tahsilatını aynı 90 gün için değerlendirebildiği yıllık basit faiz olsun. Dönem sonundaki para C(1 + Rτ), net faiz maliyeti de 150.000 − C(1 + Rτ) olur.
| Yıllık yeniden yatırım faizi R | FRA tahsilatının dönem sonu tutarı (€) | Dönem sonu net faiz maliyeti (€) | 100.000 € üzerindeki fark (€) |
|---|---|---|---|
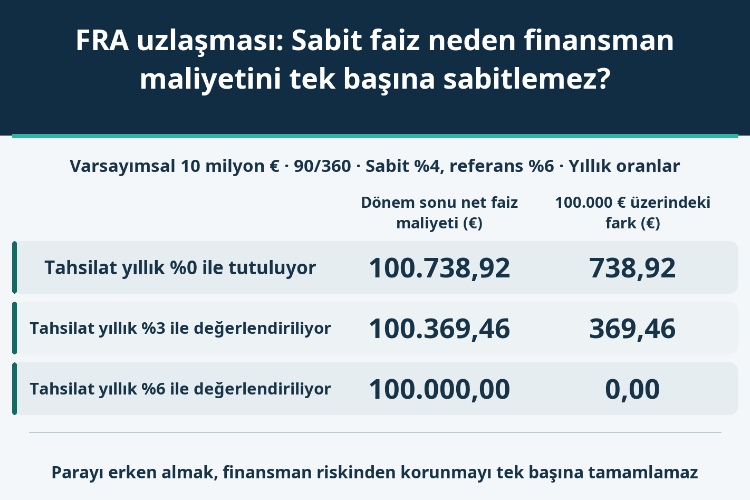
| %0 | 49.261,08 | 100.738,92 | 738,92 |
| %3 | 49.630,54 | 100.369,46 | 369,46 |
| %6 | 50.000,00 | 100.000,00 | 0,00 |
Üç satır peş peşe yapılan yatırımlar değil, birbirinden bağımsız seçeneklerdir. R = %6 iken tahsilat tam 50.000 €’ya ulaşır ve maliyet 100.000 € kalır. R = %3 iken yalnızca 49.630,54 € elde edilir; net maliyet 100.369,46 € olur. Paranın faizsiz tutulması hedefin üzerinde 738,92 € bırakır. %0, %3 ve %6 yıllık oranlardır; 90 günde bütünüyle kazanılan getiri oranları değildir.
Başlangıç tahsilatını dönem sonu faizinden doğrudan çıkarmak, paranın getirisi olmadığı seçeneği hesaplar. Her durumda eksiksiz korunma sağlandığını göstermez. Şirket tahsilatı başka borcunu azaltmak için kullanabilir; o zaman yarar gerçekten önlenen borçlanma maliyetinden, ilgili tarihlerden ve erken ödeme kısıtlarından hesaplanır. FRA formülündeki L, aynı orandan mevduat veya yatırım yapılabileceğinin kanıtı değildir.
L = %2 olduğunda ana kredinin faizi 50.000 €’ya düşer, fakat FRA başlangıçta 49.751,24 € ödeme gerektirir. Ana kredi 10 milyon € olarak korunsun ve FRA ödemesi için ayrı kaynak sağlansın. Bu ek borç yıllık %2 ile aynı 90 gün kullanılabiliyorsa dönem sonu geri ödemesi tam 50.000 € olur. Ana kredi faiziyle birlikte toplam 100.000 €’ya ulaşılır.
Ek finansmanın yıllık maliyeti %3 ise geri ödeme 50.124,38 € ve birleşik maliyet 100.124,38 € olur. 124,38 € fark, uzlaşma ödemesini finanse etmekte kullanılan oranla referansın uyuşmamasından doğar. Bu geri ödemenin içindeki anapara FRA’yı ödemek için alınan paradır; ana kredinin 10 milyon avroluk anaparası ikinci kez sayılmıyor.
Mevcut nakit kullanılması da başka bir getiriden vazgeçilmesine yol açabilir, ancak fırsat maliyeti için uygulanabilir alternatif açıkça belirtilmelidir. Daha önemlisi, dönem sonunda daha az faiz ödenecek olması bugün nakit sağlamaz. Kullanılabilir limit, paranın zamanında çekilebilmesi ve ödeme kesim saati korunmanın uygulanma koşullarıdır.
Yeniden L = %6 olsun; bu kez kredi faizi L’nin bir yüzde puan üzerinde olsun. Faiz yükü 175.000 € olur. FRA değişmez ve tahsilat %6’dan değerlendirilse bile dönem sonunda yalnızca 50.000 € sağlar. Net maliyet 125.000 €’dur. Kalan 25.000 €, 10 milyon € üzerinde çeyrek yıl boyunca ödenen bir yüzde puanlık kredi marjıdır.
Kredi marjını s, FRA nakdine uygulanan oranı r ile gösterelim. C pozitifse r erişilebilir yeniden yatırım oranı, negatifse ödeme finansmanının oranıdır. Tarihlerin ve gün esasının eşleştiği modelde net maliyet − NKτ = Nsτ + C(L − r)τ olur. Bu işaretli nakit eşitliği kredi marjını ve başlangıç parasının değerlendirilmesinden kalan farkı ayırır; piyasa değerleme modeli değildir.
Kredide olup FRA’da bulunmayan faiz tabanı, farklı referanslar, eşit olmayan tutarlar veya tatil nedeniyle farklılaşan tarihler de artık risk bırakabilir. Formül 1 + Lτ değerinin pozitif olmasını gerektirir; negatif faizlere örtülü sıfır tabanı getirmez. Karşı tarafın ödememesi, nakdin gecikmesi ve teminat maliyeti model dışındadır. Bunlar şirketin kendi kredi marjıyla aynı risk değildir.
FRA, faiz farkının nasıl ödeneceğini belirler. Bu farkın kredi maliyetine etkisini kanıtlamak için ikinci bir hesap gerekir: erken tahsil edilen veya ödenen para, kredi faizi ödenene kadar hangi maliyetle taşınmıştır?

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


