


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki









Ödünç gelirinin %80’ini fonda tutmak, yatırımcıya %80 getiri sağlamaz. Fiilen ödünç verilen tutarı ve maliyetleri net gelire bağlayın; 15 baz puanlık ek fon giderini karşılamak için gereken kullanım oranını hesaplayın.
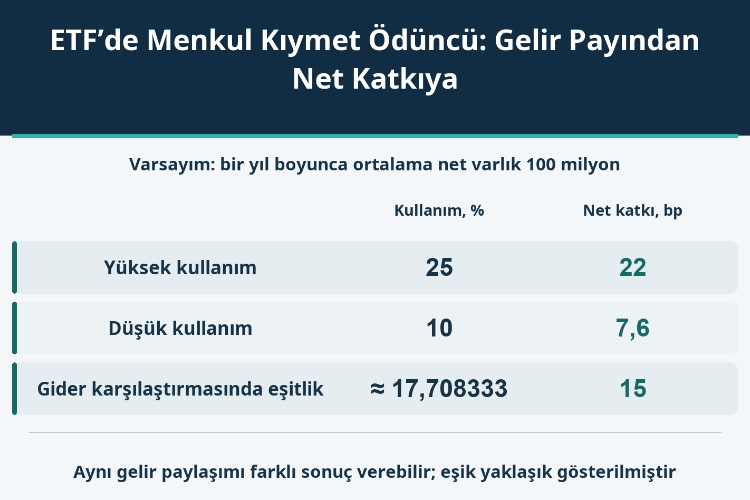
Bir ETF, menkul kıymet ödüncünden elde edilen gelirin %80’inin fonda kaldığını söylüyorsa yatırımcının kazancı henüz belli değildir. Gelirin ne büyüklükte oluştuğu da önemlidir. Aşağıdaki modelde aynı paylaşım, kullanım oranı %25 iken yıllık 220 bin, %10 iken yalnızca 76 bin net gelir üretir. Ortalama net varlığı 100 milyon olan fon için bunlar 22 ve 7,6 baz puandır; %80 yatırım getirisi değildir.
Ölçülmesi gereken, ödünç verme maliyetlerinden sonra fonda kalan tutarın fonun net varlıklarına oranıdır. Gelir paylaşımı bu hesabın bir girdisidir. Ne kadar menkul kıymetin gerçekten ödünç alındığını, hangi ücretin kazanıldığını veya teminat düzeninin ne tür kayıplara yol açabileceğini tek başına açıklamaz.
Buradaki bakış açısı, portföyündeki menkul kıymetleri ödünç veren ETF’nin yatırımcısına aittir. Ödünç alanın açığa satış kazancı, ETF payının piyasa getirisi ve fonun ödünç geliri üç ayrı hesaptır. Belirli bir hisseyi ödünç almak için ödenen yüksek yıllık oran, ETF’ye yatırılan her birime uygulanacak bir getiri değildir.
Fon belgeleri, ödünç verme yetkisini, aracının görevini, kabul edilen teminatı ve hizmet ücretlerini açıklamalıdır. İlgili ABD fon açıklamalarında brüt gelir, aracının payı, diğer maliyetler ve net gelir ayrı izlenir. Bu çerçeve her ülkenin veya sözleşmenin aynı olduğu anlamına gelmez. Nakit teminatın yatırıma yönlendirilmesi varsa paylaşımın dayandığı gelir tabanı da farklılaşabilir.
Bu nedenle brütten nete uzlaşan bir hesap gerekir. Zaten aracı payı düşülmüş net rakamdan aynı payı tekrar çıkarmak geliri düşük gösterir. Yalnızca brüt rakamı, maliyetleri kontrol etmeden yatırımcı yararı saymak ise yüksek gösterir. Paylaşımın içinde yer alan bir hizmetin belgede ayrıca anılması, onun ikinci kez tahsil edilen maliyet olduğunu kanıtlamaz.
Örnekteki bütün tutarlar aynı varsayımsal para birimindedir; gerçek bir ETF’yi temsil etmez. Yıllık ortalama net varlık 100 milyon, ödünce uygun menkul kıymetlerin ortalama piyasa değeri 80 milyondur. Kullanım oranını, ortalama fiilen ödünç verilen tutarın uygun menkul kıymetlere oranı olarak tanımlıyoruz. Payda toplam net varlık değildir. Dolayısıyla %25 kullanım 25 milyon değil, 20 milyon ödünç demektir.
İlk modelde teminat nakit değildir. Yıllık ödünç ücreti tam bir yıl boyunca sabit %1,5’tir. Aracı brüt gelirin %20’sini, fon %80’ini alır. Ayrıca bu paylaşıma dahil olmayan yıllık 20 bin maliyet vardır. Nakit teminat yatırım geliri, ödünç alana yapılan geri ödeme niteliğindeki faiz, temerrüt, vergi veya başka gelir ve gider yoktur.
Brüt gelir 20 milyon × %1,5 = 300 bindir. Aracının 60 bin payı ve ayrı 20 bin maliyet düşünce fonda 220 bin kalır. Ortalama net varlığa bölündüğünde %0,22, yani 22 baz puan elde edilir. %80 gelir paylaşımını, 22 baz puan ise fon varlıklarına katkıyı ifade eder. İki oran aynı paydayı kullanmaz.
| Kullanım oranı | Ortalama ödünç tutarı, milyon | Brüt gelir, bin | Aracı payı, bin | Ayrı maliyet, bin | Net gelir, bin | Net varlığa katkı, bp |
|---|---|---|---|---|---|---|
| %25 | 20 | 300 | 60 | 20 | 220 | 22 |
| %10 | 8 | 120 | 24 | 20 | 76 | 7,6 |
| 17/96 ≈ %17,708333 | 85/6 ≈ 14,166667 | 212,5 | 42,5 | 20 | 150 | 15 |
Kullanım %10’a inerse ortalama ödünç tutarı sekiz milyon olur. Brüt gelir 120 bine, aracı payı 24 bine düşer; ayrı maliyet 20 binde kalır. Net 76 bin, fon varlığının 7,6 baz puanıdır. Kullanım %60 azalırken net gelir daha fazla düşer, çünkü maliyetin bir bölümü sabittir. Paylaşım oranının değişmemesi sonucu korumaz.
H fonunun yıllık gideri 25, J fonununki on baz puan olsun; J ödünç vermesin. Mekanizmayı ayırmak için iki fonun net varlığı, dayanak varlık performansı, vergileri ve diğer sürtünmeleri aynı kabul edilsin. H’nin 25 baz puanlık gideri, yukarıda zaten düşülmüş ödünce özgü aracı ve ayrı maliyetleri açıkça dışlar. Aksi halde aynı kalemler iki kez düşülür.
%25 kullanımda H’nin 22 baz puan net katkısı, 25 baz puan giderden sonra üç baz puanlık etki bırakır. J’ye göre yedi baz puan daha iyidir. %10 kullanımda ise H’de kalan olumsuz etki 17,4 baz puana çıkar; J’den 7,4 baz puan daha kötüdür. Açıklanan gider ve gelir paylaşımı değişmeden karşılaştırma tersine döner. Bu, gerçek ürün sıralaması değil, diğer koşulları sabit tutan bir modeldir.
| Bağımsız senaryo | H gideri, bp | Net ödünç katkısı, bp | H kalan gider etkisi, bp | J gider etkisi, bp | H avantajı, bp |
|---|---|---|---|---|---|
| %25 kullanım | 25 | 22 | 3 | 10 | 7 |
| %10 kullanım | 25 | 7,6 | 17,4 | 10 | −7,4 |
| 17/96 kullanım, yaklaşık %17,708333 | 25 | 15 | 10 | 10 | 0 |
Ödünce uygun değer E, kullanım u, yıllık ücret f, fon payı s ve ayrı maliyet C ise net gelir I = E × u × f × s − C olur. Para birimi cinsinden bu örnek I = 960.000u − 20.000 biçimine iner. Gider farkı olan 15 baz puanı karşılamak için en az 150 bin net gelir gerekir. Böylece u ≥ 170.000/960.000 = 17/96, yaklaşık %17,708333 bulunur.
Eşik satırındaki tutarlar yuvarlanmış yüzdeyle değil, kesin kesirle hesaplanır. Eşitlikte gider karşılaştırması yalnızca başa baştır; daha yüksek kullanım bu varsayımlar altında avantaj yaratır. Ödünç faaliyetinin kendi net gelirini sıfıra getiren eşik ise farklıdır: 1/48, yaklaşık %2,083333. Bir miktar gelir elde etmek ile daha ucuz fonun gider avantajını kapatmak aynı test değildir.
İlk hata, %1,5’i fiilen ödünç verilen tutar yerine fonun 100 milyonunun tamamına uygulamaktır. İkincisi, 220 bini 20 milyonluk ödünç tutarına bölüp %1,1 sonucunu tüm ETF’nin getirisine katkı diye sunmaktır. Bu oran ödünç portföyünü anlatır; yatırımcının genel gider karşılaştırması için payda 100 milyon ortalama net varlıktır.
Üçüncü hata yıllık geliri sadece yıl sonu net varlığına bölmektir. Büyük katılma payı ihraçları veya geri alımlar son bakiyeyi yılın geneli için temsil gücü düşük hale getirebilir. Dönem ve ortalamalar eşleştirilmelidir. Kesin getiri ayrıştırması ayrıca nakit akışlarının tarihini ve ağırlığını gerektirir; yıllık gelir/ortalama varlık oranı her zaman tam bir performans atfı değildir. Modelde sabit taban kullanılması bu sorunu bilerek dışarıda bırakır.
Gerçekte ödünç tutarı ile ücret birlikte değişebilir. Büyük tutarın düşük ücretle, küçük tutarın yüksek ücretle çalıştığı dönemlerin toplamını iki bağımsız ortalamayı çarparak bulamayabilirsiniz. Her dönem için tutar × ücret × yıl kesri hesaplanıp toplanmalıdır. Gelir paylaşımı kademeliyse, yıl sonu oranı tüm yıla uygulanmak yerine ilgili gelir ve dönemdeki kademe kullanılmalıdır.
Önceki tablolar nakit olmayan teminat içindi. Bağımsız bir örnekte 20 milyon menkul kıymet karşılığında %102 nakit teminat, yani 20,4 milyon alındığını varsayalım. Fonun net varlığı yine 100 milyondur. Nakit teminatın yatırımında %0,5 kayıp, 102 bin zarar veya fon net varlığının 10,2 baz puanı demektir. %102 evrensel bir yasal güvence düzeyi değil, bu örneğin girdisidir.
Zararın fon tarafından üstlenildiğini ve kimsenin tazmin etmediğini düşünelim. Ödünç alan menkul kıymetleri zamanında geri verse de nakit yatırım kaybı ortadan kalkmaz. Teminatın geri verme yükümlülüğü vardır; yatırımcıya dağıtılabilecek ilave sermaye değildir. Ödünç alanın temerrüdünü karşılayan tazmin hükmü, nakit teminat yatırım zararını mutlaka kapsamaz. Gerçek kapsam sözleşmeden doğrulanmalıdır.
Bu 102 bini ilk modeldeki 220 binden düşüp fonun 118 bin kazandığını söylemek iki farklı düzeni birleştirir. Nakit teminat hesabında aynı dönemin yatırım geliri, ödünç alana ödemeler, yönetim maliyetleri ve zararları kendi içinde uzlaştırılmalıdır. Ayrı stres örneği riskin büyüklüğünü gösterir; hayalî bir birleşik ürün performansı oluşturmaz.
25 baz puandan 22’yi çıkarıp kalan gider etkisini üç baz puan göstermek, açık varsayımlara dayalı bir ayrıştırmadır. Sözleşmede yayımlanan gider oranını değiştirmez ve yatırımcının toplam getirisini anlatmaz. Piyasa fiyatı ile net varlık değeri farkı, alım satım giderleri, vergiler ve portföy uygulaması gibi unsurlar bu sınırlı hesabın dışındadır.
Ödünç geliri yayımlanan net varlık değerinde ve toplam getiride zaten varsa, tekrar eklemek yararı iki kez sayar. Bu gelirin genel sonuçtaki yerini görmek için ETF izleme farkı ile izleme hatasını ayırmak gerekir: biri net getiriyi endeksle karşılaştırır, diğeri sapmaların değişkenliğini ölçer. Ödünç gelirinin rolü bunların yerine geçmek değil, olası bir bileşeni açıklamaktır.
Geçmişteki 22 baz puan gelecek yıl için taahhüt değildir. Uygun varlıklar, ödünç talebi, ücret, geri çağırmalar, paylaşım ve giderler değişebilir. Talep düşerken gelirden daha büyük pay almak bile daha az net para bırakabilir. Sağlam sonuç, avantajı destekleyen koşulları ve bu avantajı bozacak değişimleri belirtir.
Doğru soru, %80 pay almanın iyi görünüp görünmediği değildir. Fonda kaç baz puan kaldığı ve koşullar ne kadar kötüleşirse öne sürülen gider avantajının kaybolacağıdır.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


