


- USDX
- XAUUSD
- XAGUSD
- WTI


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki










Kuponun yeniden belirlenmesi bütün fiyat risklerini gidermez. İlk ödemenin sabit kaldığı dört senaryoyla referans faiz ve iskonto marjını ayırın; üç aylık satış örneği üzerinden gerçek getiriyi hesaplayın.
Faizler yükseldiğinde değişken faizli tahvilin kuponu artabilir. Ancak bu artışın hangi ödemeden başlayacağı ve yeni alıcının tahvili taşımak için ne kadar ek getiri isteyeceği ayrı konulardır. Fiyat kaybının nedenini bulmak için bu iki sorunun cevabını birlikte okumak gerekir.
Tahvil düzenli faiz ödediği hâlde yatırımcı satışta zarar edebilir. Bunun için o gün temerrüt yaşanması gerekmez; piyasanın risk karşılığı istediği marjın yükselmesi veya ilk kuponun eski koşullarla sabitlenmiş olması yeterli olabilir. Değişken faiz, borcun bütün risklerini kendiliğinden ortadan kaldıran bir özellik değildir.
Önce sözleşmedeki takvimi açın: faizin gözlendiği ya da yeniden belirlendiği tarih, kuponun ödendiği tarih ve nihai vade farklıdır. Üç ayda bir kupon ödenmesi, faizin yalnızca üç ayda bir güncellendiği anlamına gelmez.
ABD Hazinesi’nin değişken faizli tahvilleri iki yıl vadelidir ve üç ayda bir ödeme yapar. Buna karşılık referans endeks, en son 13 haftalık Hazine bonosu ihalesinde kabul edilen en yüksek iskonto oranı esas alınarak her hafta güncellenir; sözleşmedeki sabit marj değişmez. Bu örnek takvim farkını gösterir. Bir şirket tahvili başka kurallara tabi olabilir ve Hazine borcuyla aynı kredi özelliklerini taşımaz.
Kuponun dönem başında belirlenmesiyle, dönem içindeki gecelik faizlerin bileşik olarak hesaplanıp tutarın dönem sonunda ortaya çıkması da aynı değildir. Gözlem döneminin kaydırılması, önceki günlerin oranlarının kullanıldığı lookback uygulaması ve ödeme için ek süre tanınması sonucu etkiler. ARRC’nin SOFR belgeleri bu farkları açıklamaktadır. Yalnızca “üç aylık kupon” bilgisiyle tutarı yeniden hesaplamak veya riski üç aylık mevduata eşitlemek mümkün değildir.
Basit bir değişken kupon, referans faiz ile sözleşmede sabitlenen ek marjın toplamıdır. Referans %4 ve ek marj 1 yüzde puanı olduğunda yıllık kupon oranı %5’tir. Bu bir puan, ihraççının sözleşmeye dayalı ödeme yükümlülüğünün parçasıdır.
Piyasanın talep ettiği marj, belirli varsayımlarla yapılan değerlemede kullanılan ek getiridir; iskonto marjı olarak da anılır. Alıcılar daha yüksek karşılık istediğinde bu marj artabilir. Fakat artış, sözleşmedeki ek marjı yeniden yazmaz. Aynı nakit akışını daha yüksek getiride almak isteyen yatırımcı daha düşük fiyat teklif eder.
Bu nedenle tahvilin referans getirisi ile kredi marjını birbirinden ayırmak gerekir. İhraççının ödeme gücüne ilişkin değerlendirmeler, likidite ve piyasa koşulları talep edilen marjı değiştirebilir. Marjdan doğrudan istatistiksel bir temerrüt olasılığı çıkarılamaz. Para birimi, alacakların sırası, opsiyonlar ve değerleme yöntemi uyumlu değilse iki tahvilin marjını karşılaştırmak da yanıltıcı olabilir.
Nominal değeri 100 olan varsayımsal bir şirket tahvilinin vadesine iki yıl ve sekiz üç aylık ödeme kaldığını düşünün. Her faiz dönemi 90 gündür ve hesapta 360 günlük yıl kullanılır. Oran dönem başında belirlenir, ödeme dönem sonunda yapılır. Referans %4, sözleşme marjı %1 olduğundan üç aylık kupon 1,25 olur.
Değerleme anını, önceki kuponun ödenmesinin ve yeni kuponun belirlenmesinin hemen sonrası olarak seçiyoruz. İşlemiş faiz sıfırdır; sıradaki 1,25 tutarındaki ödeme artık bellidir. Bundan sonra oluşan ani bir faiz değişikliği bu ilk tutarı geriye dönük değiştirmez. Yeni koşullar yalnızca ikinci ile sekizinci ödemeler arasındaki projeksiyona girer.
Her senaryoda gelecekteki referans faiz ve talep edilen marjın sabit kaldığını varsayıyoruz. İkisinin toplamı, üç ayda bir bileşik hesaplanan nominal yıllık iskonto oranıdır. İhraççının erken itfa opsiyonu, kuponda üst veya alt sınır, anaparanın kısmen geri ödenmesi, vergi, masraf, kur hareketi ve ani temerrüt olayı modele dahil değildir. Bu koşullar duyarlılığı ölçmek içindir; bir piyasa kotasyonu ya da faiz tahmini değildir.
Fiyat için her kuponu [1 + (referans faiz + talep edilen marj)/4] ifadesinin ilgili ödeme sayısı kadar kuvvetine böler, sekiz dönem iskonto edilmiş 100 anaparayı ekleriz. Talep edilen marj da %1 ise bütün kuponlar 1,25 ve fiyat 100’dür. Nominale eşitlik, bu uyumlu koşulların sonucudur; her değişken faizli tahvili istenen anda 100’den satma güvencesi değildir.
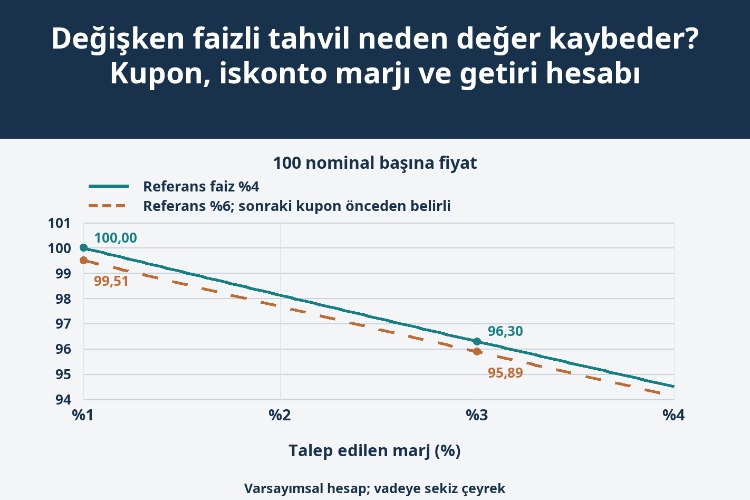
Önce yalnızca referansı, ilk kupon belirlendikten hemen sonra %4’ten %6’ya yükseltelim; talep edilen marj %1 kalsın. İlk ödeme 1,25’tir, izleyen yedi ödeme ise 1,75 olarak hesaplanır. Yıllık %7 ile iskonto edildiğinde fiyat 99,5086 çıkar. Küçük fiyat kaybı, daha yüksek faizden yararlanmak için beklenen dönemi yansıtır.
Bu koşullar değişmezse sonraki ödeme ve faiz belirlemesinin hemen ardından fiyat 100 olur. Dolayısıyla bugünkü değer 101,25/1,0175 = 99,5086 şeklinde de bulunabilir. Kısa hesap, iki marjın eşit ve yapının basitleştirilmiş olmasına dayanır; ihraççının üç ay sonra nominalden geri alma taahhüdü anlamına gelmez.
İkinci deneyde referansı %4’te tutup talep edilen marjı %1’den %3’e çıkaralım. Sekiz kuponun tamamı 1,25 olarak kalır. Buna karşılık yıllık iskonto %7, üç aylık iskonto %1,75 olur ve fiyat 96,2975’e iner; nominale göre yaklaşık %3,70 kayıp vardır. Referans değişmediği sürece bir sonraki faiz belirleme tarihi, piyasanın istediği ek iki puanı kupona eklemeyecektir.
| Hesaplama senaryosu | Referans faiz | Talep edilen marj | Sonraki kupon | İzleyen üç aylık kuponlar | 100 nominal başına fiyat |
|---|---|---|---|---|---|
| Başlangıç koşulları | %4 | %1 | 1,25 | 1,25 | 100,0000 |
| Talep edilen marj artıyor | %4 | %3 | 1,25 | 1,25 | 96,2975 |
| Referans faiz artıyor | %6 | %1 | 1,25 | 1,75 | 99,5086 |
| İkisi birlikte artıyor | %6 | %3 | 1,25 | 1,75 | 95,8874 |
İki değişim birlikte yaşanırsa, yani referans %6 ve talep edilen marj %3 olursa, yıllık iskonto %9’a çıkar. İlk kupon yine 1,25, sonrakiler 1,75’tir; fiyat 95,8874 olur. İlk kuponu da yanlışlıkla 1,75’e yükseltmek 96,3764 sonucunu üretir. Bu hata, her 100 nominal için değeri yaklaşık 0,489 fazla gösterir.
Grafik, %4 ve %6 referans varsayımlarında talep edilen marjı %1 ile %4 arasında değiştirirken önceden belirlenmiş ilk kuponu korur. Geçmiş piyasa fiyatlarını göstermez. Gerçek bir değerlemede uygun nakit akışı tahmin ve iskonto eğrileri, gün sayım esasları ve takas tarihi gerekir. Modelde ani temerrüt bulunmaması da marjın sabit kalacağı veya içindeki temerrüt bileşeninin ayrı olarak bilindiği anlamına gelmez.
Şimdi aynı anda ölçülen şoklar yerine zaman içinde gerçekleşen ayrı bir yatırımı ele alalım. Başlangıçtaki tahvil 100’e alınsın ve referans %4’te kalsın. İlk 1,25 kupon tahsil edildikten sonra talep edilen marj %3’e yükselsin ve yatırımcı satış yapsın. Vadeye artık sekiz değil, yedi çeyrek kaldığı için çıkış fiyatı 96,7327’dir.
Üç aylık toplam getiri (96,7327 + 1,25 − 100)/100, vergi ve masraf öncesinde yaklaşık eksi %2,02 olur. Kupon geliri fiyat zararını azaltmıştır, ancak kapatmamıştır. Yıllık %5 kupon oranını yatırımın getirisi olarak sunmak hem elde tutma süresini hem de satıştaki kaybı gözden kaçırır.
Kupon tarihleri arasında alım satım yapıldığında, işlemiş faizi içeren tam fiyatlar kullanılmalı ve yalnızca gerçekten tahsil edilmiş kuponlar ayrıca eklenmelidir. Yatırımcının kendi para birimindeki sonuç kurdan da etkilenir. Tek tahvili vadeye kadar tutmak ara satış ihtiyacını değiştirir; 100 anaparanın geri alınması ihraççının yükümlülüklerini yerine getirmesine ve sözleşmeye bağlıdır. Nominalin üzerinde alım yapmanın maliyeti ortadan kalkmaz. Sürekli pozisyon yenileyen bir fonun tüm portföyü için tek tahvildeki gibi ortak bir geri ödeme tarihi de yoktur.
Referans faize sınırlı duyarlılık beklentisi; faiz belirleme kuralları açık olduğunda, talep edilen marj istikrarlı kaldığında, yeterli işlem likiditesi bulunduğunda ve kur riski kontrol edildiğinde daha sağlamdır. Marjın genişlemesi, yüksek primle alım, güncelliğini yitirmiş kotasyonlar veya ihtiyaç anında uygun satış olanağının bulunmaması bu değerlendirmeyi zayıflatır.
Kupon faizinin üst sınırı, referans yükseldiğinde gelirin artışını kısıtlar; alt sınır ise düşüşe verilen tepkiyi değiştirir. İhraççının erken itfa hakkı yüksek gelir dönemini kısaltabilir. Alacağın diğer borçlara göre daha alt sırada yer alması veya sermaye araçlarına özgü hükümler, yatırımcının haklarını değiştirir. Önce sabit sonra değişken faiz uygulayan bir ürün iki aşamasıyla incelenmelidir.
Ayrıca fiyatın istikrarlı kalması, gelirin istikrarlı kalmasıyla aynı hedef değildir. Referans faizin düşmesi, fiyat nominale yakın seyrederken gelecekteki kuponları azaltabilir. Bu nedenle nakit ihtiyacının zamanı ve beklenen gelir, yalnızca “değişken faiz” etiketine bakılarak değerlendirilmemelidir.
Değişken kuponun faydası, sözleşmenin gerçekten güncellediği nakit akışında görülür. Geri kalan riskleri değerlendirmek için aynı akışın piyasada hangi getiri talebiyle ve hangi fiyattan el değiştirdiğine bakmak gerekir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


