


- WTI
- XAUUSD
- XAGUSD
- USDX


Teklifler
Analiz
Kullanıcı
7/24
Ekonomik Takvim
Eğitim
Veri
- İsimler
- En Yeni
- Önceki









Risk dönüşümü iki Delta noktasındaki zımni volatiliteyi karşılaştırır; aynı korumanın nakit bedelini vermez. Üç varsayımsal kesit ve sabit kullanım fiyatlı ayrı bir deney, başa baş volatilite değişmezken aşağı yönlü kanadın nasıl değişebildiğini gösteriyor.
Başa baş opsiyonun zımni volatilitesi yüzde 20'de kalırken aşağı yönlü kanadın volatilitesi yükselebilir. 25 Delta risk dönüşümü bu göreli değişimi görmeye yardımcı olur. Ancak aynı portföy için aynı korumayı satın almanın kaç dolar pahalandığını tek başına söylemez. Bunun nedeni yalnızca fiyatlama yöntemleri değildir: Delta sabit tutulduğunda kotasyonun temsil ettiği kullanım fiyatı da yer değiştirebilir.
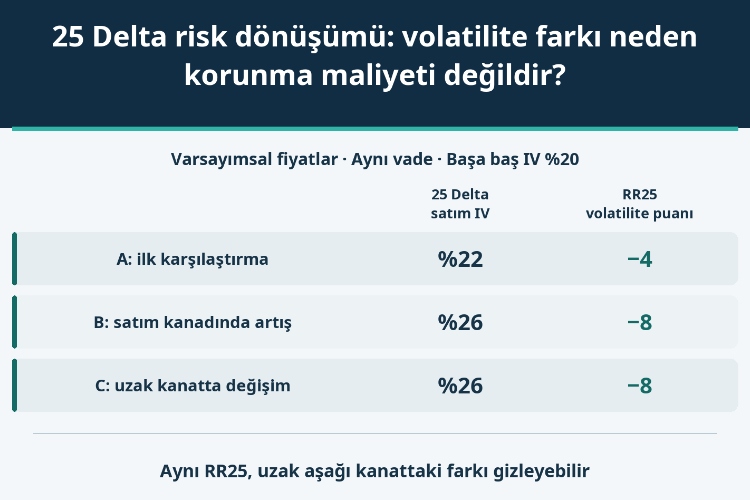
Burada RR25, aynı vadeli 25 Delta alım opsiyonunun zımni volatilitesinden 25 Delta satım opsiyonunun zımni volatilitesinin çıkarılmasıdır. Alım tarafında yüzde 18, satım tarafında yüzde 22 varsa RR25 −4 volatilite yüzde puanıdır. Bu sayı dayanak fiyatının yüzde 4 düşeceği, düşüş olasılığının yüzde 4 olduğu veya iki prim arasında dört dolar bulunduğu anlamına gelmez.
Bazı veri ekranları çıkarma yönünü ters kullanır ya da mutlak farkı gösterir. İşaretleri karşılaştırmadan önce tanımlar eşleştirilmelidir. Aynı tanım altında bile daha negatif RR; satım volatilitesinin yükselmesinden, alım volatilitesinin düşmesinden veya ikisinin birlikte değişmesinden doğabilir. Fark tek başına korunma talebinde sıçramayı kanıtlamaz. Arz, aracıların pozisyonları ve risk primi de kotasyonları etkileyebilir.
A, B ve C gerçek piyasanın art arda gözlemleri değil, karşılaştırılabilir üç varsayımsal kesittir. Avrupa tipi opsiyonların vadesine 0,25 yıl kalmıştır. Spot ve forward fiyatı 100 dolar, faiz ve temettü oranları sıfırdır. Her opsiyon bir birim dayanağa karşılık gelir; primler birim başına dolardır. Başa baş, kullanım fiyatı 100 demektir; 50 Delta olarak tanımlanmamıştır. Yıl kesri de kendiliğinden belirli bir 90 gün hesabı anlamına gelmez.
| Durum | Başa baş zımni volatilite | 25 Delta satım IV | 25 Delta alım IV | RR25: volatilite puanı | 10 Delta satım IV |
|---|---|---|---|---|---|
| A | %20 | %22 | %18 | −4 | %26 |
| B | %20 | %26 | %18 | −8 | %32 |
| C | %20 | %26 | %18 | −8 | %36 |
A ile B karşılaştırıldığında 25 Delta alım volatilitesi yüzde 18'de sabittir. Satım volatilitesi yüzde 22'den yüzde 26'ya çıktığı için RR25 −4'ten −8 puana iner. Değişimin satım ayağından geldiğini söyleyebilmemizin nedeni, örnekte alım ayağını özellikle sabit tutmamızdır.
B ve C'nin başa baş volatilitesi ile RR25'i aynıdır; fakat 10 Delta satımlarının volatilitesi yüzde 32 ve yüzde 36'dır. Üç durumda da 10 Delta alım volatilitesi yüzde 19 olduğundan RR10 sırasıyla −7, −13 ve −17 puandır. İki nokta bütün volatilite gülümsemesini tarif etmez. Gösterilen sınırlı noktalar fiyat sınırları ve dışbükeylik bakımından kontrol edilmiştir; bu, bütün kullanım fiyatlarını ve vadeleri kapsayan eksiksiz bir yüzey kurulduğu anlamına gelmez.
Delta, dayanak fiyatındaki küçük bir değişime karşı opsiyon fiyatının hassasiyetidir. Bu örnekte prim düzeltmesi yapılmamış standart model Delta'sı kullanılır; hassasiyet hesaplanırken ilgili noktanın volatilitesi sabit tutulur. 25 Delta alım opsiyonunun Delta'sı +0,25, satım opsiyonunun Delta'sı −0,25'tir. Gülümsemenin piyasa hareketine nasıl tepki verdiği bu tek hassasiyetin içinde değildir.
Sıfır faiz koşulunda Delta'yı sabitlemek d1'i sabitler. Kullanım fiyatı ise K = 100 × exp(0,5 × σ² × T − d1 × σ × √T) olur. Bu nedenle σ değiştiğinde aynı Delta genellikle farklı K verir. İkinci tablonun ilk iki satırı A ve B'nin hareket eden 25 Delta satım noktalarıdır. Son iki satır, kullanım fiyatı 95'te tutulan ayrı bir deneydir; A ve B'den ara değer hesaplanarak türetilmiş fiyatlar değildir.
| Satım opsiyonu karşılaştırması | IV | Kullanım fiyatı, USD | Prim, USD birim başına | Model Delta |
|---|---|---|---|---|
| A: değişken 25 Delta noktası | %22 | 93,412607 | 1,735663 | −0,250000 |
| B: değişken 25 Delta noktası | %26 | 92,382403 | 2,072871 | −0,250000 |
| Ayrı deney: sabit kullanım 95 | %22 | 95,000000 | 2,232607 | −0,301078 |
| Ayrı deney: sabit kullanım 95 | %26 | 95,000000 | 2,940688 | −0,322915 |
Satımın zımni volatilitesi yüzde 22'den yüzde 26'ya yükseldiğinde kullanım fiyatı 93,412607'den 92,382403'e geriler. Prim 1,735663 dolardan 2,072871 dolara yükselmiştir, fakat vade sonunda içsel değer doğuran sınır da değişmiştir. Bunları aynı korumanın iki fiyatı sayamayız. Bu sınır, vade öncesinde kullanım fiyatının üzerinde satım opsiyonunun hiç değer veya korunma etkisi taşımadığı anlamına gelmez.
Sabit kalan 25 Delta alımın kullanım fiyatı 106,689662'dir. Dolayısıyla eşit mutlak Delta, alım ve satım opsiyonlarının aynı kullanım fiyatına sahip olması da değildir.
Şimdi bağımsız olarak kullanım fiyatını 95'e sabitleyelim. Spot, vade, faiz ve dayanak birimini değiştirmeden bu satımın volatilitesini yüzde 22'den yüzde 26'ya çıkaralım. Model primi birim başına 2,232607 dolardan 2,940688 dolara yükselir; fark yaklaşık 0,708081 dolardır. Vade sonu ödeme koşulu aynı kaldığı için bu deney tek bir volatilite girdisinin etkisini ayırır.
İki Delta yaklaşık −0,301078 ve −0,322915'tir; hiçbirisi 25 Delta değildir. K=95 için kullanılan volatilite ayrıca varsayılmıştır. Başa baş kotasyonu ile RR25 bu noktayı tek başına belirlemez. Aradaki fiyatı tahmin etmek için ek kotasyonlar ve açıkça seçilmiş bir interpolasyon yöntemi gerekir.
Gerçek korunma bütçesinde opsiyonu almak için ödenecek satış kotasyonu, sözleşme çarpanı, ücretler, prim para birimi ve kullanım koşulları esas alınır. Model fiyatı veya alış ile satış kotasyonlarının ortalaması, o fiyattan işlem yapılabileceğini garanti etmez. Hareket eden iki Delta noktasını karşılaştırmak sözleşme düzeyindeki nakit hesabının yerine geçmez.
25 Delta satım, dayanağın vade sonunda kullanım fiyatının altında kalma olasılığının yüzde 25 olduğunu kanıtlamaz. Her noktanın kendi volatilitesiyle yapılan standart Black–Scholes hesabında alım Delta'sı N(d1), satım Delta'sı N(d1) − 1'dir. O noktanın model hesabında, opsiyonların vade sonunda içsel değere sahip olma olasılıkları N(d2) ve N(−d2) ile ifade edilir; d2 = d1 − σ√T ve N standart normal dağılımın birikimli fonksiyonudur.
Bu olasılıklar, her bir noktaya uygulanan ayrı model hesabına aittir. Bütün çarpıklık eğrisinden çıkarılmış ortak dağılımı veya gerçek piyasa tahminini oluşturmazlar. Bu iki yoruma geçmek ek varsayımlar gerektirir.
K=100 ve volatilite yüzde 20 iken alım Delta'sı yaklaşık 0,519939, satım Delta'sı −0,480061'dir. Bu örnekte başa baş bile tam 50 Delta değildir. Tarihler arasında spot, kalan vade ve faiz de değişebileceğinden Delta etiketi bir sözleşmenin kalıcı kimliği veya satış stratejisinin kazanç olasılığı olamaz.
Döviz opsiyonunda alım hakkının hangi para birimine yönelik olduğunu açıkça belirtmek gerekir. Döviz çiftini ters çevirmek yönü, birimleri ve kotasyon kurallarını değiştirir. Sabit 25 Delta sayısının yalnızca işaretini çevirmek yeterli dönüşüm değildir. Spot veya forward Delta, prim düzeltmesi ve başa baş tanımı da kaynaklar arasında aynı olmalıdır.
Risk dönüşümü ifadesi alım opsiyonu alıp satım opsiyonu satılan bir pozisyon için de kullanılır. Eşit dayanak birimiyle +0,25 Delta alımı satın almak ve −0,25 Delta satımı açığa satmak, başlangıçta +0,50 toplam Delta verir. Pozisyon kendiliğinden nötr değildir. Başlangıç net primi sıfır olacak şekilde kurulabilen bir paket de risksiz hale gelmez.
Bu durum aynı kullanım fiyatındaki alım ve satım opsiyonlarının paritesiyle çelişmez. Parite, eşleşen sözleşme koşullarında aynı kullanım fiyatının nakit fiyatlarını ilişkilendirir; RR farklı kullanım fiyatlarındaki zımni volatiliteyi karşılaştırır.
RR, iki tarafın göreli fiyatlamasını açıklamaya yarar. Belirli bir pozisyonun korunma bütçesine geçildiğinde analiz, hareketli Delta koordinatından ilgili ödemeyi sağlayan sözleşmeye dönmelidir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Hisse senetleri, döviz, emtialar, vadeli işlemler, tahviller, ETF'ler veya kripto gibi finansal varlıkların alım satımında kayıp riski ciddi miktarda olabilir. Brokerınıza yatırdığınız parayı tamamen kaybedebilirsiniz. Bu nedenle, koşullarınız ve finansal kaynaklarınız ışığında bu tür bir ticaretin sizin için uygun olup olmadığını dikkatle değerlendirmelisiniz.
Kendi kendinize durum tespiti yapmadan veya mali danışmanlarınıza danışmadan hiçbir yatırım yapmamalısınız. Mali durumunuzu ve yatırım ihtiyaçlarınızı bilmediğimiz için web içeriğimiz size uygun olmayabilir. Mali bilgilerimizin gecikmesi veya yanlışlık içermesi mümkündür; bu nedenle tüm işlemlerinizin ve yatırım kararlarınızın sorumluluğu tamamen size ait olacaktır. Kaybedilen sermayenizden şirket sorumlu olmayacaktır.
Web sitesinden izin almadan web sitesindeki grafikleri, metinleri veya ticari markaları kopyalamanıza izin verilmez. Bu web sitesinde yer alan içerik veya verilere ilişkin fikri mülkiyet hakları, sağlayıcılarına ve borsa tüccarlarına aittir.
Oturum Açılmadı
Daha fazla özelliğe erişmek için oturum açın


Giriş Yap
Kaydol


