


- WTI
- XAUUSD
- XAGUSD
- USDX


Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm









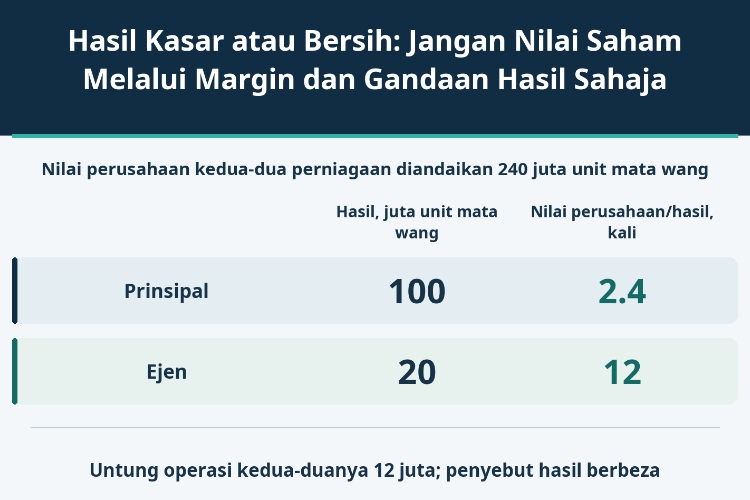
Margin untung kasar 100% boleh menghasilkan untung operasi yang sama dengan margin 20%. Bezakan peranan prinsipal dan ejen, tekanan nisbah fi serta perubahan campuran perniagaan sebelum membandingkan penilaian saham.
Gandaan nilai perusahaan kepada hasil sebanyak 2.4 kali kelihatan jauh lebih murah daripada 12 kali. Margin untung kasar 100% pula nampak lebih kukuh daripada 20%. Namun, kedua-dua tanggapan itu boleh tersasar jika satu perniagaan mengiktiraf keseluruhan jualan dan satu lagi hanya fi kerana mengatur urus niaga.
Dalam contoh ini, untung kasar kedua-duanya ialah 20 dan untung operasi masing-masing 12. Perbezaan ketara terletak pada hasil yang menjadi penyebut. Analisis yang berguna perlu memisahkan asas pengiktirafan hasil, kemampuan mengekalkan fi dan campuran perniagaan; ketiga-tiganya tidak membawa makna ekonomi yang sama.
Di bawah rangka IFRS 15, penilaian bermula dengan barang atau perkhidmatan tertentu yang dijanjikan kepada pelanggan. Prinsipal mengawal barang atau perkhidmatan tersebut sebelum dipindahkan kepada pelanggan. Ejen pula mengatur supaya pihak lain menyediakannya. Prinsipal mengiktiraf balasan berkaitan secara kasar, manakala ejen mengiktiraf fi atau komisen sendiri. Kaedah itu bukan pilihan untuk membesarkan hasil atau menaikkan margin mengikut kehendak syarikat.
Tanggungjawab utama memenuhi janji, risiko inventori dan budi bicara menetapkan harga boleh menyokong penilaian kawalan. Ia bukan ujian mudah berdasarkan bilangan kotak yang ditanda. Mengeluarkan invois atau menerima bayaran penuh pelanggan juga tidak menentukan keputusan secara bersendirian. Sebutan platform tidak mengatasi fakta kontrak, dan syarikat yang sama boleh memegang peranan berbeza bagi janji berbeza.
Pelabur patut membaca dasar hasil, kewajipan pelaksanaan dan nota pertimbangan penting secara bersama. Jika maklumat tidak mencukupi, perbandingan mungkin perlu dibiarkan terbuka. Menganggarkan bahagian pembekal lalu menolak semuanya daripada hasil tidak menggantikan bukti yang diperlukan untuk mengelaskan peranan.
Pertimbangkan dua perniagaan hipotesis dengan fakta kontrak berlainan yang menyokong klasifikasi masing-masing sebagai prinsipal dan ejen. Semua amaun dalam juta unit mata wang andaian yang sama, bagi tempoh pelaporan yang sama panjang. Nilai transaksi pelanggan akhir ialah 100 bagi kedua-duanya. Kos pembelian atau amaun yang perlu disalurkan kepada pembekal ialah 80, meninggalkan 20 sebelum belanja operasi lain sebanyak 8.
Untuk mengasingkan kesan penyebut, model ejen tidak memasukkan kos jualan tambahan. Cukai, bayaran balik, pembiayaan, perbezaan masa kutipan dan pembayaran serta kos lain diketepikan. Ini bukan satu kontrak yang boleh diberi dua layanan sesuka hati, dan bukan bukti bahawa risiko atau modal yang diperlukan adalah sama.
| Ukuran | Perniagaan sebagai prinsipal | Perniagaan sebagai ejen |
|---|---|---|
| Nilai transaksi pelanggan, juta unit mata wang | 100 | 100 |
| Hasil dilaporkan, juta unit mata wang | 100 | 20 |
| Kos jualan, juta unit mata wang | 80 | 0 |
| Untung kasar, juta unit mata wang | 20 | 20 |
| Margin untung kasar, % | 20% | 100% |
| Untung operasi, juta unit mata wang | 12 | 12 |
| Margin operasi, % | 12% | 60% |
| Andaian nilai perusahaan, juta unit mata wang | 240 | 240 |
| Nilai perusahaan/hasil, kali | 2.4 | 12 |
| Nilai perusahaan/untung operasi, kali | 20 | 20 |
Prinsipal melaporkan hasil 100 dan kos jualan 80, lalu memperoleh untung kasar 20. Ejen melaporkan hasil fi 20; dengan tiada kos jualan lain dalam andaian, untung kasarnya juga 20. Margin kasar menjadi 20÷100=20% dan 20÷20=100%. Selepas belanja lain 8, untung operasi sama-sama 12, tetapi margin operasi berbeza pada 12% dan 60%.
Angka 100% terhasil daripada penyederhanaan kos, bukan ciri wajib semua perniagaan ejen. Ejen sebenar mungkin menanggung kos pelaksanaan langsung. Baki 20 dalam contoh ini hanyalah jumlah perantara analisis; ia bukan untung bersih, aliran tunai bebas atau ukuran perakaunan sejagat yang boleh terus dinamakan hasil bersih bagi semua syarikat.
Andaikan nilai perusahaan kedua-dua perniagaan ialah 240 pada tarikh penilaian yang sama. Maka gandaan prinsipal ialah 240÷100=2.4 kali, sementara ejen ialah 240÷20=12 kali. Jurang lima kali ganda itu tidak berpunca daripada perbezaan untung operasi dalam model. Nilai 240 juga merupakan input untuk perbandingan, bukannya penemuan bahawa kedua-dua perniagaan mempunyai nilai saksama serupa.
Menggunakan untung operasi sebagai penyebut memberikan 240÷12=20 kali bagi kedua-duanya. Ini membetulkan satu ketidakpadanan asas hasil, bukan menamatkan kerja penilaian. Perbelanjaan modal, modal kerja, pelaburan semula, pertumbuhan dan liabiliti kontrak masih boleh berbeza. Untung operasi tidak sama dengan EBITDA, untung bersih atau tunai yang boleh diagihkan kepada pemegang saham.
Pembilang juga perlu diselaraskan melalui hubungan antara nilai perusahaan, permodalan pasaran dan hutang bersih. Selepas itu, pastikan hasil meliputi tempoh, skop penyatuan dan asas sejarah atau ramalan yang sepadan. Mencampurkan hasil segmen dengan hasil kumpulan boleh menghasilkan perbezaan gandaan walaupun isu kasar dan bersih telah dikenal pasti.
Seterusnya kekalkan asas ejen dan ubah hanya keadaan operasi. Tetapkan G sebagai nilai transaksi dengan definisi yang konsisten, t sebagai hasil fi dibahagi G, dan O sebagai belanja operasi lain. Tanpa kos jualan tambahan, hasil ialah G×t dan untung operasi ialah G×t−O. Nisbah ini tidak semestinya sama dengan apa-apa kadar yang syarikat laporkan menggunakan takrif sendiri.
Jika G meningkat daripada 100 kepada 120 sedangkan t turun daripada 20% kepada 15%, hasil susut daripada 20 kepada 18. Dengan O kekal 8, untung operasi jatuh daripada 12 kepada 10. Nilai transaksi bertambah 20%, tetapi hasil turun 10% dan untung turun tepat 1/6, kira-kira 16.666667%. Tiada pertukaran pengiktirafan kasar kepada bersih; pendapatan bagi setiap unit nilai transaksi benar-benar merosot.
| Senario berasingan | Nilai transaksi, juta unit mata wang | Hasil fi/nilai transaksi | Hasil dilaporkan, juta unit mata wang | Belanja operasi lain, juta unit mata wang | Untung operasi, juta unit mata wang |
|---|---|---|---|---|---|
| Asas | 100 | 20% | 20 | 8 | 12 |
| Nilai transaksi naik 20%, nisbah fi turun ke 15% | 120 | 15% | 18 | 8 | 10 |
| Kekalkan untung, belanja kekal 8 | 120 | 1/6 ≈ 16.666667% | 20 | 8 | 12 |
| Kekalkan untung, belanja meningkat ke 10 | 120 | 11/60 ≈ 18.333333% | 22 | 10 | 12 |
Untuk mengekalkan untung asal 12, nisbah yang diperlukan ialah t=(12+O)÷G. Pada G120 dan O8, ambangnya tepat 1/6, kira-kira 16.666667%. Apabila O meningkat kepada 10, ambang menjadi 22/120=11/60, kira-kira 18.333333%. Amaun jadual menggunakan pecahan tepat. Peratus yang dipaparkan sudah dibundarkan, jadi baki kecil akibat pembundaran bukan perubahan untung.
Nisbah melebihi ambang berkaitan menaikkan untung melebihi 12; tepat pada ambang hanya mengekalkannya. Titik pulang modal pula berbeza. Pada G120 dan O8, untung operasi sifar memerlukan 8/120=1/15, kira-kira 6.666667%. Mengelakkan kerugian tidak sama dengan mempertahankan keuntungan lama. Kedua-dua ambang bergantung pada input, bukan penanda aras umum kesihatan platform.
Contoh ketiga menggabungkan kegiatan prinsipal dan ejen yang memang mempunyai fakta kawalan berlainan. Jumlah nilai transaksi ditetapkan pada 100. Kedua-dua jenis kegiatan meninggalkan 20% sebelum belanja lain, dan jumlah belanja itu kekal 8. Gunakan a sebagai bahagian nilai transaksi daripada kegiatan prinsipal.
Hasil dilaporkan ialah 100a+20(1−a)=20+80a, manakala kos jualan ialah 80a. Oleh itu, untung kasar kekal 20 dan untung operasi kekal 12 dalam eksperimen ini. Apabila a turun daripada 75% kepada 25%, hasil berubah daripada 80 kepada 40, margin kasar daripada 25% kepada 50%, dan margin operasi daripada 15% kepada 30%.
Hasil menjadi separuh dan margin berganda, tetapi tiada pertambahan untung. Perubahan datang daripada gabungan kegiatan yang berlainan, bukan kebebasan menukar dasar bagi kontrak yang sama. Dalam operasi sebenar, peralihan ini juga boleh mengubah inventori, pulangan barang, pendedahan kredit serta keperluan pembiayaan.
Penjelasan bahawa perubahan hanya kesan campuran memerlukan sokongan data tentang nilai transaksi, bahagian yang diperoleh dan kos. Tanpa pecahan segmen yang mencukupi, menolak anggaran bahagian pembekal daripada semua hasil tidak menjadikan angka pertumbuhan terlaras itu sahih atau setanding.
Menerima 100 daripada pelanggan sambil mempunyai kewajipan membayar 80 kepada pembekal tidak menjadikan semua 100 boleh diagihkan. Sebaliknya, hasil 20 yang diiktiraf belum membuktikan 20 sudah diterima atau tidak tertakluk kepada sekatan. Masa kutipan, penyelesaian, pembayaran balik dan tanggungjawab lain perlu disemak berasingan. Penilaian prinsipal–ejen bagi hasil tidak dengan sendirinya menentukan pembentangan bersih dalam penyata aliran tunai.
Definisi nilai transaksi perlu meliputi cukai, penghantaran, pesanan dibatalkan, urus niaga selesai, diskaun, subsidi dan insentif pelanggan. Dua syarikat boleh menggunakan istilah sama tetapi memasukkan perkara berbeza. Sebelum menilai perubahan nisbah fi, bina semula pengangka dan penyebut yang digunakan oleh setiap syarikat.
Pengelasan kos kakitangan, teknologi dan pelaksanaan antara kos jualan dengan belanja lain turut mempengaruhi margin kasar. Ejen yang kurang memegang inventori masih mungkin menanggung risiko pelanggan, pembekal, operasi atau kontrak. Margin luar biasa ialah sebab untuk menyiasat dengan lebih teliti, bukan bukti tunggal kelebihan perniagaan atau pelaporan yang salah.
Kesimpulan yang kukuh menerangkan sama ada perubahan berlaku pada penyebut hasil, campuran perniagaan atau keuntungan selepas kos. Dengan memisahkan ketiga-tiganya, gandaan dan margin menjadi alat analisis, bukannya jalan pintas untuk mengisytiharkan saham murah atau model perniagaan lebih unggul.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


