


- USDX
- XAUUSD
- XAGUSD
- WTI


Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm
















Kadar kupon yang berubah tidak menjamin harga bon kekal pada nilai tara. Fahami beza margin kontrak dengan margin diskaun, kesan kupon pertama yang sudah ditetapkan, dan cara mengira pulangan pegangan selepas menerima faedah.
Bagi pelabur yang mahu aliran tunai berkala, bon kadar terapung kelihatan menarik apabila kadar faedah meningkat. Namun, kupon yang lebih tinggi tidak semestinya datang bersama nilai pasaran yang lebih tinggi. Bon itu masih perlu menawarkan pulangan yang cukup kepada pembeli, termasuk pampasan bagi risiko penerbit dan kesukaran untuk menjualnya.
Oleh itu, penilaian perlu bermula dengan dua soalan: apakah yang boleh berubah mengikut kontrak, dan apakah pulangan tambahan yang dikehendaki pasaran? Perbezaan antara kedua-duanya menerangkan mengapa bon kadar terapung boleh mengalami kerugian walaupun faedah dibayar seperti biasa.
Kupon lazimnya dikira dengan menambah margin kontrak yang tetap kepada kadar rujukan. Kadar rujukan 4% bersama margin 1 mata peratusan memberikan kadar kupon tahunan 5%. Margin ini menentukan obligasi pembayaran penerbit dan tidak berubah hanya kerana sentimen pasaran merosot.
Margin yang diperlukan pelabur, juga disebut margin diskaun, digunakan dalam penilaian harga di bawah andaian tertentu. Jika pelabur kini memerlukan tambahan 3% berbanding 1%, kontrak kupon tidak serta-merta mengikutinya. Harga perlu menyesuaikan diri agar pembeli memperoleh pulangan yang lebih tinggi daripada aliran tunai yang dijanjikan.
Margin pasaran boleh berubah kerana kedudukan kredit penerbit, kecairan urus niaga dan penilaian risiko secara umum. Itulah sebabnya hasil penanda aras dan spread kredit bon perlu dibezakan. Spread bukan kebarangkalian mungkir yang boleh dibaca terus daripada sebut harga. Model di sini tidak mengasingkan komponen mungkir dalam margin. Mata wang, keutamaan tuntutan, opsyen dan kaedah penilaian juga perlu sepadan sebelum dua bon dibandingkan.
Terdapat tiga jadual yang perlu dikenal pasti: pemerhatian atau penetapan semula kadar, pembayaran kupon, dan tarikh matang. Bon kadar terapung Perbendaharaan AS mempunyai tempoh dua tahun dan membayar kupon setiap suku tahun. Namun, indeks rujukannya ditetapkan semula setiap minggu berdasarkan kadar diskaun tertinggi yang diterima dalam lelongan bil Perbendaharaan 13 minggu yang berkenaan. Spread tetapnya dikekalkan. Bon korporat mungkin menggunakan aturan lain.
Sesetengah kontrak menetapkan kadar pada awal tempoh faedah. Kontrak lain mengkompaun kadar semalaman sepanjang tempoh tersebut sebelum jumlah faedah ditentukan pada penghujungnya. Peralihan tempoh pemerhatian, rujukan kepada kadar beberapa hari terdahulu dan sela pembayaran mempengaruhi hasil kiraan. Bahan ARRC mengenai SOFR yang diterbitkan pada 2020 menjelaskan perbezaan amalan ini; ia bukan satu ketetapan semasa yang wajib bagi semua bon.
Maklumat “bayaran setiap tiga bulan” sahaja tidak mencukupi. Kupon berikutnya mungkin sudah diketahui, atau masih memerlukan kadar yang belum berlaku. Mengetahui perbezaan ini lebih berguna daripada menganggap semua bon kadar terapung mempunyai sifat yang sama seperti deposit tiga bulan.
Ambil bon korporat andaian tanpa opsyen, bernilai tara 100 dengan baki tempoh dua tahun dan lapan pembayaran suku tahunan. Kadar ditetapkan pada awal setiap tempoh 90 hari dan faedah dibayar pada akhir tempoh. Asas setahun ialah 360 hari. Kadar rujukan asal 4% dan margin kontrak 1% menghasilkan kupon 1.25 setiap suku tahun.
Titik penilaian ialah sejurus selepas pembayaran kupon terdahulu, jadi faedah terakru ialah sifar. Kupon seterusnya telah ditetapkan pada 1.25. Andaikan kadar rujukan masa depan dan margin yang diperlukan kekal mendatar, manakala kadar diskaun ialah jumlah kedua-duanya, dinyatakan sebagai kadar tahunan nominal dengan pengkompaunan suku tahunan.
Kiraan tidak memasukkan penebusan awal, had atas atau bawah kupon, pembayaran pokok secara ansuran, cukai, kos, perubahan mata wang atau kejadian mungkir serta-merta. Andaian itu bertujuan memisahkan sensitiviti harga, bukannya menjadikan penerbit bebas risiko. Margin pasaran masih boleh meningkat sebelum sebarang kegagalan pembayaran berlaku.
Harga ialah jumlah nilai kini setiap kupon dan pokok. Bagi kupon ke-j, bahagi jumlahnya dengan [1 + (kadar rujukan + margin diperlukan)/4] yang dikuasakan kepada j. Tambahkan pokok 100 yang didiskaunkan selama lapan suku tahun. Apabila kedua-dua margin ialah 1%, setiap kupon bernilai 1.25 dan harga ialah 100. Kesetaraan dengan nilai tara bergantung pada andaian tersebut.
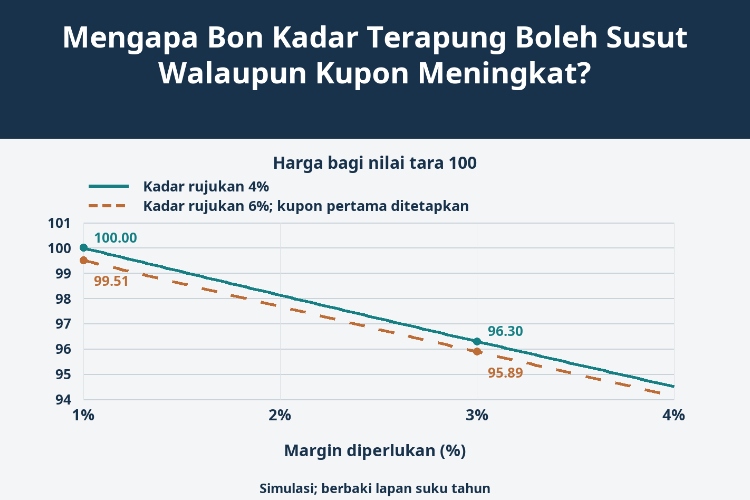
Punca pertama ialah kenaikan margin yang diperlukan. Kekalkan kadar rujukan pada 4%, tetapi tingkatkan margin diskaun daripada 1% kepada 3%. Kupon masih 1.25, sedangkan kadar diskaun menjadi 7% setahun atau 1.75% setiap suku tahun. Nilai lapan kupon bersama pokok menurun kepada 96.2975, iaitu kira-kira 3.70% di bawah nilai tara.
Penetapan semula kadar tidak menjamin harga kembali kepada 100 apabila kadar rujukan tidak berubah. Margin kontrak masih 1%, bukannya margin 3% yang diminta pasaran. Menggunakan margin pasaran dalam formula kupon akan menambah pembayaran yang tidak dijanjikan oleh penerbit dan menghilangkan risiko yang sepatutnya diukur.
Punca kedua ialah sela masa sebelum kupon yang lebih tinggi berkuat kuasa. Kembalikan margin diskaun kepada 1%, kemudian naikkan kadar rujukan daripada 4% kepada 6% sejurus selepas kupon pertama ditetapkan. Kupon pertama kekal 1.25; kupon kedua hingga kelapan diunjurkan pada 1.75. Pada kadar diskaun 7% setahun, harga ialah 99.5086.
Dengan syarat andaian tidak berubah, kedua-dua margin sama dan mekanisme penetapan semula seperti yang dimodelkan, harga selepas pembayaran dan penetapan kadar berikutnya ialah 100. Maka 101.25/1.0175 = 99.5086 memberikan jawapan yang sama. Ini hubungan penilaian, bukan janji pembelian balik oleh penerbit pada suku tahun berikutnya.
| Andaian senario | Kadar rujukan | Margin diperlukan | Kupon berikutnya | Kupon suku tahunan seterusnya | Harga bagi nilai tara 100 |
|---|---|---|---|---|---|
| Tiada perubahan | 4% | 1% | 1.25 | 1.25 | 100.0000 |
| Margin meningkat | 4% | 3% | 1.25 | 1.25 | 96.2975 |
| Kadar rujukan meningkat | 6% | 1% | 1.25 | 1.75 | 99.5086 |
| Kedua-duanya meningkat | 6% | 3% | 1.25 | 1.75 | 95.8874 |
Jika kadar rujukan meningkat kepada 6% dan margin diperlukan kepada 3% serentak, kadar diskaun menjadi 9% setahun dan harga ialah 95.8874. Kupon pertama tetap 1.25, diikuti 1.75. Jika kupon pertama tersalah dinaikkan kepada 1.75, harga yang dikira menjadi 96.3764, terlebih nilai sekitar 0.489 bagi setiap nilai tara 100.
Carta mengubah margin yang diperlukan di bawah dua andaian kadar rujukan. Ia bukan sejarah harga, sebut harga sebenar atau ramalan. Penilaian sebenar memerlukan keluk kadar hadapan, keluk unjuran dan diskaun yang sesuai, bilangan hari sebenar serta tarikh penyelesaian.
Sekarang gunakan contoh berasingan yang melibatkan perjalanan masa. Pelabur membeli pada 100 dan kadar rujukan kekal 4%. Selepas menerima kupon pertama 1.25, pelabur menjual ketika margin diperlukan meningkat kepada 3%. Baki tempoh sudah berkurang kepada tujuh suku tahun. Oleh itu, harga jualan ialah 96.7327, bukan harga bagi lapan tempoh dalam jadual.
Pulangan satu suku tahun ialah (96.7327 + 1.25 − 100)/100, bersamaan kira-kira −2.02% sebelum kos dan cukai. Kadar kupon tahunan 5% tidak menangkap kerugian modal itu dan juga tidak menyatakan pulangan untuk tempoh pegangan sebenar. Bagi urus niaga antara tarikh kupon, gunakan harga belian dan jualan yang termasuk faedah terakru, kemudian tambah hanya kupon tunai yang benar-benar diterima.
Memegang satu bon sehingga matang mengubah keperluan menjualnya, tetapi pokok 100 hanya dibayar jika penerbit memenuhi kewajipan dan syarat kontrak. Membeli melebihi nilai tara atau menanggung kerugian tukaran mata wang masih boleh menjejaskan hasil. Dana yang sentiasa mengganti pegangan pula bukan satu bon dengan janji menebus keseluruhan portfolio pada 100 pada tarikh tertentu.
Jangkaan sensitiviti rendah terhadap kadar rujukan lebih berasas apabila aturan penetapan kadar difahami, margin diperlukan stabil, kecairan sebenar mencukupi dan pendedahan mata wang terkawal. Ia semakin lemah apabila spread melebar, pelabur membayar premium besar, sebut harga tidak terkini atau wang diperlukan sebelum bon boleh dijual pada harga munasabah.
Had atas kupon, atau cap, mengehadkan tambahan pendapatan apabila kadar naik. Had bawah, atau floor, mengubah tindak balas ketika kadar turun. Hak penebusan awal oleh penerbit, atau call, boleh memendekkan tempoh menerima kupon yang menarik. Bon subordinat dan instrumen modal mempunyai syarat tuntutan yang berbeza; bon yang beralih daripada kadar tetap kepada terapung juga perlu dinilai mengikut setiap fasa.
Apabila kadar turun, harga mungkin agak stabil tetapi kupon masa depan berkurang. Kestabilan nilai pasaran dan kestabilan pendapatan ialah keperluan yang berlainan. Bon korporat kadar terapung tidak menjadi simpanan tunai hanya kerana kadar faedahnya boleh diselaraskan.
Yang diselaraskan oleh kontrak ialah kupon. Harga masih perlu memenuhi kehendak pulangan pembeli. Perbezaan ini menentukan berapa banyak risiko yang tinggal selepas kadar faedah ditetapkan semula.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


