


- XAUUSD
- XAGUSD
- WTI
- USDX


Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm











Syarikat yang sama boleh menunjukkan 5, 6.5 atau kira-kira 7.14 kali apabila layanan pajakan berbeza. Contoh lengkap menguji padanan pengangka dengan penyebut, perubahan susunan rakan setara dan tunai pajakan tanpa menyamakan proksi analisis dengan aliran tunai bebas.
Penapis saham menunjukkan EV/EBITDA sebanyak lima kali, sedangkan pengiraan lain memberikan 6.5 kali. Apabila bayaran tunai sewa ditolak, angkanya sekitar 7.14 kali. Sebelum memilih angka paling rendah, semak sama ada nilai perusahaan dan ukuran operasi merujuk kepada pajakan yang sama dengan kaedah yang sepadan.
Gandaan rendah boleh terhasil apabila liabiliti pajakan dikeluarkan daripada pengangka, tetapi tunai sewanya juga belum ditolak daripada penyebut. Membetulkan ketidakpadanan perlu, namun dua kaedah yang masing-masing konsisten tidak semestinya memberikan gandaan sama. Syarikat A dalam contoh berada di bawah rakan setara dengan satu kaedah, tetapi di atasnya dengan kaedah lain. Itu perubahan susunan penapisan, bukan bukti nilai intrinsik saham.
IFRS Foundation menerangkan IFRS 16 sebagai model pemajak yang mengiktiraf aset hak guna dan liabiliti pajakan, dengan pengecualian berkaitan seperti pajakan jangka pendek dan aset bernilai rendah. Ia terpakai bagi tempoh pelaporan tahunan bermula pada atau selepas 1 Januari 2019. Piawaian perakaunan ini tidak menetapkan satu formula wajib untuk nilai perusahaan.
Analisis kesannya pada 2016 menerangkan bahawa penggantian sebahagian belanja sewa operasi dengan susut nilai dan faedah boleh menaikkan EBITDA walaupun tunai pajakan keseluruhan tidak berubah. Ini analisis pelaksanaan sejarah, bukan peraturan baharu 2026. Layanan pajakan operasi di Amerika Syarikat juga berbeza; tidak semua syarikat di bawah kerangka lain mengeluarkan kos yang sama daripada EBITDA.
Maka, baca penyelarasan sebenar: kos yang masih dalam belanja operasi, susut nilai dan faedah yang dikecualikan, serta pelarasan sewa tambahan oleh pengurusan. Nama “EBITDA terlaras” sahaja tidak memadai. Menolak sekali lagi kos yang sudah mengurangkan penyebut hanya menghasilkan perbandingan baharu yang tidak tepat.
Semua angka wang ialah juta bagi satu mata wang yang tidak ditentukan. Syarikat dan input adalah andaian. A mempunyai permodalan pasaran ekuiti 600, hutang berfaedah selain pajakan 500 dan tunai yang layak ditolak 100. EV tidak termasuk pajakan ialah E=600+500−100=1,000. Andaikan keseluruhan tunai layak ditolak, tanpa saham keutamaan, kepentingan bukan kawalan, tuntutan pencen, pelaburan berasingan atau pelarasan lain.
Liabiliti pajakan yang diiktiraf L=300 menjadikan pengangka termasuk pajakan E+L=1,300. Ketika meneliti penyelarasan permodalan pasaran kepada nilai perusahaan, tentukan dahulu sama ada angka hutang pembekal data telah memasukkan 300 itu. Menambahnya lagi menggandakan kewajipan yang sama.
Aset hak guna bukan satu lagi liabiliti untuk ditambah. Jumlah sewa masa depan yang belum didiskaunkan juga tidak boleh terus menggantikan liabiliti yang diiktiraf. L ialah baki yang diberikan, bukan anggaran nilai saksama daripada model ini. Dalam analisis sebenar, nyatakan sama ada menggunakan nilai buku atau pelarasan penilaian sendiri, dan kekalkan asasnya bagi semua rakan setara.
Ambil B=200 sebagai EBITDA yang sudah diselaraskan dengan mengecualikan susut nilai dan faedah bagi pajakan tetap yang dipermodalkan dalam model. R=60 ialah tunai tahunan dinormalkan untuk kumpulan kontrak yang sama. B−R=140 ialah proksi analisis selepas bayaran tunai sewa. Ia bukan EBITDA dilaporkan, bukan pembinaan semula automatik keuntungan IAS 17 lama, dan bukan subtotal yang ditetapkan piawaian.
Tempoh tanpa sewa, prabayaran dan jadual bayaran boleh menyebabkan tunai tahun tertentu berbeza daripada belanja tahun itu. Sewa berubah atau kos pajakan jangka pendek yang sudah mengurangkan B tidak boleh dimasukkan lagi ke R. Normalisasi perlu dijelaskan; ia tidak memadam bayaran kontraktual sebenar. Skop pajakan tetap yang seragam membolehkan kontrak sama dijejaki pada kedua-dua bahagian nisbah.
| Asas perbandingan | EV, juta | Penyebut, juta | Gandaan, kali |
|---|---|---|---|
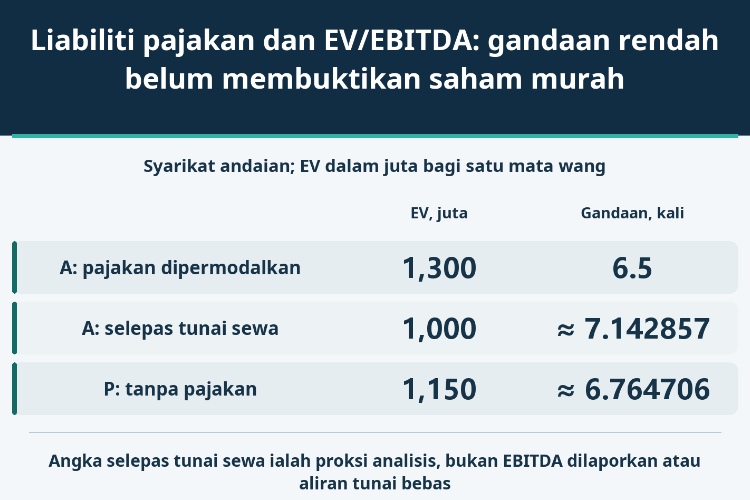
| Asas pajakan dipermodalkan | 1,300 | 200 | 6.5 |
| Proksi selepas tunai sewa | 1,000 | 140 | ≈ 7.142857 |
| Tidak sepadan: tiada liabiliti atau potongan sewa | 1,000 | 200 | 5 |
| Tidak sepadan: liabiliti ditambah, sewa ditolak | 1,300 | 140 | ≈ 9.285714 |
Asas pemodalan menggunakan EV termasuk liabiliti dengan EBITDA sebelum tunai pajakan berkaitan: 1,300/200=6.5 kali. Asas selepas tunai sewa mengeluarkan liabiliti daripada EV tetapi menolak tunai daripada ukuran operasi: 1,000/140=50/7, kira-kira 7.142857 kali. Nisbah kedua perlu dilabel sebagai EV berbanding proksi selepas tunai sewa, bukan dianggap sama definisi dengan EV/EBITDA pertama.
Pengiraan 1,000/200=5 mengeluarkan liabiliti tanpa potongan sewa. Sebaliknya, 1,300/140=65/7, kira-kira 9.285714, memadankan pengangka termasuk liabiliti dengan penyebut yang sudah menanggung sewa. Kedua-duanya tidak sepadan dalam dua kerangka yang ditakrifkan di sini. Ia bukan larangan sejagat terhadap nisbah lain yang mempunyai tujuan ekonomi berbeza dan diterangkan dengan lengkap.
Bagi E>0, L≥0 dan B>R≥0, persamaan E/(B−R)=(E+L)/B memberikan L=ER/(B−R). Dengan E 1,000, B 200 dan R 60 ditetapkan, L yang menyamakan nisbah ialah 3,000/7, kira-kira 428.571429. Ia bukan liabiliti 300 dalam andaian asal.
Jika E, B dan L dikekalkan, sempadan sewa ialah R=BL/(E+L)=600/13, kira-kira 46.153846. Selagi penyebut positif, R di bawah nilai tepat ini menjadikan gandaan proksi tunai kurang daripada 6.5; R di atasnya menjadikannya lebih tinggi. Kawalan berasingan R=40 menghasilkan 1,000/160=6.25, sedangkan asas R=60 menghasilkan sekitar 7.14.
Ini syarat algebra bagi kesamaan nisbah, bukan kaedah mengukur liabiliti perakaunan atau nilai saksama pajakan. L ialah baki pada satu tarikh, R aliran tahunan. Tempoh kontrak berbaki, masa pembayaran dan komposisi pajakan mempengaruhi hubungannya. Paparan enam tempat perpuluhan membantu pengiraan semula, bukan mendakwa ramalan sewa setepat itu. Penyebut sifar atau negatif tidak boleh diberi kedudukan seperti gandaan positif biasa.
Syarikat P langsung tiada pajakan dalam model terkawal ini. EV-nya 1,150 dan EBITDA 170, maka gandaannya 115/17, kira-kira 6.764706. Tiada pelarasan pajakan yang perlu dipindahkan antara dua asas bagi P.
| Asas perbandingan yang konsisten | Syarikat A, kali | Rakan setara P tanpa pajakan, kali |
|---|---|---|
| Asas pajakan dipermodalkan | 6.5 | ≈ 6.764706 |
| Proksi selepas tunai sewa | ≈ 7.142857 | ≈ 6.764706 |
A pada 6.5 kali lebih rendah daripada P mengikut pemodalan. A pada sekitar 7.14 kali lebih tinggi mengikut proksi selepas tunai sewa. Harga saham, unjuran operasi dan bayaran kontrak tidak berubah antara perbandingan; hanya asas analisis berubah. Satu angka tunggal dalam penapis mungkin menyembunyikan maklumat yang mengubah senarai calon.
Kedua-dua susunan tidak membuktikan nilai relatif. Pertumbuhan, usia aset, perbelanjaan modal penyelenggaraan, hak pemilikan baki dan risiko perniagaan belum dipastikan setara. Pemilik premis mungkin memerlukan pelaburan penggantian yang berbeza daripada penyewa. Nyatakan tujuan setiap penyelarasan, kemudian semak perbezaan ekonomi itu. Memilih definisi semata-mata kerana ia mengangkat saham pilihan bukan alasan penilaian.
Andaikan tunai pajakan tahunan 60 terdiri daripada pokok 45 dan faedah 15, sementara susut nilai hak guna ialah 50. Dari EBITDA 200, penyelarasan separa untuk tunai pajakan ialah 200−45−15=140. Menolak pokok sahaja memberikan 155 dan meninggalkan faedah tunai 15. Kategori penyata yang berlainan tidak menghapuskan bayaran tersebut.
200−50−60=90 juga bukan laluan yang betul daripada EBITDA kepada tunai selepas pajakan. EBITDA sudah mengecualikan susut nilai bukan tunai; menolaknya serta keseluruhan bayaran mencampurkan penyelarasan belanja dengan tunai. Jika bermula daripada EBIT, tambah balik susut nilai berkaitan sebelum menggantikannya dengan tunai pajakan. Pelarasan untuk titik mula yang berbeza tidak boleh ditindihkan.
Angka 140 masih bukan aliran tunai bebas. Faedah pembiayaan bukan pajakan, cukai, perubahan modal kerja, perbelanjaan modal dan pelarasan tunai lain belum ditolak. Semak jumlah pembayaran merentas bahagian penyata, bukan menganggap perubahan pengelasan menjana tunai tambahan. Membayar pokok 45 juga tidak membuktikan baki liabiliti turun 45 kerana pajakan baharu dan perubahan lain tidak diberikan.
Hasil yang berguna bukan gandaan terendah, tetapi hubungan yang dapat dijejaki antara tuntutan, operasi dan pembayaran. Setelah sebab nisbah berubah difahami, barulah ia sesuai menjadi asas perbincangan penilaian.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


