


- XAUUSD
- XAGUSD
- WTI
- USDX


Petikan
Analisis
Pengguna
24/7
Kalendar Ekonomi
Pendidikan
Data
- Nama
- Terkini
- Sblm









Kupon tinggi mungkin tamat sebelum matang. Contoh pengiraan menerangkan hak penerbit, harga penebusan, hasil hingga tebus dan risiko pelaburan semula.
Kupon tinggi kadangkala dibayar sebagai pertukaran bagi hak yang kekal pada penerbit: memulangkan prinsipal ketika pelabur paling ingin terus menerima kupon tersebut. Apabila kadar turun, tempoh pelaburan boleh dipendekkan dan kenaikan harga terhad. Apabila kadar naik, bon itu mungkin terus beredar.
Oleh itu, mulakan dengan jadual aliran tunai, bukan peratus hasil pada skrin. Siapa yang boleh memilih penebusan, bila, pada harga berapa dan adakah kupon tarikh itu dibayar berasingan? Tarikh matang akhir sahaja tidak menjawab persoalan tersebut.
Klausa tebus awal oleh penerbit biasanya tidak membolehkan pemegang menuntut wang pada bila-bila masa. Baki tiga tahun tidak menjamin tiga lagi kupon tahunan. Namun, tiba tarikh pertama yang dibenarkan juga tidak bermakna penebusan pasti berlaku.
Semak tempoh perlindungan, notis, harga mengikut tarikh dan urutan kupon dengan penebusan. Harga tetap tidak sama dengan formula pampasan kewangan. Jika dibeli pada 105 dan dibayar balik pada 100, yang dipulangkan ialah nilai muka, bukan seluruh harga belian. Faedah terakru dan caj perlu diasingkan.
Andaikan nilai muka 100, kupon tahunan 6 dan baki tiga tahun. Penerbit hanya diberi satu peluang menebus pada 100, sejurus selepas kupon tahun pertama. Jika hak tidak digunakan, bayaran seterusnya ialah 6 pada tahun kedua dan 106 pada tahun ketiga. Penilaian dibuat selepas bayaran kupon terdahulu, maka faedah terakru awal sifar.
Untuk mengasingkan kesan opsyen, anggap kadar diskaun kompaun tahunan r sama bagi semua tempoh, diketahui dan kekal. Abaikan kegagalan pembayaran, cukai, kos urus niaga dan halangan pembiayaan semula. Eksperimen tanpa turun naik kadar ini bukan anggaran harga pasaran atau kebarangkalian penebusan.
Selepas kupon pertama, nilai hutang jika diteruskan ialah B1 = 6/(1+r) + 106/(1+r)². Jika melebihi 100, lebih murah bagi penerbit untuk menebus. Jika lebih rendah, hutang dikekalkan. Kupon pertama dibayar dalam kedua-dua keadaan:
Harga bon boleh tebus = [6 + min(100, B1)] / (1+r)
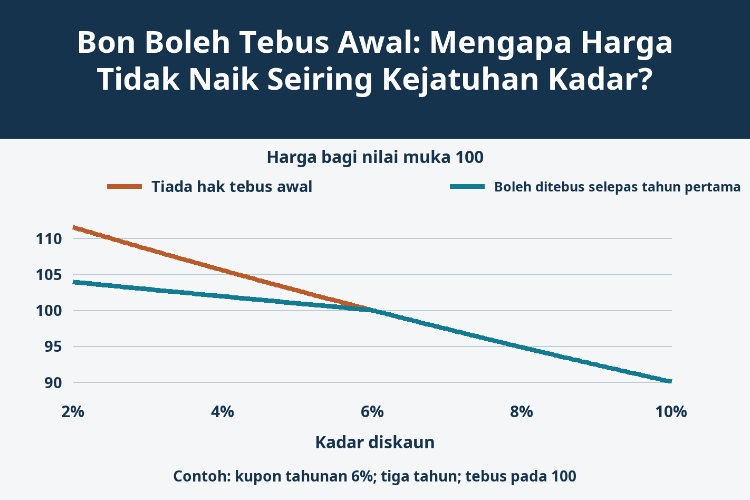
Bon tanpa opsyen mendiskaunkan keseluruhan bayaran 6, 6 dan 106. Perbezaan harga ialah nilai opsyen penerbit dalam model ini. Jadual berikut ialah senario kadar, bukan rekod harga sejarah.
| Kadar | Tanpa hak tebus | Boleh tebus awal | Opsyen penerbit |
|---|---|---|---|
| 2% | 111.5355 | 103.9216 | 7.6140 |
| 4% | 105.5502 | 101.9231 | 3.6271 |
| 6% | 100.0000 | 100.0000 | 0.0000 |
| 8% | 94.8458 | 94.8458 | 0.0000 |
| 10% | 90.0526 | 90.0526 | 0.0000 |
Pada kadar 4%, B1 bernilai 103.7722. Penerbit memilih membayar 100, tetapi pelabur menerima 106 termasuk kupon dalam setahun. Nilai semasanya ialah 106/1.04 = 101.9231. Menjadikan harga tebus masa hadapan sebagai siling harga hari ini mengabaikan masa dan kupon yang masih perlu dibayar.
Daripada harga bersama 100 pada kadar 6%, penurunan kepada 4% menaikkan bon tanpa opsyen ke 105.5502, berbanding hanya 101.9231 bagi bon boleh tebus. Jika kadar meningkat kepada 8%, kedua-duanya jatuh ke 94.8458. Sebahagian potensi kenaikan dilepaskan tanpa perlindungan kejatuhan yang setara.
Graf mempunyai sudut pada sempadan pelaksanaan kerana kadar masa hadapan dianggap pasti. Dengan kadar yang tidak menentu, peralihan boleh lebih licin dan kekonveksan negatif boleh muncul berhampiran kawasan penebusan. Itu tidak bermaksud setiap bon boleh tebus mempunyai kekonveksan negatif pada semua harga atau kadar.
Sekarang ambil tawaran pasaran hipotetikal berasingan pada 105 dengan syarat yang sama. Ini bukan dakwaan bahawa 105 ialah nilai saksama dalam jadual. Jika ditebus selepas setahun, penerimaan 106 menghasilkan 106/105 − 1 = 0.9524%. Jika tiada penebusan awal dan semua pembayaran dipenuhi, hasil hingga matang tiga tahun kira-kira 4.1917%.
Kupon 6% dan hasil semasa 6/105 = 5.7143% tidak mengukur kesan hilangnya premium belian ketika penebusan. Dengan satu peluang tebus, hasil kontraktual terendah dalam contoh ialah 0.9524%. Ia bukan perlindungan terhadap mungkir, pulangan terjamin atau jangkaan berwajaran kebarangkalian. Kadar pelaburan semula juga belum ditetapkan.
Jika caj belian 0.50 bagi setiap 100 nilai muka ditambah, perbelanjaan awal menjadi 105.50. Menerima 106 kemudian hanya memberi 0.4739% setahun. Untuk membandingkan hasil bon yang disebut dengan pulangan pelaburan sebenar, selaraskan caj, faedah terakru dan tarikh terlebih dahulu.
Penerbit menilai kos pembiayaan semula keseluruhan, termasuk spread kredit, kos terbitan dan akses dana. Spread kredit yang melebar boleh menghapuskan manfaat kadar rujukan lebih rendah. Tempoh perlindungan boleh menghalang pelaksanaan, manakala formula pampasan mungkin menjadikan harga tebus berbeza daripada 100.
Durasi efektif menilai semula bon selepas perubahan kadar dan membenarkan aliran tunai berubah akibat opsyen. Durasi terubah suai berdasarkan bayaran tetap boleh terlepas perubahan tempoh ini. Perbandingan spread terlaras opsyen memerlukan keluk rujukan, turun naik dan model pelaksanaan yang sepadan. Spread model yang lebih besar bukan keuntungan tambahan automatik; jadual deterministik ini tidak mengira OAS pasaran.
Pelabur yang merancang pendapatan tiga tahun perlu membina semula pendapatan dua tahun terakhir jika prinsipal diterima pada tahun pertama. Kupon belum dibayar bukan pendapatan yang sudah terjamin. Ketika kadar meningkat pula, jangan berharap penerbit menebus untuk menyelamatkan harga: mengekalkan hutang lama mungkin lebih murah baginya.
Persoalan utama ialah sama ada imbuhan mencukupi untuk hak penerbit menamatkan pendapatan lebih awal, dan sama ada tempoh yang tidak pasti itu sesuai dengan kegunaan wang.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Risiko kerugian dalam perdagangan instrumen kewangan seperti saham, FX, komoditi, niaga hadapan, bon, ETF dan kripto boleh menjadi besar. Anda mungkin mengalami kerugian keseluruhan dana yang anda depositkan dengan broker anda. Oleh itu, anda harus mempertimbangkan dengan teliti sama ada perdagangan sedemikian sesuai untuk anda berdasarkan keadaan dan sumber kewangan anda.
Tiada keputusan untuk melabur harus dibuat tanpa menjalankan usaha wajar secara menyeluruh sendiri atau berunding dengan penasihat kewangan anda. Kandungan web kami mungkin tidak sesuai dengan anda kerana kami tidak mengetahui keadaan kewangan dan keperluan pelaburan anda. Maklumat kewangan kami mungkin mempunyai kependaman atau mengandungi ketidaktepatan, jadi anda harus bertanggungjawab sepenuhnya untuk sebarang keputusan perdagangan dan pelaburan anda. Syarikat tidak akan bertanggungjawab ke atas kehilangan modal anda.
Tanpa mendapat kebenaran daripada tapak web, anda tidak dibenarkan menyalin grafik, teks atau tanda dagangan tapak web. Hak harta intelek dalam kandungan atau data yang dimasukkan ke dalam laman web ini adalah milik pembekal dan pedagang pertukarannya.
Tidak log masuk
Log masuk untuk mengakses lebih banyak ciri


Log masuk
Daftar


