


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Kutipan
Analisis
Pengguna
24/7
Kalender Ekonomi
Pendidikan
Data
- Nama
- Nilai Terbaru
- Sblm.














Kupon tinggi belum tentu bertahan sampai jatuh tempo. Hitung dampak hak pelunasan penerbit terhadap harga, imbal hasil saat ditarik, dan kebutuhan reinvestasi.
Kupon tinggi kadang merupakan imbalan untuk hak yang tetap dipegang penerbit: mengembalikan pokok ketika investor justru paling ingin terus menerima kupon tersebut. Jika bunga turun, masa investasi dapat berakhir lebih cepat dan kenaikan harga terbatas. Jika bunga naik, obligasi bisa tetap beredar.
Karena itu, membaca obligasi callable harus dimulai dari arus kas. Siapa yang menentukan pelunasan, pada tanggal apa, berapa jumlahnya, dan apakah kupon saat itu dibayar terpisah? Tanggal jatuh tempo terakhir saja tidak menjelaskan seluruh kemungkinan umur investasi.
Klausul callable umumnya tidak memberi pemegang hak meminta uang kembali kapan saja. Sisa tenor tiga tahun tidak menjamin tiga kupon tahunan lagi. Sebaliknya, tanggal pertama yang mengizinkan penarikan juga tidak berarti penerbit pasti melunasi.
Periksa masa perlindungan dari penarikan, tenggat pemberitahuan, harga menurut tanggal, serta urutan pembayaran kupon. Pelunasan berharga tetap berbeda dari ketentuan yang menghitung kompensasi finansial. Membeli pada 105 lalu menerima nominal 100 berarti pokok nominal dibayar, bukan seluruh modal pembelian kembali. Bunga berjalan dan biaya perlu dicatat tersendiri.
Gunakan contoh hipotetis: nominal 100, kupon tahunan 6, sisa tiga tahun. Penerbit hanya memiliki satu kesempatan melunasi pada 100, tepat setelah kupon tahun pertama. Jika tidak digunakan, pembayaran selanjutnya adalah 6 pada tahun kedua dan 106 pada tahun ketiga. Penilaian dilakukan setelah pembayaran kupon sebelumnya, sehingga bunga berjalan awal nol.
Agar pengaruh opsi terlihat, anggap tingkat diskonto majemuk tahunan r sama untuk semua tenor, diketahui, dan tidak berubah. Abaikan gagal bayar, pajak, biaya transaksi serta hambatan pembiayaan ulang. Eksperimen tanpa volatilitas ini bukan penilaian harga pasar atau perkiraan peluang pelunasan.
Setelah kupon pertama, nilai mempertahankan utang ialah B1 = 6/(1+r) + 106/(1+r)². Jika melebihi 100, lebih murah bagi penerbit untuk melunasi. Jika lebih rendah, utang dipertahankan. Kupon pertama tetap dibayar:
Harga callable = [6 + min(100, B1)] / (1+r)
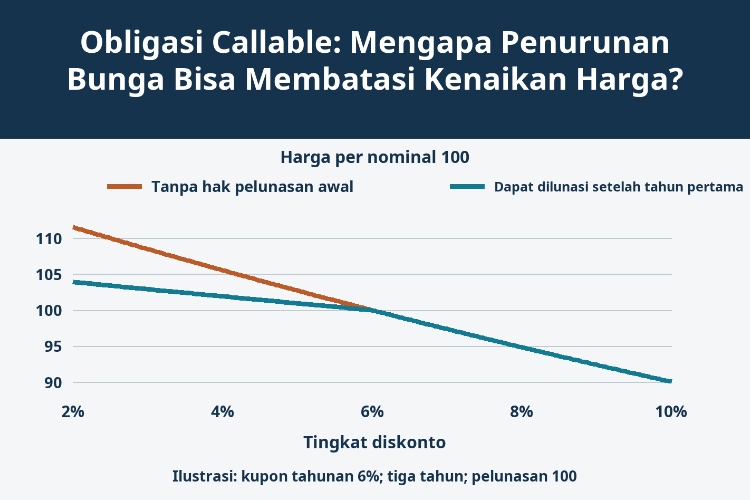
Obligasi tanpa hak penarikan mendiskontokan 6, 6, dan 106 sepenuhnya. Selisih kedua harga adalah nilai opsi penerbit dalam model ini. Tabel membandingkan asumsi bunga, bukan data historis.
| Bunga | Tanpa hak tarik | Callable | Opsi penerbit |
|---|---|---|---|
| 2% | 111,5355 | 103,9216 | 7,6140 |
| 4% | 105,5502 | 101,9231 | 3,6271 |
| 6% | 100,0000 | 100,0000 | 0,0000 |
| 8% | 94,8458 | 94,8458 | 0,0000 |
| 10% | 90,0526 | 90,0526 | 0,0000 |
Pada bunga 4%, B1 sebesar 103,7722. Penerbit memilih membayar 100, tetapi investor menerima 106 setelah memasukkan kupon. Nilainya hari ini 106/1,04 = 101,9231. Menganggap pelunasan mendatang pada 100 membatasi harga sekarang pada 100 berarti menghilangkan waktu dan kupon yang masih menjadi hak investor.
Dari harga bersama 100 pada bunga 6%, penurunan bunga ke 4% mengangkat obligasi biasa menjadi 105,5502; versi callable hanya 101,9231. Jika bunga naik ke 8%, keduanya turun menjadi 94,8458. Sebagian potensi kenaikan diserahkan tanpa perlindungan penurunan yang seimbang.
Grafik memiliki titik patah karena bunga masa depan dibuat pasti. Jika bunga tidak pasti, transisinya dapat lebih halus dan konveksitas negatif dapat muncul dekat wilayah pelaksanaan opsi. Namun tidak semua obligasi callable memiliki konveksitas negatif pada setiap tingkat bunga atau harga.
Sekarang pertimbangkan penawaran pasar hipotetis yang terpisah pada 105 untuk syarat yang sama. Angka ini bukan klaim nilai wajar dari tabel. Jika dilunasi satu tahun kemudian, investor menerima 106: imbal hasil sampai pelunasan adalah 106/105 − 1 = 0,9524%. Jika tidak ditarik dan seluruh kewajiban dibayar, imbal hasil hingga jatuh tempo tiga tahun sekitar 4,1917%.
Kupon 6% maupun imbal hasil berjalan 6/105 = 5,7143% tidak mencerminkan hilangnya premi pembelian pada pelunasan tahun pertama. Dengan satu kesempatan penarikan, imbal hasil kontraktual terendah dalam contoh ini 0,9524%. Ini bukan batas kerugian saat gagal bayar, jaminan hasil, atau ekspektasi berbobot probabilitas.
Biaya pembelian 0,50 per nominal 100 meningkatkan pengeluaran menjadi 105,50. Menerima 106 hanya menghasilkan 0,4739% dalam setahun. Perbandingan imbal hasil obligasi yang dikutip dan hasil investasi aktual harus menyamakan biaya, bunga berjalan, serta tanggal. Tingkat reinvestasi setelah uang kembali tetap belum diketahui.
Penerbit mempertimbangkan biaya pembiayaan ulang secara keseluruhan. Pelebaran selisih kredit, biaya penerbitan, atau terbatasnya akses dana bisa mengimbangi bunga acuan yang turun. Masa perlindungan dapat melarang penarikan, sedangkan formula kompensasi dapat membuat biaya pelunasan jauh berbeda dari 100.
Durasi efektif menghitung ulang nilai setelah perubahan bunga sambil mengizinkan arus kas berubah karena opsi. Durasi modifikasi dengan pembayaran tetap bisa melewatkan perubahan tenor tersebut. Perbandingan spread setelah penyesuaian opsi membutuhkan kurva acuan, volatilitas, dan model pelaksanaan yang konsisten. Spread model yang besar tidak otomatis menjadi keuntungan tambahan; perhitungan deterministis ini tidak mengestimasi OAS pasar.
Jika obligasi dimaksudkan membiayai kebutuhan tiga tahun, pelunasan pada tahun pertama memaksa investor membangun kembali pendapatan dua tahun berikutnya. Kupon yang belum dibayar tidak boleh dianggap pasti. Saat bunga naik, jangan berharap penerbit menarik obligasi untuk menyelamatkan harganya: utang lama justru bisa lebih murah dipertahankan.
Pertanyaan akhirnya adalah apakah kompensasi cukup untuk hak penerbit mengakhiri pendapatan lebih awal, dan apakah ketidakpastian tenor itu sesuai dengan penggunaan dana.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Berdagang Instrumen Keuangan Seperti Saham, Mata Uang, Komoditas, Kontrak Berjangka, Obligasi, Dana, Atau Mata Uang Kripto Adalah Perilaku Berisiko Tinggi, Termasuk Kehilangan Sebagian Atau Seluruh Jumlah Investasi Anda, Sehingga Perdagangan Tidak Cocok Untuk Semua Investor.
Anda Harus Melakukan Uji Tuntas Anda Sendiri, Menggunakan Penilaian Anda Sendiri, Dan Berkonsultasi Dengan Penasihat Yang Memenuhi Syarat Saat Membuat Keputusan Keuangan Apa Pun. Konten Situs Web Ini Tidak Ditujukan Kepada Anda, Situasi Keuangan Atau Kebutuhan Anda Juga Tidak Diperhitungkan. Informasi Yang Terdapat Di Situs Web Ini Belum Tentu Tersedia Secara Waktu Nyata, Juga Belum Tentu Akurat. Setiap Pesanan Atau Keputusan Keuangan Lainnya Yang Anda Buat Sepenuhnya Menjadi Tanggung Jawab Anda Dan Anda Tidak Boleh Bergantung Pada Informasi Apa Pun Yang Disediakan Melalui Situs Web. Kami Tidak Memberikan Jaminan Apa Pun Untuk Informasi Apa Pun Di Situs Web Dan Tidak Bertanggung Jawab Atas Kerugian Transaksi Apa Pun Yang Mungkin Timbul Dari Penggunaan Informasi Apa Pun Di Situs Web.
Dilarang Menggunakan, Menyimpan, Menggandakan, Menampilkan, Memodifikasi, Menyebarluaskan Atau Mendistribusikan Data Yang Terdapat Dalam Situs Web Ini Tanpa Izin Tertulis Dari Situs Web Ini. Semua Hak Kekayaan Intelektual Dilindungi Oleh Pemasok Dan Bursa Yang Menyediakan Data Yang Terdapat Di Situs Web Ini.
Tidak Masuk
Masuk untuk mengakses lebih banyak fitur


Masuk
Daftar


