


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Kutipan
Analisis
Pengguna
24/7
Kalender Ekonomi
Pendidikan
Data
- Nama
- Nilai Terbaru
- Sblm.


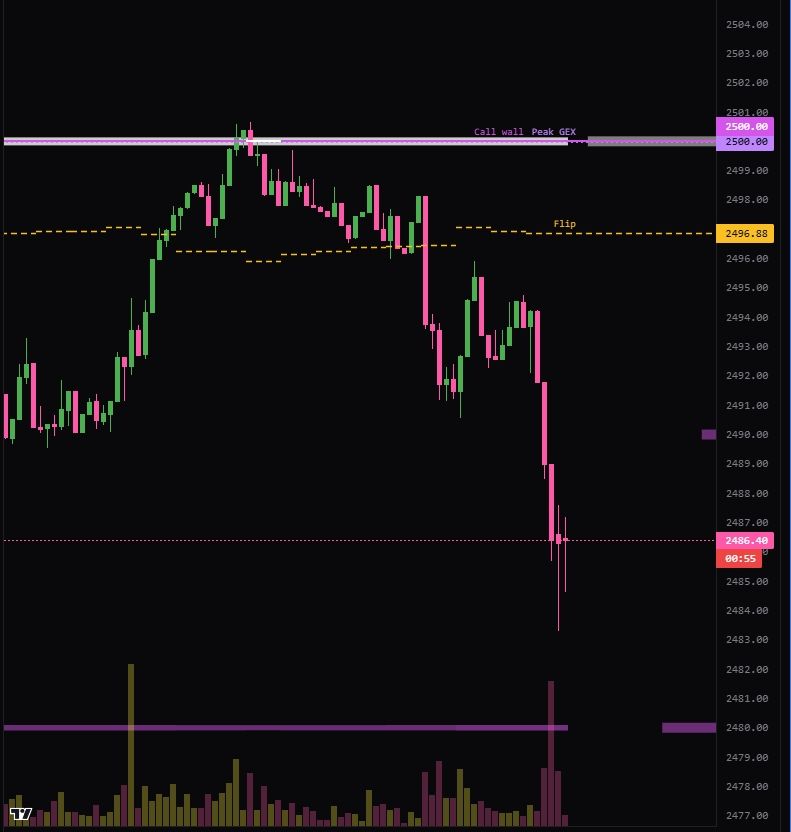
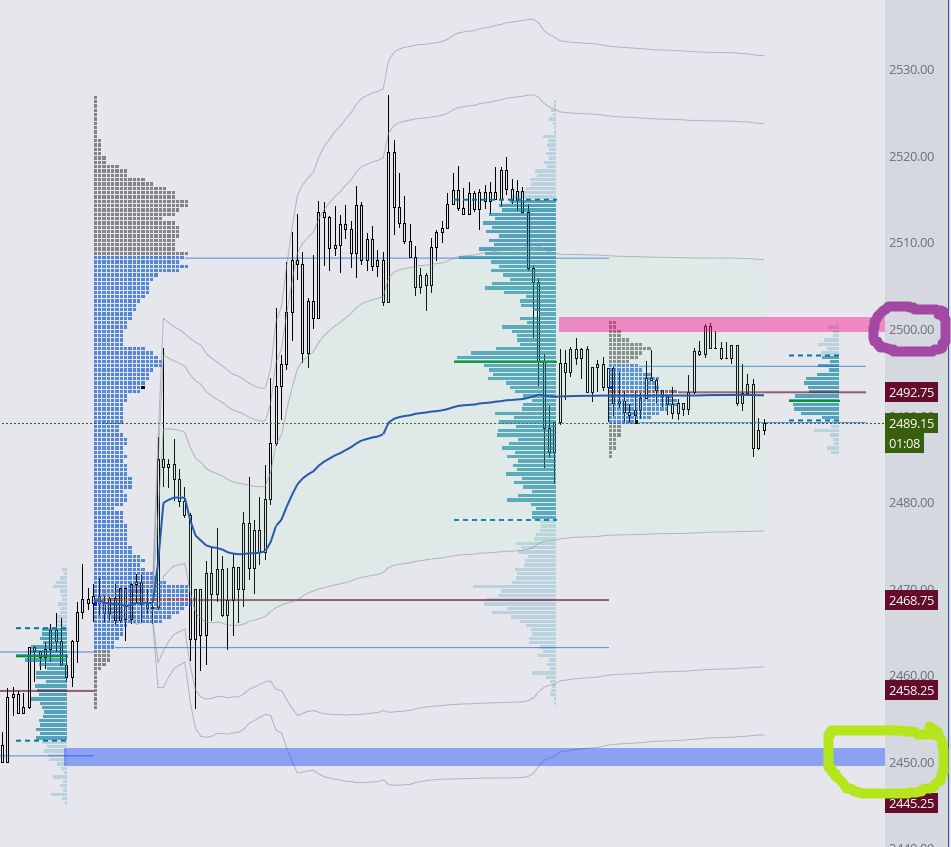
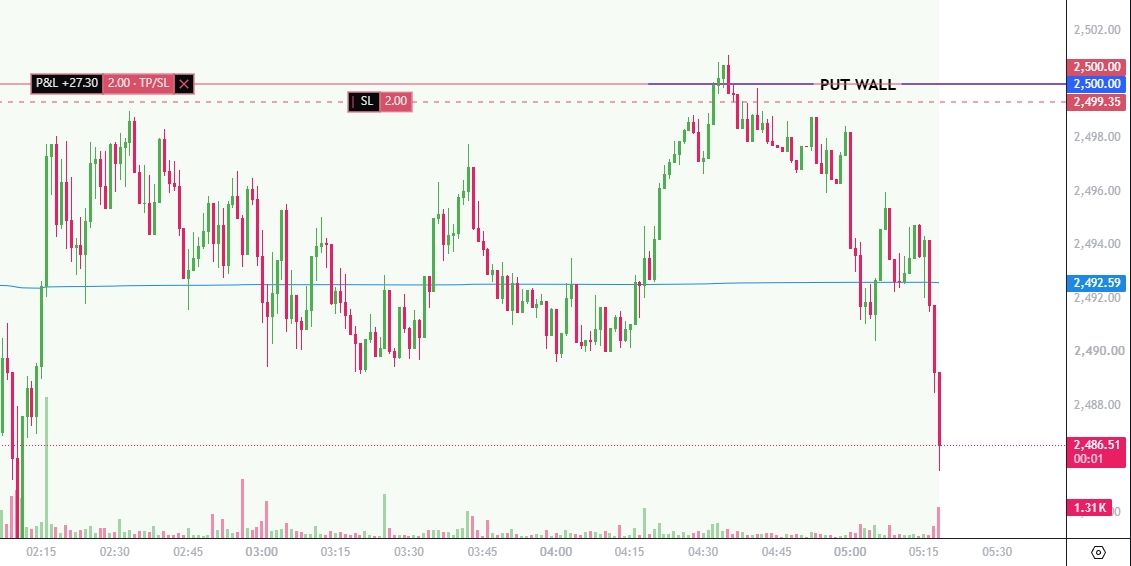
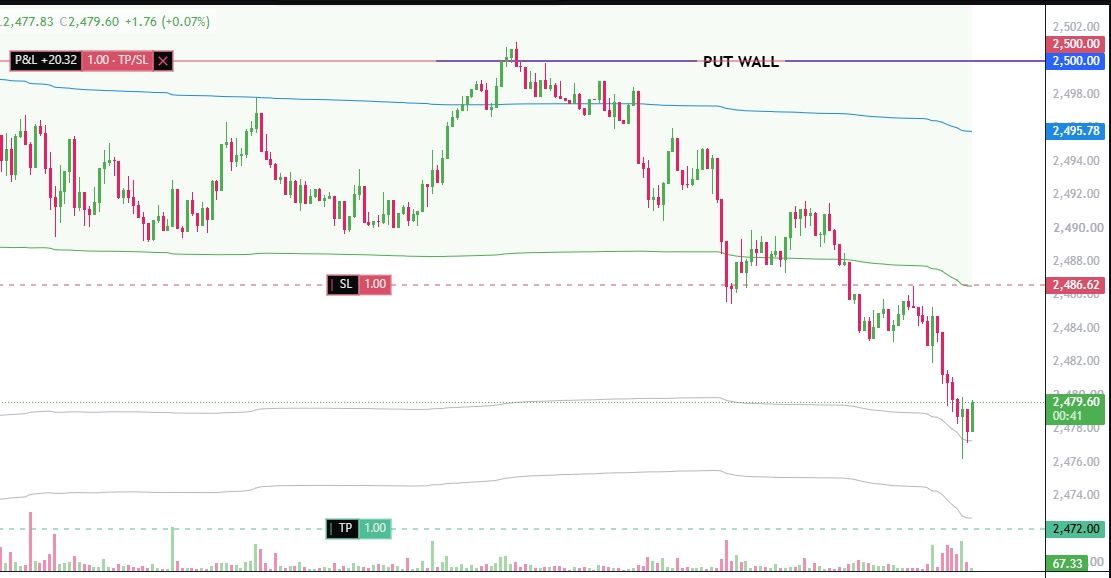









Kita hampir memasuki akhir pekan yang relatif tenang secara geopolitik — tidak ada ancaman besar, tidak ada peristiwa besar — tetapi dengan volatilitas yang meningkat di pasar logam.
Kita hampir sampai di penghujung pekan yang relatif tenang secara geopolitik — tidak ada ancaman besar, tidak ada peristiwa besar — tetapi dengan volatilitas yang meningkat di pasar logam. Kemarin kembali ditandai dengan reli kuat pada harga emas, perak, dan tembaga, yang kali ini diikuti oleh aksi jual tajam.
Perlu dicatat bahwa reli mengesankan pada tembaga LME dipicu oleh perdagangan spekulatif yang intens di China. Jadi, pasar logam saat ini sedang bergejolak.
Harga emas turun menjadi sekitar $5.230 per ons pada saat penulisan ini setelah sempat mendekati level $5.600 pada puncaknya kemarin. Itu sungguh gila mengingat minggu ini dimulai di dekat $5.000. Dan yang sama gilanya adalah aksi jual tajam yang terjadi setelahnya. Nilai pasar emas anjlok sekitar $2,5 triliun hanya dalam 30 menit, menurunkan harga dari di atas $5.500 menjadi sekitar $5.100.
Perak juga sempat diperdagangkan melewati $121 per ons sebelum kemudian turun tajam, dan kembali turun di Asia pagi ini — hal yang sama terjadi pada tembaga.
Apakah kita terkejut? Tidak, kami tidak terkejut. Pergerakan harga logam mulia memang mengesankan, tetapi hal itu dapat diprediksi hanya dengan melihat peningkatan tekanan melalui indeks volatilitas emas.
Lonjakan besar di sana telah memberi tahu kita banyak hal tentang tekanan yang menumpuk di balik reli yang mengesankan tersebut, yang belakangan ini lebih didorong oleh spekulasi daripada fundamental. Itu berarti kita bisa melihat penurunan yang signifikan sebesar 8–10%, menuju kisaran $4.600–4.800 per ons, untuk mengurangi sebagian tekanan tersebut.
Namun, penurunan harga kemungkinan akan dilihat sebagai peluang untuk memperkuat posisi beli, karena pendorong utama reli logam mulia — utang G7 yang tidak berkelanjutan tetapi masih meningkat, menurunnya minat terhadap dolar AS, ketidakpastian perdagangan dan geopolitik, pencarian aset supranasional yang mampu mempertahankan nilai jika terjadi kekacauan geopolitik lebih lanjut, dan potensi peningkatan tekanan harga — tetap sepenuhnya berperan.
Ketegangan antara AS dan Iran akhir-akhir ini tidak hanya mendorong harga minyak lebih tinggi — minyak mentah AS sempat melonjak melewati $66 per barel kemarin — tetapi juga menunjukkan potensi gangguan pada jalur perdagangan utama di kawasan tersebut. Jadi, permintaan akan komoditas keras dan aset safe-haven tentu belum berakhir. Meskipun demikian, koreksi terlihat wajar pada level overbought yang sangat tinggi ini.
Nah, itulah pandangan terhadap logam mulia: bullish dalam jangka panjang, waspada dalam jangka pendek. Berita geopolitik apa pun dapat mengganggu proses koreksi dan memicu kembalinya logam mulia secara prematur.
Di pasar mata uang, dolar AS sedang mengkonsolidasi kerugian awal pekan di dekat level terendah empat tahun. USDJPY, seperti yang diperkirakan, kembali menguat dan kemungkinan masih memiliki ruang untuk bergerak menuju level yang akan membuat otoritas Jepang tidak nyaman — yaitu level 160. EURUSD juga mengalami kesulitan, karena gagal bertahan di atas 1,20.
Sesuatu yang penting terjadi minggu ini: taruhan besar ditempatkan melalui opsi Euribor yang berakhir pada bulan Maret dan Juni, dengan bertaruh pada penurunan suku bunga ECB sebesar 25bp sebelum musim panas. Itu jelas merupakan perdagangan yang berlawanan dengan tren, karena pasar memperkirakan penurunan 25bp tahun ini hanya dengan peluang 25%. Tetapi hal itu juga menunjukkan bahwa beberapa investor bersiap untuk memburuknya hubungan AS-UE sebelum membaik, dan agar ekonomi Eropa membutuhkan dukungan ECB.
Yang pasti, dengan atau tanpa stabilisasi hubungan AS, pemerintah Uni Eropa kemungkinan besar harus memenuhi pengeluaran pertahanan dan teknologi, yang berarti dukungan fiskal yang berarti.
Dan kita semua tahu apa arti kombinasi manis dari kebijakan fiskal dan moneter ekspansif bagi pasar saham: keuntungan. Akibatnya, ekspektasi stimulus membuat prospek Stoxx tetap positif, dengan saham-saham sektor pertahanan menjadi penerima manfaat utama dari aliran fiskal.
Perlu dicatat bahwa indeks Stoxx 600 turun kemarin, bersamaan dengan indeks-indeks utama AS lainnya. Salah satu perusahaan teknologi terbesar di Eropa, SAP, anjlok 16% setelah melaporkan pendapatan yang mengecewakan — terutama pesanan cloud yang lebih rendah dari perkiraan, yang berarti pendapatan yang telah dikontrak oleh pelanggan untuk layanan cloud di masa mendatang tetapi belum diakui. SAP mengatakan negosiasi memakan waktu lebih lama dari yang diharapkan dan bahwa alat AI pada akhirnya akan mendorong migrasi pelanggan dari server on-premise ke cloud. Narasi tersebut belum meyakinkan investor sejauh ini: sahamnya turun lebih dari 40% sejak Februari 2025. Apakah ini merupakan peluang atau apakah dorongan AI SAP akan berubah menjadi kegagalan masih harus dilihat.
Di AS, Microsoft juga mengalami hari yang buruk — sangat buruk, terburuk sejak aksi jual Nvidia yang dipicu DeepSeek tahun lalu. Saham turun sekitar 10%, pulih dari level teknis kritis di dekat $423, yang sesuai dengan retracement Fibonacci 38,2% dari reli AI tiga tahun terakhir.
Level tersebut penting: penembusan di bawah level tersebut akan menandakan berakhirnya tren bullish dan kembalinya ke zona konsolidasi bearish, membuka pintu bagi kerugian yang lebih dalam. Namun, jika bertahan, penurunan terbaru ini dapat menawarkan titik masuk bagi pembeli dengan valuasi yang lebih wajar daripada dua bulan lalu. Semuanya bergantung pada apakah pengeluaran besar-besaran untuk AI sesuai dengan permintaan.
Laporan pendapatan terbaru Microsoft memperingatkan perlambatan pendapatan cloud, yang memicu aksi jual kemarin. Tetapi apakah perlambatan ini bersifat sementara? Perusahaan teknologi besar terus mengucurkan uang ke infrastruktur AI, perusahaan AI, dan model AI — dan semua data itu harus disimpan di suatu tempat. Pertanyaannya adalah: di mana?
Terakhir, sebuah perusahaan yang jelas-jelas ketinggalan dalam hal AI: Apple. Apple sama sekali tidak terlihat dalam perlombaan AI. Mereka berinvestasi jauh lebih sedikit daripada para pesaingnya, tidak memiliki model AI, dan malah memilih untuk bergantung pada Gemini milik Google.
Hal itu tidak menghentikan Apple untuk membukukan penjualan yang kuat pada kuartal liburan, yang awalnya mendorong harga saham lebih tinggi setelah pengumuman pendapatan dalam perdagangan di luar jam kerja. Namun, antusiasme tersebut cepat memudar karena investor khawatir bahwa kenaikan harga chip memori dapat menekan margin keuntungan, terlepas dari kekuatan penetapan harga Apple.
Di sisi lain perdagangan chip memori, SK Hynix kembali naik — hampir 7% pada saat penulisan ini. Kontrak berjangka Eropa lebih tinggi, kontrak berjangka AS lebih rendah, memperkuat gagasan bahwa rotasi dari pasar AS ke pasar non-AS mungkin berlanjut hingga penutupan mingguan.
Dan minggu depan — ini adalah minggu yang baru.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Berdagang Instrumen Keuangan Seperti Saham, Mata Uang, Komoditas, Kontrak Berjangka, Obligasi, Dana, Atau Mata Uang Kripto Adalah Perilaku Berisiko Tinggi, Termasuk Kehilangan Sebagian Atau Seluruh Jumlah Investasi Anda, Sehingga Perdagangan Tidak Cocok Untuk Semua Investor.
Anda Harus Melakukan Uji Tuntas Anda Sendiri, Menggunakan Penilaian Anda Sendiri, Dan Berkonsultasi Dengan Penasihat Yang Memenuhi Syarat Saat Membuat Keputusan Keuangan Apa Pun. Konten Situs Web Ini Tidak Ditujukan Kepada Anda, Situasi Keuangan Atau Kebutuhan Anda Juga Tidak Diperhitungkan. Informasi Yang Terdapat Di Situs Web Ini Belum Tentu Tersedia Secara Waktu Nyata, Juga Belum Tentu Akurat. Setiap Pesanan Atau Keputusan Keuangan Lainnya Yang Anda Buat Sepenuhnya Menjadi Tanggung Jawab Anda Dan Anda Tidak Boleh Bergantung Pada Informasi Apa Pun Yang Disediakan Melalui Situs Web. Kami Tidak Memberikan Jaminan Apa Pun Untuk Informasi Apa Pun Di Situs Web Dan Tidak Bertanggung Jawab Atas Kerugian Transaksi Apa Pun Yang Mungkin Timbul Dari Penggunaan Informasi Apa Pun Di Situs Web.
Dilarang Menggunakan, Menyimpan, Menggandakan, Menampilkan, Memodifikasi, Menyebarluaskan Atau Mendistribusikan Data Yang Terdapat Dalam Situs Web Ini Tanpa Izin Tertulis Dari Situs Web Ini. Semua Hak Kekayaan Intelektual Dilindungi Oleh Pemasok Dan Bursa Yang Menyediakan Data Yang Terdapat Di Situs Web Ini.
Tidak Masuk
Masuk untuk mengakses lebih banyak fitur


Masuk
Daftar


